
Abordabilité du logement au Québec : pourquoi les jeunes sont plus touchés en 2026
L’abordabilité du logement au Québec est devenue une préoccupation majeure pour une partie importante de la population, particulièrement chez les jeunes adultes et les locataires. Un sondage Royal LePage publié en septembre 2026 montre à quel point les enjeux liés au coût et à l’offre de logements occupent une place importante dans les préoccupations des Québécois.
Derrière ces chiffres se trouve surtout une réalité immobilière concrète : pour plusieurs jeunes ménages, le défi n’est plus seulement de choisir entre louer et acheter. Il faut aussi composer avec la hausse des prix, la mise de fonds, le coût d’emprunt, les loyers et l’écart entre le désir de devenir propriétaire et la capacité réelle de passer à l’action.
Voici ce que les données de 2026 nous apprennent sur l’abordabilité du logement au Québec et sur les défis auxquels font face les jeunes acheteurs.
Abordabilité du logement au Québec : les chiffres à retenir
Selon un sondage Royal LePage mené par Burson en septembre 2026 :
- 35 % des adultes québécois ont classé l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations;
- cette proportion atteignait 45 % chez les membres de la génération Z;
- 58 % des locataires plaçaient l’offre et l’abordabilité parmi leurs trois grands enjeux, comparativement à 19 % des propriétaires;
- les jeunes répondants accordaient davantage d’importance au logement que la moyenne provinciale.
Abordabilité du logement au Québec : pourquoi les jeunes ressentent-ils davantage la pression?
Pour plusieurs jeunes adultes, l’accès à la propriété arrive au moment où d’autres dépenses augmentent aussi : logement, alimentation, transport, assurances et remboursement de dettes.
La difficulté n’est donc pas uniquement liée au prix affiché d’une maison.
Il faut également réunir :
- une mise de fonds suffisante;
- les liquidités pour les frais de transaction;
- un revenu permettant de qualifier au financement;
- une capacité d’endettement acceptable;
- une marge de sécurité après l’achat.
L’écart entre le désir d’acheter et la capacité de passer à l’action est visible dans les données de l’Association professionnelle des courtiers immobiliers du Québec.
Dans son enquête publiée en février 2026, l’APCIQ rapporte que 33 % des 18 à 34 ans avaient acheté une propriété résidentielle au cours des cinq années précédentes, tandis que 43 % déclaraient avoir l’intention d’acheter au cours des cinq prochaines années.
Cette différence montre qu’un nombre important de jeunes souhaitent encore devenir propriétaires, mais que le passage de l’intention à la transaction demeure plus difficile. L’abordabilité du logement au Québec devient donc une question de prix, mais aussi de financement, de mise de fonds et de capacité mensuelle.
Abordabilité du logement au Québec : le prix payé par les jeunes acheteurs augmente
Selon la même enquête de l’APCIQ, le prix moyen payé par les acheteurs de 18 à 34 ans a atteint environ 392 000 $ en 2025, contre environ 356 000 $ l’année précédente.
Cela représente une hausse d’environ 10 %.
Pour un jeune ménage, cette différence ne se limite pas à 36 000 $ sur le prix d’achat.
Un prix plus élevé peut également signifier :
- une mise de fonds plus importante;
- un prêt hypothécaire plus élevé;
- davantage d’intérêts payés;
- des paiements mensuels plus importants;
- un droit de mutation potentiellement plus élevé;
- un budget plus serré pour les travaux et l’entretien.
L’abordabilité du logement touche différemment les locataires et les propriétaires
Le sondage Royal LePage montre un écart important entre les deux groupes.
Parmi les locataires interrogés, 58 % classaient l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations, contre seulement 19 % des propriétaires.
Cela s’explique en partie par le fait que les propriétaires existants ont déjà franchi la barrière de l’accès à la propriété, alors que plusieurs locataires doivent encore accumuler une mise de fonds tout en assumant leur loyer.
Le même sondage indique que, parmi les locataires québécois interrogés :
- 47 % considéraient la hausse annuelle des loyers comme leur principale préoccupation liée au logement;
- 25 % citaient plutôt la difficulté à trouver une location abordable.
Abordabilité du logement : être locataire plus longtemps complique la mise de fonds
Un jeune ménage qui souhaite acheter doit souvent épargner tout en payant son logement actuel.
Lorsque le loyer augmente, la somme disponible pour constituer une mise de fonds peut diminuer.
À titre d’exemple, pour une propriété de 400 000 $, une mise de fonds minimale de 5 % représente 20 000 $. Pour une propriété de 500 000 $, elle représente 25 000 $.
Et ces montants ne comprennent pas les autres frais liés à l’achat.
Pour certains ménages, l’enjeu devient donc une course entre deux variables : la vitesse à laquelle ils réussissent à épargner et la vitesse à laquelle le coût d’accès au marché évolue. C’est l’un des effets les plus concrets de l’abordabilité du logement au Québec sur les premiers acheteurs.
Jeunes acheteurs et abordabilité : davantage de compromis pour accéder à la propriété
L’APCIQ rapporte que la progression des prix pousse plusieurs jeunes acheteurs à adapter leur stratégie.
Parmi les solutions ou compromis observés :
- un endettement plus élevé;
- l’achat à plusieurs;
- le recours à des prêts familiaux lorsque le don n’est pas possible;
- le report du projet d’achat;
- le choix d’une propriété différente de celle initialement envisagée.
Dans la pratique, les compromis peuvent également concerner la localisation, la superficie, le type de propriété ou l’âge du bâtiment.
L’aide familiale et l’abordabilité du logement au Québec
Pour certains premiers acheteurs, la famille peut contribuer au projet.
Cette aide n’est pas toujours un simple chèque remis pour la mise de fonds. Elle peut prendre différentes formes :
- un don en argent;
- un don d’équité lors d’une transaction familiale;
- un prêt familial;
- la participation d’un parent au financement, lorsque la structure est acceptée;
- une aide temporaire permettant d’accélérer l’épargne.
Chaque formule entraîne des conséquences différentes sur le financement, les obligations des parties et parfois la fiscalité. Elle devrait être validée avec les professionnels concernés avant la promesse d’achat.
Acheter sans avoir accumulé toute la mise de fonds soi-même
L’abordabilité ne dépend pas uniquement du revenu.
La provenance de la mise de fonds peut aussi modifier le calendrier d’un projet d’achat.
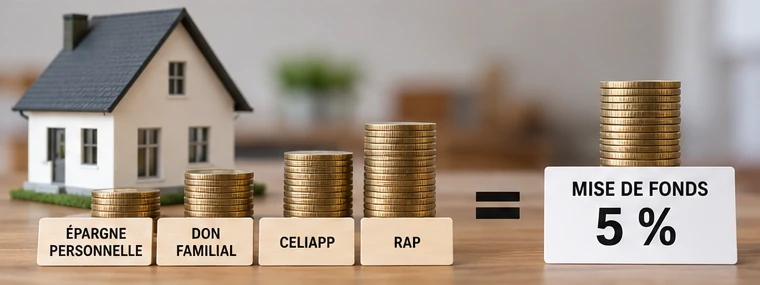
Selon le dossier, un acheteur peut notamment utiliser :
- son épargne personnelle;
- un CELIAPP;
- le RAP lorsqu’il est admissible;
- un don familial;
- un don d’équité;
- certaines autres sources acceptées par le prêteur.
Notre guide Acheter une maison sans mise de fonds au Québec : est-ce vraiment possible? explique la différence entre ne pas avoir toute la mise de fonds en épargne personnelle et acheter réellement sans mise de fonds.
Abordabilité du logement au Québec : le prix de la propriété n’est qu’une partie de l’équation
Pour évaluer si une propriété est réellement abordable, un acheteur devrait regarder le coût mensuel global.
Il faut notamment tenir compte :
- du paiement hypothécaire;
- des taxes municipales et scolaires;
- de l’assurance habitation;
- des frais de copropriété lorsqu’applicables;
- du chauffage et de l’électricité;
- de l’entretien courant;
- des travaux prévisibles;
- du transport lié à la localisation.
Une propriété moins chère située plus loin peut par exemple entraîner des dépenses de transport plus élevées. À l’inverse, un condo plus coûteux peut inclure des frais mensuels importants.
L’abordabilité réelle doit donc être calculée à partir du budget du ménage, pas seulement du prix affiché. Pour bien mesurer l’abordabilité du logement au Québec, il faut comparer le coût mensuel complet de plusieurs scénarios d’achat.
Abordabilité immobilière : Québec et Lévis offrent des réalités différentes selon le secteur
Dans la grande région de Québec, le marché n’est pas uniforme.
Le prix, le type de propriété disponible et la concurrence peuvent être très différents entre :
- les quartiers centraux de Québec;
- Charlesbourg et Beauport;
- la Haute-Saint-Charles;
- Sainte-Foy;
- Lévis;
- les secteurs plus périphériques de Chaudière-Appalaches.
Pour un premier acheteur, élargir la recherche peut parfois donner accès à des propriétés qui correspondent mieux au budget. Mais le prix ne devrait pas être le seul critère : le temps de déplacement, les services, l’état de la propriété et les travaux nécessaires doivent aussi être considérés.
Abordabilité du logement au Québec : le rôle de l’offre
Le mot « abordabilité » est souvent associé aux taux hypothécaires ou au revenu, mais l’offre de logements joue également un rôle important.
Lorsque peu de propriétés correspondant au budget d’un ménage sont disponibles dans un secteur donné, les acheteurs doivent choisir entre attendre, élargir leur territoire de recherche ou modifier leurs critères.
Pour les locataires, le problème est similaire : une offre limitée de logements abordables peut réduire les options disponibles et augmenter la pression sur le budget.
Abordabilité du logement au Québec : ce que les premiers acheteurs peuvent contrôler
Un acheteur ne peut pas contrôler les prix du marché ou l’évolution des taux d’intérêt.
Il peut toutefois travailler sur plusieurs éléments de son propre dossier :
- établir un budget réaliste;
- réduire certaines dettes;
- accumuler une mise de fonds;
- utiliser les comptes et programmes auxquels il est admissible;
- obtenir une préapprobation hypothécaire;
- déterminer un paiement mensuel confortable plutôt que seulement un maximum d’emprunt;
- comparer plusieurs secteurs;
- prévoir les frais qui suivent l’achat.
Ne confondez pas capacité maximale et budget confortable
Une préapprobation peut indiquer le montant maximal qu’un prêteur est prêt à financer.
Ce montant ne correspond pas nécessairement au prix qu’un ménage devrait choisir.
Un acheteur doit conserver suffisamment de marge pour :
- les imprévus;
- l’entretien;
- les hausses de dépenses;
- les projets familiaux;
- les changements de revenus;
- le renouvellement futur de l’hypothèque.
Dans un contexte où l’abordabilité du logement au Québec est déjà un défi, acheter sous son maximum peut offrir davantage de flexibilité financière.
FAQ — Abordabilité du logement au Québec
Quel pourcentage des jeunes Québécois considère le logement comme une préoccupation importante?
Dans le sondage Royal LePage-Burson de septembre 2026, 45 % des répondants québécois de la génération Z classaient l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations.
Les locataires sont-ils plus préoccupés par l’abordabilité?
Dans ce même sondage, 58 % des locataires plaçaient l’offre et l’abordabilité parmi leurs trois grandes préoccupations, contre 19 % des propriétaires.
Les jeunes veulent-ils encore acheter une propriété?
Oui, une part importante le souhaite encore. Selon l’enquête APCIQ publiée en 2026, 43 % des 18 à 34 ans déclaraient avoir l’intention d’acheter une propriété au cours des cinq prochaines années.
Pourquoi les jeunes retardent-ils leur achat?
Plusieurs facteurs peuvent intervenir : prix des propriétés, mise de fonds insuffisante, capacité d’emprunt, niveau d’endettement et incertitude financière. L’APCIQ observe également davantage de compromis et de reports chez les jeunes acheteurs.
L’aide des parents est-elle nécessaire pour acheter?
Non. Certains acheteurs reçoivent une aide familiale et d’autres non. Lorsqu’elle existe, cette aide peut toutefois accélérer l’accumulation de la mise de fonds ou prendre la forme d’un don d’équité.
Faut-il regarder seulement le prix d’une maison pour savoir si elle est abordable?
Non. Le paiement hypothécaire, les taxes, les assurances, les frais de copropriété, l’entretien, l’énergie et le transport doivent aussi être intégrés au budget.
À retenir
L’abordabilité du logement au Québec est particulièrement présente dans les préoccupations des jeunes adultes et des locataires selon les sondages publiés en 2026.
Les données montrent également que le désir d’accéder à la propriété demeure bien réel chez les 18 à 34 ans, même si leur parcours devient plus complexe et exige davantage de compromis.
Pour un premier acheteur, la meilleure approche consiste à transformer une question très large — « est-ce encore abordable? » — en un plan concret : budget, financement, mise de fonds, secteurs ciblés et coût mensuel réel.
Vous préparez un premier achat dans la grande région de Québec, Lévis ou Chaudière-Appalaches? L’Équipe Jean-François Morin peut vous accompagner dans l’analyse du marché et la recherche d’une propriété adaptée à votre projet.
À propos des données utilisées : le sondage Royal LePage cité dans cet article a été réalisé par Burson à l’aide du panel en ligne Léger Opinion auprès de 1 000 résidents du Québec âgés de 18 ans et plus, du 2 au 9 septembre 2026. Les résultats ont été pondérés selon l’âge, le sexe et les régions sur la base du Recensement de 2021. Comme il s’agit d’un échantillon non probabiliste, aucune marge d’erreur statistique ne peut lui être attribuée.
Dernière mise à jour : 8 octobre 2026. Cet article présente des données immobilières et des résultats de sondage à titre informatif.


