
Don d’équité au Québec : aider un proche à acheter une maison en 2026
Le don d’équité peut permettre à un parent ou à un autre proche de transférer une partie de la valeur d’une propriété à un membre de sa famille sans lui remettre cette somme en argent. Au Québec, ce mécanisme peut notamment faciliter l’achat d’une première maison lorsqu’un propriétaire vend un immeuble à un proche à un prix inférieur à sa juste valeur marchande.
Mais un don d’équité n’est pas simplement une « vente à rabais ». Il touche à la fois le financement hypothécaire, l’évaluation de la propriété, la fiscalité, les droits de mutation et la préparation de l’acte de vente. Il doit donc être structuré avant de signer la promesse d’achat.
Ce guide explique comment fonctionne un don d’équité au Québec, dans quelles situations il peut aider un acheteur et quelles vérifications effectuer avec le prêteur, le notaire et les professionnels fiscaux.
En bref : qu’est-ce qu’un don d’équité?
Un don d’équité survient lorsqu’un propriétaire vend une propriété à un proche pour un prix inférieur à sa juste valeur marchande. L’écart entre la valeur marchande reconnue et le prix convenu représente alors la valeur transmise.
Exemple :
| Élément | Montant |
|---|---|
| Juste valeur marchande | 600 000 $ |
| Prix de vente convenu | 540 000 $ |
| Écart | 60 000 $ |
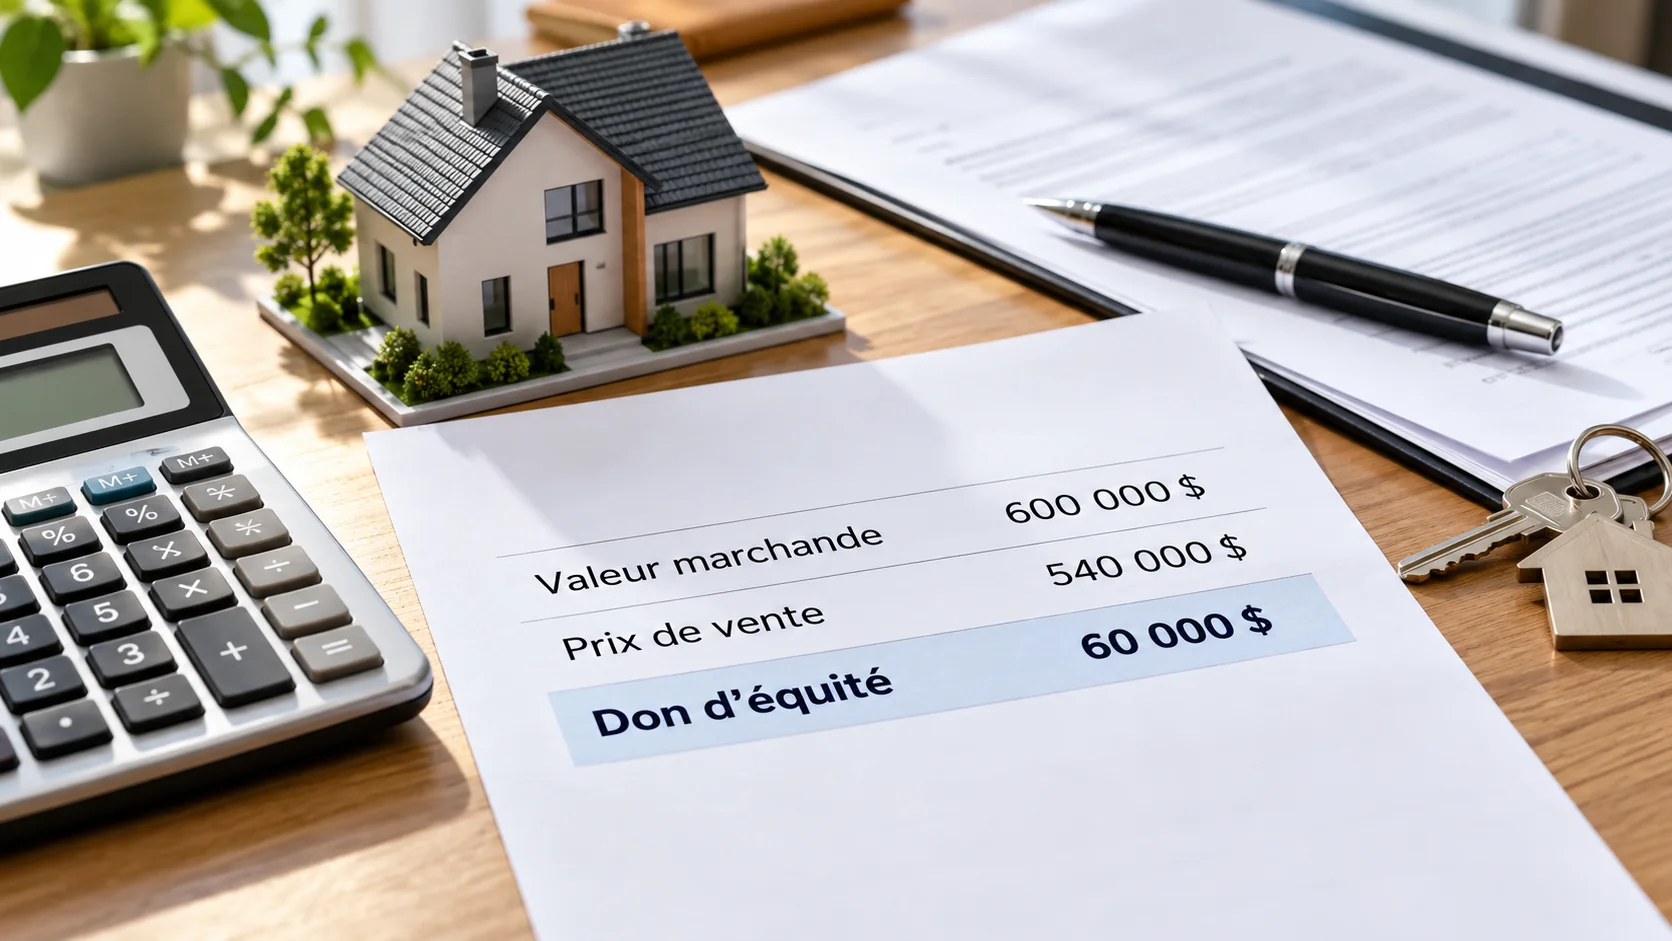
Dans cet exemple, le vendeur transmet 60 000 $ de valeur à l’acheteur. Aucune somme de 60 000 $ n’est nécessairement remise en espèces : le don est intégré dans la structure de la transaction.
Cette opération est différente d’un don en argent, où le parent remet directement une somme à l’acheteur pour sa mise de fonds.
Pourquoi le don d’équité attire-t-il davantage l’attention en 2026?
L’aide familiale joue aujourd’hui un rôle important dans l’accès à la propriété. Selon l’Enquête 2026 auprès des emprunteurs hypothécaires de la SCHL, 23 % des acheteurs ont reçu un don pour contribuer à leur achat. Chez les premiers acheteurs, cette proportion atteint 27 %.
La SCHL rapporte également un montant médian de 30 000 $ pour les dons reçus. Parmi les acheteurs ayant bénéficié d’un don, 26 % indiquent qu’ils n’auraient pas pu acheter une propriété répondant à leurs besoins sans cette aide.
Ces données concernent l’ensemble des dons utilisés pour l’achat d’une propriété et non uniquement les dons d’équité. Elles montrent néanmoins l’importance grandissante de l’aide familiale dans le financement résidentiel.
Le don d’équité peut-il servir de mise de fonds?
Potentiellement, oui. Selon la structure du dossier, les politiques du prêteur et celles de l’assureur hypothécaire, l’équité donnée peut être reconnue en tout ou en partie comme source de mise de fonds.
La SCHL confirme qu’un don non remboursable provenant d’un membre de la famille immédiate peut constituer une source acceptable de mise de fonds dans certains dossiers assurés. Les critères précis doivent toutefois être vérifiés auprès du prêteur, puisque la façon de documenter un don d’équité peut varier d’une institution à l’autre.
Le prêteur peut notamment demander :
- une évaluation professionnelle de la propriété;
- une lettre de don ou une déclaration confirmant le caractère non remboursable du don;
- la promesse d’achat;
- des preuves de revenus et d’emploi;
- la situation financière complète de l’acheteur;
- les renseignements sur l’hypothèque existante du vendeur;
- tout autre document exigé pour valider la transaction entre personnes liées.
Un don d’équité ne signifie donc pas automatiquement que le financement sera approuvé. L’acheteur doit toujours satisfaire aux critères de crédit, de revenu et d’endettement du prêteur.
Combien d’équité peut-on donner?
La première limite est mathématique : le vendeur ne peut transmettre que la valeur nette réellement disponible dans l’immeuble.
Par exemple, une propriété peut valoir 600 000 $, mais si elle est grevée d’un financement important, la marge de manœuvre du vendeur peut être réduite.
Il faut également distinguer :
- la valeur marchande de la propriété;
- le solde hypothécaire à rembourser;
- le prix de vente convenu avec l’acheteur;
- les frais liés à la transaction;
- les exigences minimales du prêteur.
Plus l’écart entre la valeur marchande et le prix de vente est important, plus il devient essentiel de documenter clairement la transaction.
Pourquoi la juste valeur marchande est-elle cruciale?
Le cœur d’un don d’équité est l’écart entre la juste valeur marchande et le prix de vente. Il faut donc être capable de démontrer cette valeur.
L’évaluation municipale ne devrait pas être utilisée automatiquement comme valeur marchande. Elle sert principalement à l’imposition foncière et peut être différente du prix qu’un acheteur indépendant accepterait de payer sur le marché.
Selon les exigences du prêteur, une évaluation par un évaluateur agréé peut être demandée. Une analyse comparative de marché réalisée par un courtier peut également aider les parties à comprendre le marché, mais elle ne remplace pas nécessairement l’évaluation professionnelle exigée par l’institution financière.
Avant d’établir le prix de vente, il est donc préférable de valider avec le prêteur le type de rapport qui sera accepté.
Don d’équité et fiscalité : attention aux transactions entre personnes liées
Une transaction familiale ne doit pas être analysée uniquement à partir du prix inscrit dans l’acte de vente.
L’Agence du revenu du Canada précise que lorsqu’une personne vend un bien à une personne avec laquelle elle a un lien de dépendance pour un prix inférieur à sa juste valeur marchande, le vendeur peut être réputé avoir disposé du bien à sa juste valeur marchande aux fins fiscales.
Autrement dit, vendre 540 000 $ une propriété dont la juste valeur marchande est de 600 000 $ ne signifie pas nécessairement que 540 000 $ sera le montant retenu pour tous les calculs fiscaux du vendeur.
Les conséquences dépendent notamment :
- du coût d’acquisition initial de la propriété;
- de son utilisation au fil des années;
- de son statut de résidence principale;
- des dépenses admissibles ajoutées au coût fiscal;
- de la relation entre le vendeur et l’acheteur;
- de la façon dont la transaction est structurée.
Pour cette raison, une validation auprès d’un comptable ou d’un fiscaliste est recommandée avant de fixer définitivement le prix.
Et si la propriété était la résidence principale du parent?
L’ARC indique qu’un gain sur la disposition d’une résidence principale peut généralement être exonéré lorsque la propriété a été la résidence principale du propriétaire pour toutes les années admissibles et que les conditions sont respectées.
Cela ne signifie pas qu’aucune déclaration n’est nécessaire. La disposition d’une résidence principale doit être déclarée selon les règles fiscales applicables.
Un chalet, un immeuble locatif, une résidence utilisée partiellement à des fins locatives ou une propriété qui n’a pas toujours été la résidence principale peut donner lieu à un traitement différent.
Voir également : ARC — Résidence principale et gain en capital.
Faut-il payer la taxe de bienvenue lors d’un don d’équité?
Le fait qu’une transaction comporte un don d’équité ne crée pas automatiquement une exemption du droit de mutation.
Au Québec, certaines transactions entre personnes liées sont toutefois exonérées. Le Gouvernement du Québec prévoit notamment une exonération pour plusieurs transferts en ligne directe ascendante ou descendante, par exemple :
- parent vers enfant;
- enfant vers parent;
- grand-parent vers petit-enfant;
- petit-enfant vers grand-parent.
Certaines transactions entre conjoints peuvent également être exonérées.
En revanche, le simple fait d’être frère et sœur ne donne pas automatiquement droit à cette exonération. Les conditions prévues par la Loi doivent toujours être validées pour la transaction précise.
Même lorsqu’une exonération s’applique, une municipalité peut, dans certaines situations, prévoir un droit supplétif.
Don d’équité ou don en argent : quelle différence?
| Don d’équité | Don en argent |
|---|---|
| Lié à la vente d’une propriété précise | Somme d’argent remise directement à l’acheteur |
| Correspond à une partie de la valeur transmise dans la transaction | Montant déterminé par le donateur |
| Nécessite d’établir la juste valeur marchande de la propriété | Ne nécessite pas d’évaluation immobilière pour déterminer le montant du don |
| Peut être reconnu comme source de mise de fonds selon le prêteur | Peut aussi être accepté comme mise de fonds si le don est non remboursable et respecte les critères |
| Implique directement le vendeur de la propriété | Peut servir à acheter une propriété appartenant à un tiers |
Le meilleur choix dépend donc du patrimoine du parent, de la propriété concernée et de la situation financière de l’acheteur.
Don d’équité, lettre de don ou parent endosseur : ce n’est pas la même chose
Ces trois stratégies sont souvent mélangées.
Don d’équité
Le parent vend sa propre propriété à un prix inférieur à sa juste valeur marchande et transfère une partie de son équité.
Don en argent
Le parent remet de l’argent à l’acheteur, généralement pour contribuer à la mise de fonds. Le prêteur peut demander une lettre attestant que le don n’a pas à être remboursé.
Coemprunteur ou caution
Le parent ne donne pas nécessairement de valeur ou d’argent. Il participe plutôt au financement en assumant des obligations à l’égard du prêt. Les conséquences juridiques et financières sont importantes et doivent être comprises avant de signer.
Nous avons déjà abordé ces autres formes d’aide familiale dans notre article Aide des parents pour un premier achat : lettre de don et endosseur.
Comment faire un don d’équité : 7 étapes à prévoir
1. Vérifier la valeur nette disponible
Le propriétaire doit d’abord connaître la valeur approximative de l’immeuble et le solde de ses dettes garanties par la propriété.
2. Consulter le prêteur de l’acheteur
Avant de fixer le prix, demandez quelles règles s’appliquent au don d’équité, quels liens familiaux sont acceptés et quels documents devront être fournis.
3. Faire établir la juste valeur marchande
Une évaluation professionnelle peut être exigée par le prêteur et constitue une pièce importante pour documenter la transaction.
4. Valider les conséquences fiscales
Le vendeur devrait faire confirmer le traitement fiscal avant de conclure l’entente, surtout s’il s’agit d’un chalet, d’un immeuble locatif ou d’une propriété qui n’a pas toujours été sa résidence principale.
5. Préparer la promesse d’achat correctement
Le prix convenu, les conditions de financement et la structure du don doivent être compatibles avec les exigences du prêteur et du notaire.
6. Confirmer l’exonération ou non du droit de mutation
Le notaire pourra vérifier si la relation entre les parties permet une exonération et si un droit supplétif municipal peut s’appliquer.
7. Finaliser le transfert chez le notaire
Le notaire effectue l’examen des titres, prépare l’acte de vente, coordonne les remboursements nécessaires et publie le transfert au Registre foncier.
Exemple complet d’un don d’équité
Supposons qu’un parent possède une maison dont la juste valeur marchande est établie à 600 000 $.
Il accepte de la vendre à son enfant pour 540 000 $.
L’écart est donc de 60 000 $.
Si le prêteur accepte cette structure, les 60 000 $ peuvent potentiellement contribuer à satisfaire les exigences de mise de fonds. L’institution financière évaluera toutefois la transaction selon ses propres critères, notamment la valeur reconnue de la propriété, la capacité d’emprunt de l’enfant et la documentation du don.
Le parent, de son côté, doit faire valider le traitement fiscal de la vente. Pour l’impôt, la transaction entre personnes liées peut être réputée avoir eu lieu à la juste valeur marchande, même si le prix payé est inférieur.
Enfin, si le transfert s’effectue du parent à l’enfant et que les conditions prévues par la Loi sont respectées, une exonération du droit de mutation peut être applicable.
Quels sont les principaux risques?
Un don d’équité peut être très avantageux, mais certaines erreurs peuvent transformer une bonne intention en problème financier ou familial.
- Fixer le prix avant de parler au prêteur. Le financement peut ensuite être structuré différemment de ce que les parties avaient imaginé.
- Utiliser l’évaluation municipale comme valeur marchande. Elle peut ne pas correspondre à la valeur reconnue par le prêteur.
- Ignorer la fiscalité. Une vente sous la valeur marchande entre personnes liées peut entraîner des règles fiscales particulières.
- Supposer que la taxe de bienvenue est toujours éliminée. L’exonération dépend du lien entre les parties et des conditions légales.
- Ne pas considérer les autres héritiers. Un transfert important à un enfant peut avoir des conséquences sur la planification successorale ou les relations familiales.
- Confondre don d’équité et capacité d’emprunt. Le don ne remplace pas l’analyse de crédit et de revenu du prêteur.
Le rôle du courtier immobilier dans une transaction familiale
Une transaction entre proches peut sembler plus simple parce que le vendeur et l’acheteur se connaissent déjà. Pourtant, le fait d’être de la même famille ne règle pas les questions de valeur, de financement, de conditions, d’inspection ou de documentation.
Un courtier immobilier peut notamment :
- aider à comprendre la valeur marchande à partir de ventes comparables;
- structurer la promesse d’achat et ses conditions;
- coordonner les échanges avec le prêteur et le notaire;
- identifier les documents à obtenir;
- recommander l’intervention d’un évaluateur, d’un fiscaliste ou d’un notaire lorsque nécessaire.
Le courtier ne remplace toutefois ni le notaire pour les questions juridiques ni le comptable ou le fiscaliste pour le traitement fiscal.
FAQ — Don d’équité au Québec
Le don d’équité est-il imposable pour l’enfant?
Le don d’équité n’est pas simplement traité comme un revenu courant de l’enfant. Cependant, l’acquisition à prix réduit entre personnes liées peut avoir des conséquences fiscales importantes pour les parties, notamment lors d’une revente ultérieure. La situation devrait être validée par un fiscaliste.
Le parent doit-il payer de l’impôt?
Possiblement. L’ARC peut considérer que le vendeur a disposé de la propriété à sa juste valeur marchande même si le prix payé par l’enfant est inférieur. Si la propriété est admissible à l’exemption pour résidence principale, le gain peut toutefois être exonéré en tout ou en partie selon les circonstances.
Le don d’équité peut-il couvrir toute la mise de fonds?
Dans certains dossiers, oui, mais cela dépend des critères du prêteur et de l’assureur hypothécaire. Il faut faire approuver la structure avant de signer.
Faut-il une lettre de don?
Souvent, le prêteur exige une déclaration écrite confirmant le caractère non remboursable du don. Le format et les renseignements exigés varient d’une institution à l’autre.
Peut-on faire un don d’équité sur un chalet?
Oui, une propriété autre qu’une résidence principale peut faire l’objet d’une vente sous la valeur marchande. Les conséquences fiscales peuvent toutefois être très différentes, notamment en matière de gain en capital.
Un grand-parent peut-il faire un don d’équité à un petit-enfant?
Oui, une telle transaction peut être envisageable. Au Québec, un transfert en ligne directe entre grand-parent et petit-enfant fait partie des situations pouvant bénéficier d’une exonération du droit de mutation, sous réserve du respect des conditions légales.
Deux frères ou sœurs peuvent-ils faire un don d’équité?
Une vente à prix réduit entre frère et sœur peut être structurée, mais elle ne bénéficie pas automatiquement des mêmes exonérations de droit de mutation qu’un transfert en ligne directe. Le financement et la fiscalité doivent aussi être validés.
L’essentiel à retenir
- Le don d’équité correspond généralement à l’écart entre la juste valeur marchande et le prix de vente convenu entre proches.
- Il peut contribuer à la mise de fonds si le prêteur et, lorsqu’applicable, l’assureur hypothécaire acceptent la structure.
- La juste valeur marchande doit être documentée.
- Une vente sous la valeur marchande entre personnes liées peut être traitée à la juste valeur marchande aux fins fiscales du vendeur.
- Une exonération du droit de mutation peut s’appliquer à certains transferts familiaux en ligne directe.
- Le prêteur, le notaire et le fiscaliste devraient être consultés avant de finaliser la transaction.
Vous envisagez de vendre une propriété à un enfant, à un parent ou à un autre proche? L’Équipe Jean-François Morin peut vous accompagner dans la portion immobilière de la transaction et coordonner les étapes avec les professionnels nécessaires. Communiquez avec nous au 418-801-8011.
Dernière mise à jour : 6 octobre 2026. Cet article fournit de l’information générale et ne constitue pas un avis fiscal, juridique ou hypothécaire. Les critères des prêteurs et des assureurs peuvent varier. Consultez les professionnels appropriés avant de conclure une transaction entre personnes liées.


