
Mise de fonds triplex propriétaire occupant au Québec en 2026 : 10 %, financement et calculs
Quelle mise de fonds faut-il pour acheter un triplex comme propriétaire occupant au Québec en 2026? Dans le programme d’assurance prêt hypothécaire Achat de la SCHL, la mise de fonds minimale est de 10 % pour un immeuble de trois ou quatre logements dont au moins un est réellement occupé par l’acheteur, sous réserve d’admissibilité. Pour un triplex entièrement locatif, le programme destiné aux petits immeubles locatifs exige au moins 20 %. Ce n’est donc pas la même règle que pour un duplex.
Notre guide s’adresse aux acheteurs et investisseurs de Québec, Lévis, Beauce et Chaudière-Appalaches qui veulent comprendre le financement d’un triplex, les revenus de loyers considérés, les frais de clôture et les pièges à éviter avant une promesse d’achat. Les exemples sont fictifs et ne remplacent pas une préautorisation du prêteur.
Mise de fonds triplex propriétaire occupant : réponse et tableau 2026
| Situation | Mise de fonds minimale SCHL | Condition principale |
|---|---|---|
| Duplex propriétaire occupant | 5 % des premiers 500 000 $ + 10 % de la portion supérieure | Produit assuré admissible, 2 logements |
| Triplex propriétaire occupant | 10 % du prix ou de la valeur admissible | Vous occupez réellement une unité; prêt assuré admissible |
| Quadruplex propriétaire occupant | 10 % | Conditions comparables au triplex |
| Triplex purement locatif | 20 % | Programme distinct, sans occupation personnelle |
Source officielle : SCHL — Achat et critères de mise de fonds. Le produit SCHL pour propriétaire occupant prévoit un prix ou une valeur d’emprunt inférieur à 1 500 000 $. Les prêteurs peuvent appliquer des exigences complémentaires et peuvent refuser un dossier même lorsque le montant minimal est disponible.
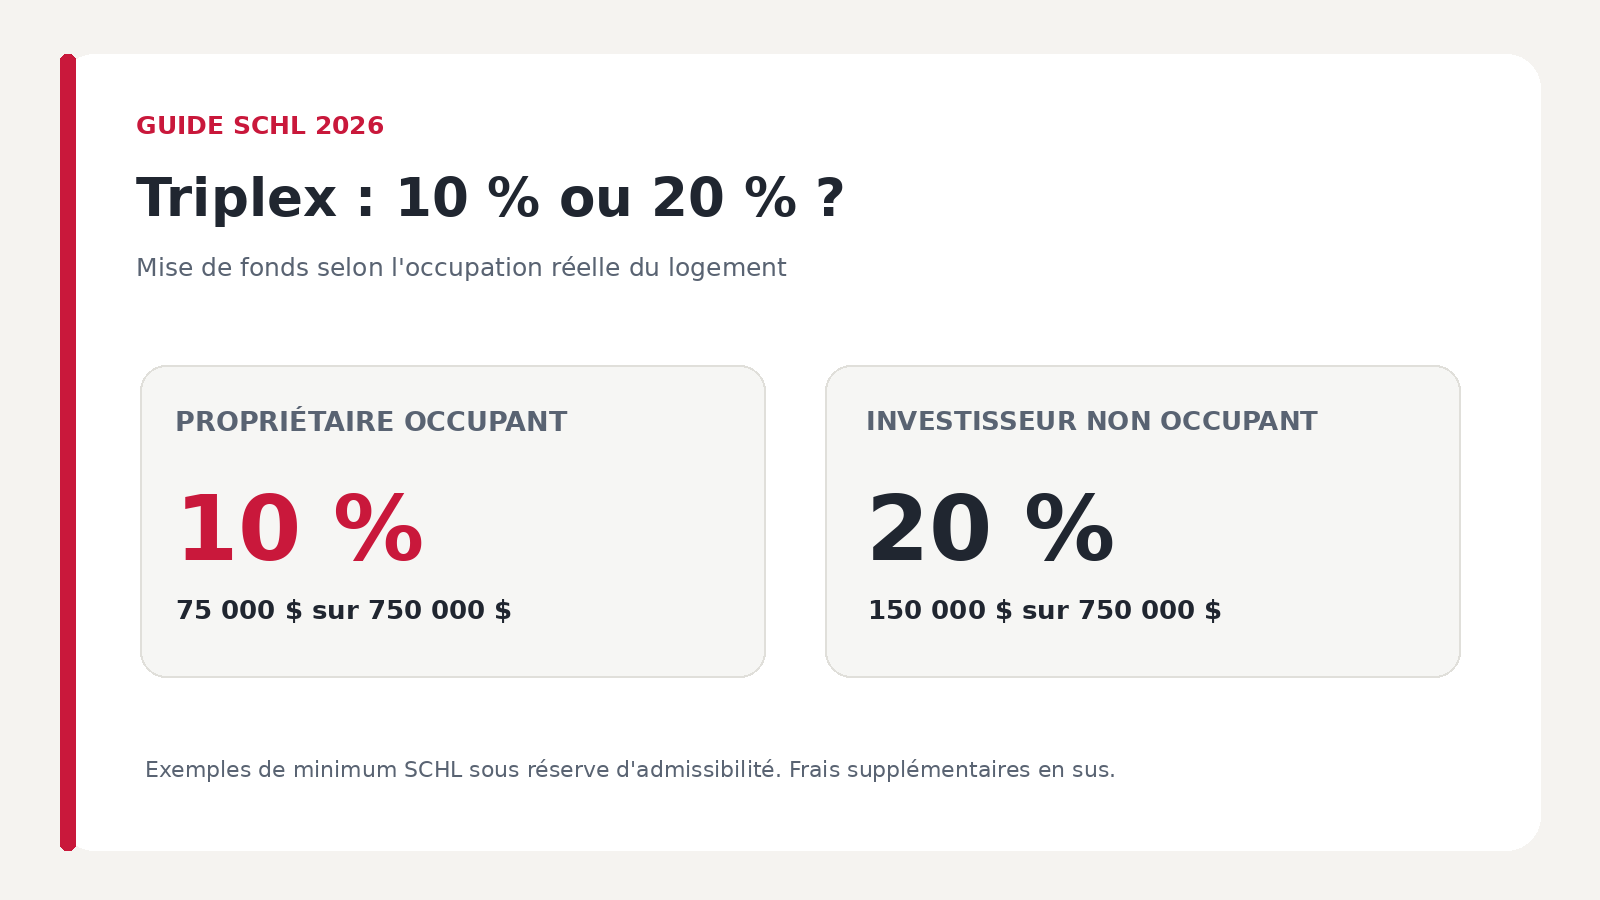
Tableau : mise de fonds d’un triplex de 500 000 $ à 1 200 000 $
| Prix hypothétique du triplex | Propriétaire occupant : 10 % | Non occupant : 20 % | Différence de liquidités |
|---|---|---|---|
| 500 000 $ | 50 000 $ | 100 000 $ | 50 000 $ |
| 650 000 $ | 65 000 $ | 130 000 $ | 65 000 $ |
| 750 000 $ | 75 000 $ | 150 000 $ | 75 000 $ |
| 900 000 $ | 90 000 $ | 180 000 $ | 90 000 $ |
| 1 200 000 $ | 120 000 $ | 240 000 $ | 120 000 $ |
Les nombres ci-dessus sont des calculs mathématiques simples sur des prix fictifs, non des prix moyens des triplex vendus à Québec ou Lévis. Attention : le plafond d’admissibilité du produit pour propriétaire occupant diffère de celui du produit destiné aux immeubles entièrement locatifs, dont le plafond SCHL est inférieur à 1 000 000 $. La colonne 20 % à 1 200 000 $ est donc une comparaison arithmétique, pas une affirmation d’admissibilité à l’assurance SCHL du programme locatif. Pour ce cas, le financement doit être vérifié séparément auprès du prêteur.
La simulation graphique de financement a été retirée pour corriger le taux de taxe applicable au Québec en 2026; le tableau ci-dessus présente les montants corrigés.
Étude de cas : acheter un triplex à 750 000 $ en occupant un logement
Imaginons un triplex à 750 000 $ à Québec : vous habitez le logement principal et les deux autres logements sont loués. Nous utilisons 10 % de mise de fonds, un taux hypothétique de 5 % et 25 ans d’amortissement, simplement pour montrer les ordres de grandeur. Aucune offre de financement n’est garantie.
| Poste | Montant de l’exemple |
|---|---|
| Prix d’achat | 750 000 $ |
| Mise de fonds (10 %) | 75 000 $ |
| Prêt avant prime d’assurance | 675 000 $ |
| Prime SCHL illustrative à 3,10 % du prêt | 20 925 $ |
| Taxe québécoise sur la prime d’assurance à 9 % (2026) | 1 883,25 $ |
| Prêt si la prime est ajoutée au capital | 695 925 $ |
| Versement mensuel illustratif à 5 % sur 25 ans | Environ 4 068 $ |
La mise à jour officielle de Revenu Québec confirme que le taux sur les primes d’assurance est de 9 % en 2026 et passera à 9,975 % pour les primes payées à partir du 1er janvier 2027. Le barème SCHL prévoit une prime de 3,10 % lorsque le ratio prêt-valeur se situe entre 85,01 % et 90 %, sous réserve des modalités du produit. La taxe québécoise sur la prime d’assurance (9 % en 2026) ne peut pas être ajoutée au prêt et doit donc être prévue en liquidités, en plus de la mise de fonds. D’autres surcharges peuvent s’appliquer selon le produit ou l’amortissement. Vérifier le barème officiel SCHL.
Les loyers paient-ils toute l’hypothèque?
Dans l’exemple, supposons que les deux appartements locatifs génèrent 1 500 $ chacun par mois, soit 3 000 $ au total. Le versement hypothécaire illustratif d’environ 4 068 $ moins les loyers de 3 000 $ laisse environ 1 068 $ par mois. Ce chiffre n’est ni le coût total du propriétaire occupant ni le flux de trésorerie réel : il faut encore intégrer taxes, assurances, réparations, entretien, énergie des parties communes, vacances locatives, mauvaises créances, dépenses de gestion, autres coûts et conséquences fiscales.
Un triplex dont les loyers semblent couvrir la majeure partie de l’hypothèque peut donc coûter sensiblement plus cher à exploiter que le simple écart entre loyers et mensualité. Inversement, le remboursement du capital accumule progressivement de l’équité, ce qui est distinct du flux de trésorerie disponible.
Quels revenus locatifs le prêteur utilisera-t-il pour vous qualifier?
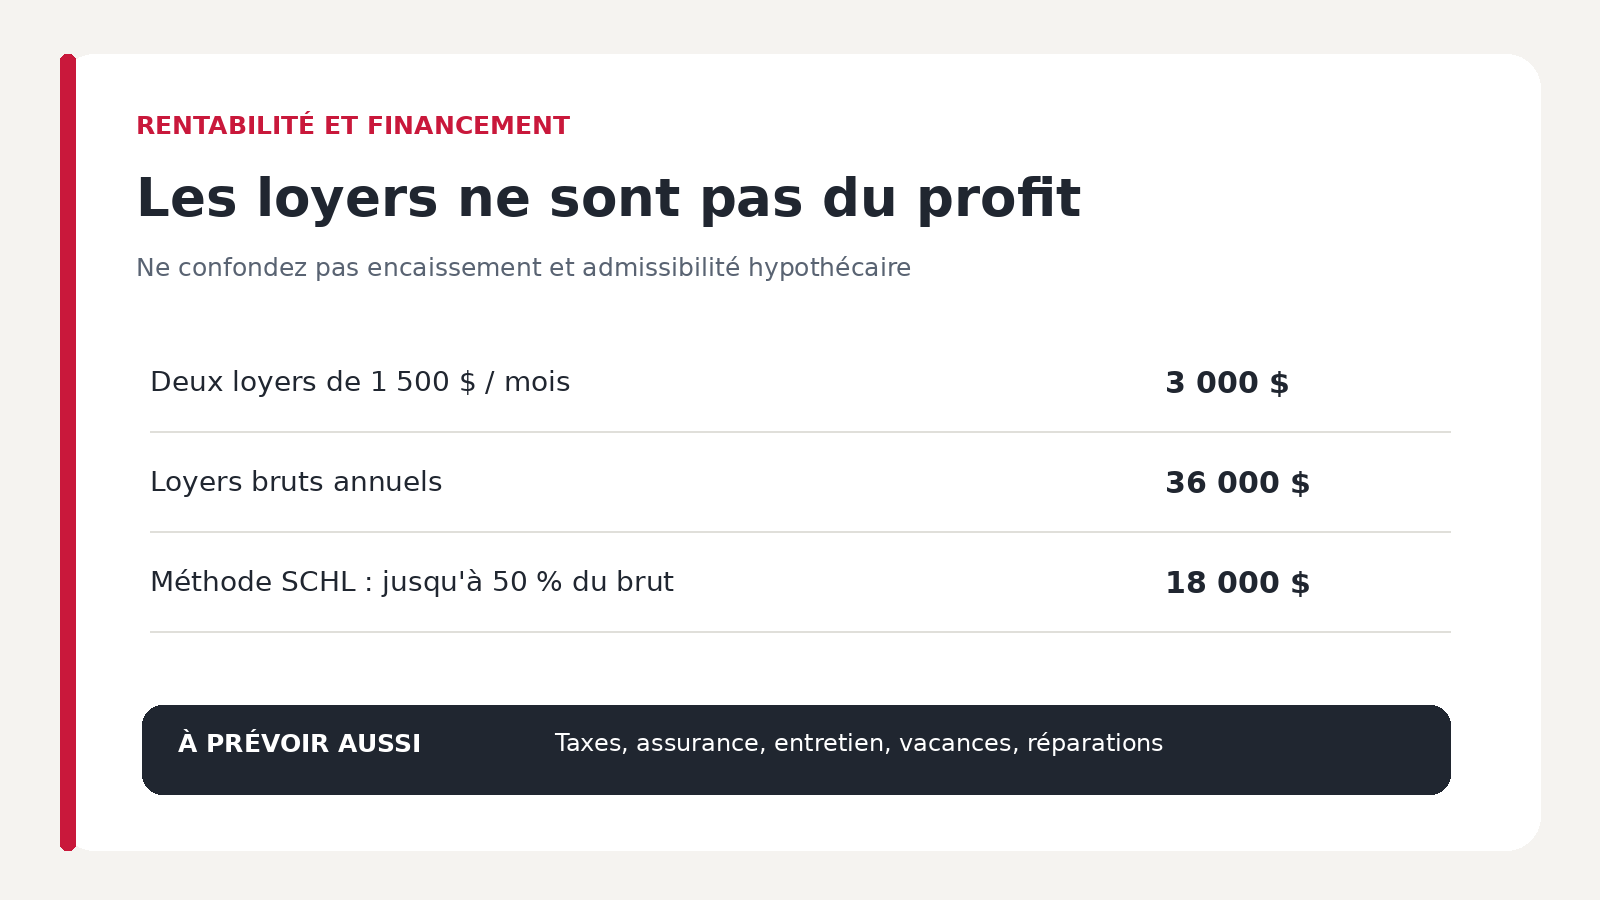
La SCHL prévoit, pour un immeuble occupé de trois ou quatre logements faisant l’objet d’une demande d’assurance, différentes approches de qualification : notamment jusqu’à 50 % du revenu de location brut ou l’utilisation du revenu locatif net selon la méthode applicable. Le prêteur tient compte aussi de vos autres revenus, dettes, du paiement hypothécaire, de la situation de l’immeuble et de ses propres politiques.
Si deux loyers totalisent 36 000 $ par année, la méthode des 50 % du revenu brut correspond à 18 000 $ par an considérés dans le calcul de qualification pertinent. Cela ne signifie pas que vous ne percevrez que 18 000 $, ni que la banque vous accordera automatiquement 18 000 $ de capacité d’emprunt supplémentaire. Source : SCHL — Revenu de location.
Pourquoi les chiffres du vendeur ne suffisent pas
Les loyers inscrits sur une annonce peuvent représenter des revenus potentiels, et non les sommes réellement reçues. Vérifiez les baux signés, leurs renouvellements, les dépôts reçus lorsqu’applicables, les inclusions, les logements vacants et les écarts entre loyers demandés et encaissés. Faites valider l’admissibilité des revenus par le courtier hypothécaire avant de déposer une offre sans condition de financement.
Triplex avec 10 % ou 20 % : quelle option est vraiment avantageuse?
Une mise de fonds de 10 % limite l’argent immobilisé à l’achat, mais implique généralement une assurance prêt hypothécaire et un capital emprunté plus élevé. Une mise de fonds de 20 % réduit le prêt initial et peut éviter la prime sur un financement conventionnel admissible, mais nécessite davantage de liquidités.
| Critère | 10 % propriétaire occupant | 20 % dans un financement admissible |
|---|---|---|
| Capital personnel sur 750 000 $ | 75 000 $ | 150 000 $ |
| Prêt de base | 675 000 $ | 600 000 $ |
| Assurance prêt | Habituellement requise | Généralement non requise pour un prêt conventionnel admissible |
| Liquidités restantes | Potentiellement plus élevées | Potentiellement plus faibles |
| Risque en cas d’imprévu | Dette et prime plus élevées | Moins de dette, mais réserve possiblement réduite |
Comparer deux scénarios demande de regarder le taux réel offert, la prime, l’amortissement, les mensualités, les revenus locatifs et la réserve de fonds restante. Le taux hypothécaire ne sera pas nécessairement identique entre un prêt assuré et un prêt conventionnel.
Frais d’achat souvent oubliés lorsqu’on investit dans un triplex
La mise de fonds n’est pas le montant total de liquidités nécessaires. À Québec, Lévis ou en Beauce, l’acheteur doit notamment prévoir les frais notariés, l’inspection du bâtiment et des logements, le certificat de localisation à examiner, la taxe de bienvenue, la taxe québécoise sur la prime d’assurance prêt lorsqu’applicable, les ajustements chez le notaire, les assurances et une réserve pour les réparations ou les périodes de vacance.
- Frais de clôture : droit de mutation, notaire, inspections et déboursés.
- Départ d’exploitation : réserve pour plomberie, toiture, chauffage, entretien et remplacements.
- Flux de trésorerie : marge permettant de gérer un loyer impayé ou une dépense imprévue.
- Fiscalité : les dépenses et revenus locatifs ne se traitent pas comme ceux d’une résidence entièrement personnelle; consultez un fiscaliste.
Pour comprendre le droit de mutation, voir notre guide sur la taxe de bienvenue. Pour l’analyse des immeubles, voir Duplex et triplex à Québec : calcul de rentabilité.
CELIAPP et RAP : peut-on financer la mise de fonds d’un triplex?
Oui, un logement situé dans un duplex, triplex ou quadruplex peut être une habitation admissible aux règles du CELIAPP et du RAP, si l’acheteur remplit les conditions de résidence et d’admissibilité. Pour le CELIAPP, les droits de participation commencent généralement à 8 000 $ l’année d’ouverture et sont soumis à un plafond cumulatif de 40 000 $. Le plafond actuel de retrait au RAP est de 60 000 $ par personne admissible. Ces programmes peuvent, dans certaines circonstances, être utilisés pour une même habitation sous réserve de leurs règles respectives.
Il est essentiel de faire confirmer votre admissibilité avant le retrait et de ne pas confondre logement principal réellement occupé et simple immeuble de placement. ARC — RAP et ARC — CELIAPP.
Le piège juridique : pouvez-vous réellement habiter le logement que vous visez?
Être admissible à une mise de fonds de propriétaire occupant ne donne pas automatiquement le droit d’évincer un locataire. Au Québec, les locataires bénéficient du droit au maintien dans les lieux, et la reprise d’un logement est régie par des règles strictes : qualité du propriétaire, motifs, échéances, avis, recours et protections particulières.
Dans un bail de plus de six mois, un avis de reprise doit généralement être transmis au moins six mois avant la fin du bail, mais une vente ne permet pas au nouvel acquéreur de déposer simplement l’avis avant d’être devenu propriétaire. Dans certaines structures de copropriété indivise, la reprise peut également être impossible. Vérifiez les conditions en détail avec un juriste et le Tribunal administratif du logement (TAL).
Quatre vérifications avant de signer une promesse d’achat
- Identifier quel logement sera libre à la date d’occupation réellement convenue.
- Lire les baux, leurs dates, les avis déjà transmis et les renseignements pertinents.
- Faire confirmer les conditions de reprise et les risques juridiques par un professionnel.
- Faire coordonner l’occupation promise avec la qualification au prêt et les conditions de la transaction.
Ne déclarez jamais une occupation fictive dans une demande de prêt. Votre intention réelle et vos obligations contractuelles doivent correspondre au financement sollicité.
Comment analyser la rentabilité d’un triplex à Québec ou Lévis?
En tant que propriétaire occupant, vous achetez à la fois un logement pour votre vie personnelle et une activité locative. Il faut donc séparer votre coût d’habitation du résultat d’exploitation des logements loués. Un bon comparatif retient les revenus réellement encaissables, les charges, les entretiens futurs, les vacances locatives et le coût du financement.
Le tableau de vérification d’un triplex
| Dimension | Question à poser | Pièce de vérification |
|---|---|---|
| Revenus | Les loyers annoncés correspondent-ils aux baux signés? | Baux et historique locatif disponibles |
| Dépenses | Qui paie chauffage, électricité, déneigement et entretien? | Factures et contrats disponibles |
| État | Quels travaux importants sont prévisibles? | Inspection, devis, rapports |
| Occupation | Quand l’unité désirée pourra-t-elle réellement être occupée? | Baux, calendrier, avis et avis juridique |
| Financement | Quels revenus la banque retiendra-t-elle? | Préautorisation propre au triplex |
| Revente | Quels acheteurs pourraient acquérir le bâtiment plus tard? | Comparables vendus et caractéristiques |
La situation du marché de Québec, Lévis, Sainte-Foy, Limoilou, Saint-Sauveur, Beauport ou des secteurs de Chaudière-Appalaches change l’offre de triplex, les loyers et les profils d’acheteurs. Évitez de transposer une moyenne régionale à un immeuble sans regarder son état, son emplacement, ses revenus et ses usages.
Sept étapes pour acheter un triplex propriétaire occupant
- Valider la stratégie : habiter quelle unité, avec quel horizon et quel budget?
- Rencontrer un spécialiste hypothécaire : demander la simulation pour un immeuble de trois logements et non une maison unifamiliale.
- Réunir les liquidités : mise de fonds, taxe sur prime éventuelle, droits de mutation et réserve de travaux.
- Rechercher des immeubles : comparer leurs baux, leurs revenus, leur état et leur localisation.
- Faire analyser les comparables : prix vendu, revenus, dépenses et état technique.
- Évaluer l’occupation : vérifier la disponibilité juridique du logement choisi.
- Structurer l’offre : conditions de financement, inspection, examen des documents, occupation et autres protections appropriées.
FAQ : mise de fonds triplex propriétaire occupant
Peut-on acheter un triplex avec 5 % de mise de fonds?
Pas avec le produit SCHL Achat destiné aux propriétaires occupants de trois ou quatre logements : le minimum prévu est de 10 %. La règle progressive de 5 % concerne les propriétés admissibles d’un ou deux logements.
Quelle mise de fonds pour un triplex à 600 000 $?
Le minimum mathématique est de 60 000 $ pour un propriétaire occupant admissible au programme assuré à 10 %, avant les frais connexes.
Est-ce que les loyers des deux autres logements comptent pour le prêt?
Oui, selon le cadre d’évaluation utilisé par le prêteur. Pour un triplex propriétaire occupant assuré SCHL, le prêteur peut notamment utiliser jusqu’à 50 % des loyers bruts ou une méthode fondée sur le revenu net.
Peut-on acheter un triplex locatif sans y habiter avec 10 %?
Le programme SCHL destiné aux petits immeubles entièrement locatifs prévoit plutôt une mise de fonds minimale de 20 %. D’autres produits ou structures de financement demandent une analyse distincte.
La prime SCHL peut-elle être ajoutée à l’hypothèque?
Généralement, la prime d’assurance peut être capitalisée dans le prêt selon les modalités applicables. En revanche, la taxe de vente provinciale sur cette prime doit être payée séparément.
Une mise de fonds de 20 % est-elle toujours préférable?
Pas nécessairement. Elle réduit la dette mais mobilise davantage de liquidités. Comparez les taux offerts, la capacité de conserver un fonds d’urgence et les dépenses prévues pour l’immeuble.
Puis-je reprendre le logement d’un locataire après l’achat?
Seulement si les exigences légales de reprise sont respectées. La vente d’un immeuble n’annule pas les droits du locataire; validez votre scénario avec le TAL ou un professionnel du droit.
Le CELIAPP peut-il servir pour un triplex?
Oui, lorsqu’un logement est destiné à être occupé comme habitation admissible et que l’acheteur respecte les conditions du programme.
Faut-il choisir le triplex avec les plus hauts loyers?
Pas sans analyser l’état du bâtiment, les obligations locatives, les dépenses, les loyers encaissables et la capacité de financement.
Votre prochain triplex à Québec ou Lévis : une stratégie avant la visite
L’Équipe Jean-François Morin accompagne les acheteurs et investisseurs immobiliers dans l’analyse des propriétés multilogements à Québec, Lévis et en Chaudière-Appalaches. Nous pouvons vous aider à comparer les immeubles, analyser leur prix, examiner les documents disponibles et coordonner les étapes avec les professionnels hypothécaires, juridiques et fiscaux appropriés.
Demandez une recherche de triplex et un premier scénario d’acquisition adapté à votre budget. Indiquez votre mise de fonds disponible, si vous comptez occuper une unité et les villes qui vous intéressent.
Mise à jour : 9 novembre 2026. Exemples financiers fictifs, calculés selon les barèmes SCHL consultés. Taux de 5 % purement hypothétique. Les critères peuvent évoluer; faites confirmer les conditions et les montants réels par votre prêteur.


