Acheter une maison sans mise de fonds au Québec : est-ce possible en 2026?
Peut-on vraiment acheter une maison sans mise de fonds au Québec?
La réponse courte est : pas au sens où aucune mise de fonds n’est requise.
Pour une hypothèque assurée, une mise de fonds minimale demeure généralement exigée. En revanche, il est parfois possible d’acheter sans avoir accumulé toute cette somme dans son propre compte bancaire, parce que la mise de fonds peut provenir de différentes sources admissibles.
Autrement dit, « acheter avec 0 $ comptant » ne veut pas dire qu’il n’y a aucune mise de fonds.
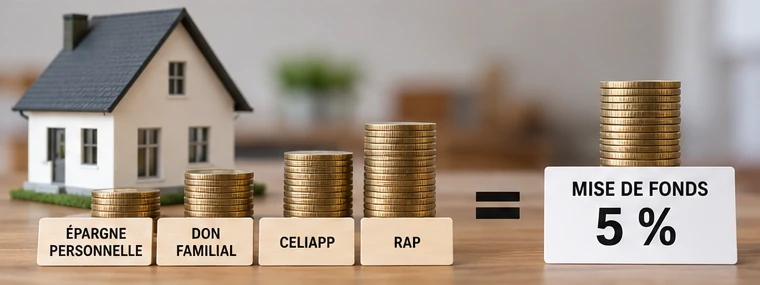
Cela signifie plutôt que l’acheteur peut, selon sa situation et les critères du prêteur, utiliser un don familial, un don d’équité, certains fonds enregistrés ou parfois des fonds empruntés admissibles.
En bref : acheter sans mise de fonds personnelle, est-ce possible?
Voici l’essentiel à comprendre :
- Une mise de fonds minimale est normalement obligatoire.
- Pour une propriété de 500 000 $ ou moins, le minimum est généralement de 5 %.
- Entre 500 000 $ et 1,5 M$, il faut généralement 5 % sur les premiers 500 000 $ + 10 % sur la portion excédentaire.
- À partir de 1,5 M$, la mise de fonds minimale est généralement de 20 %.
- La mise de fonds peut parfois provenir d’un don non remboursable, d’un don d’équité, de certains retraits admissibles ou de fonds empruntés contre des actifs démontrés, selon le prêteur et l’assureur.
- L’acheteur doit quand même satisfaire aux critères de revenu, de crédit et d’endettement.
Pourquoi parle-t-on quand même d’acheter avec « 0 $ comptant »?
L’expression est utilisée depuis longtemps en immobilier et en financement, mais elle prête à confusion.
Dans la majorité des cas, la banque ne finance pas 100 % du prix d’achat comme une hypothèque résidentielle traditionnelle.
Ce qui peut arriver, c’est que l’acheteur ne fournisse pas toute la mise de fonds à partir de ses économies personnelles.
Par exemple, une partie ou la totalité de la mise de fonds requise peut provenir :
- d’un don non remboursable d’un membre de la famille;
- d’un don d’équité lors d’une vente familiale;
- du RAP, lorsque les conditions sont respectées;
- du CELIAPP;
- de la vente d’un autre actif ou d’une autre propriété;
- dans certains dossiers, de fonds empruntés contre des actifs démontrés, si le prêteur et l’assureur acceptent la structure.
C’est cette distinction qui est importante.
Vous pourriez donc acheter sans avoir personnellement économisé toute la mise de fonds, mais la transaction doit tout de même respecter les exigences de financement.
Quelle mise de fonds faut-il réellement en 2026?
| Prix d’achat | Mise de fonds minimale générale |
|---|---|
| 500 000 $ ou moins | 5 % |
| Plus de 500 000 $ et moins de 1,5 M$ | 5 % sur les premiers 500 000 $ + 10 % sur l’excédent |
| 1,5 M$ ou plus | 20 % |
Si la mise de fonds est inférieure à 20 %, une assurance prêt hypothécaire est habituellement requise.
La propriété et l’emprunteur doivent alors respecter les critères de l’assureur et du prêteur.
Exemple : acheter une maison de 450 000 $ sans avoir 22 500 $ d’économies
Pour une propriété de 450 000 $, une mise de fonds minimale de 5 % représente :
22 500 $
Un acheteur qui n’a pas cette somme dans son compte bancaire pourrait, selon son dossier, la constituer avec une combinaison de sources admissibles.
Par exemple :
| Source | Montant |
|---|---|
| Épargne personnelle | 7 500 $ |
| Don familial non remboursable | 10 000 $ |
| CELIAPP | 5 000 $ |
| Total | 22 500 $ |
Dans ce scénario, l’acheteur n’a pas économisé seul l’entièreté de la mise de fonds, mais la mise de fonds minimale est quand même respectée.
C’est beaucoup plus exact que de dire que la maison est achetée « sans mise de fonds ».
Option 1 : recevoir un don familial
Un don non remboursable provenant d’un membre de la famille immédiate peut être accepté comme source de mise de fonds dans certains dossiers assurés.
Le prêteur peut demander une lettre confirmant que l’argent est réellement donné et qu’il ne s’agit pas d’un prêt déguisé.
Cette lettre peut notamment confirmer :
- le nom du donateur;
- son lien avec l’acheteur;
- le montant donné;
- le fait que la somme n’a pas à être remboursée;
- l’origine des fonds, selon les exigences du prêteur.
Le prêteur peut également demander une preuve que l’argent a bien été transféré dans le compte de l’acheteur.
À lire aussi
Aide des parents pour un premier achat : lettre de don et endosseur
Option 2 : utiliser un don d’équité
Le don d’équité est particulièrement intéressant lorsqu’un parent ou un proche possède déjà la propriété que l’acheteur souhaite acquérir.
Lorsqu’un parent vend sa propre propriété à son enfant pour un prix inférieur à la juste valeur marchande, l’écart peut constituer un don d’équité.
Cette équité peut, selon le prêteur et la structure du dossier, contribuer à la mise de fonds.
Exemple
Une maison a une juste valeur marchande de :
600 000 $
Le parent accepte de la vendre à son enfant pour :
540 000 $
L’écart est donc de :
60 000 $
Cette valeur peut potentiellement être reconnue dans la structure de financement comme don d’équité.
Il faut toutefois faire approuver le montage par le prêteur avant de conclure la transaction.
À lire aussi
Don d’équité au Québec : aider un proche à acheter une maison
Option 3 : utiliser le CELIAPP
Le CELIAPP permet aux personnes admissibles d’épargner pour l’achat d’une première propriété dans un compte enregistré offrant des avantages fiscaux.
Les retraits admissibles peuvent ensuite être utilisés pour financer une partie de la mise de fonds.
Le CELIAPP ne transforme donc pas une transaction en achat « sans mise de fonds », mais il peut réduire fortement la somme qu’un acheteur doit accumuler dans un compte d’épargne ordinaire.
Pour plusieurs premiers acheteurs, il peut devenir l’un des outils les plus intéressants pour constituer progressivement une mise de fonds.
Option 4 : utiliser le RAP
Le Régime d’accession à la propriété, mieux connu sous le nom de RAP, permet à certaines personnes admissibles de retirer des sommes de leur REER pour acheter ou construire une habitation admissible.
Le RAP peut être combiné avec d’autres sources de mise de fonds lorsque les conditions du programme et du prêteur sont respectées.
Un acheteur pourrait donc, par exemple, combiner :
- épargne;
- CELIAPP;
- RAP;
- don familial.
Encore une fois, l’objectif n’est pas de contourner la mise de fonds minimale, mais de réunir cette mise de fonds à partir de plusieurs sources autorisées.
Option 5 : emprunter une partie de la mise de fonds
C’est l’option qui se rapproche le plus de l’expression « 0 $ comptant », mais elle ne convient pas à tous les dossiers.
Dans certaines situations, des fonds empruntés peuvent être acceptés comme source de mise de fonds lorsque le prêteur et l’assureur hypothécaire acceptent la structure.
Cela peut notamment comprendre, selon le dossier :
- une marge de crédit;
- un prêt personnel;
- un emprunt garanti par certains actifs;
- une autre source de financement reconnue par le prêteur.
Mais il y a un point extrêmement important :
La dette utilisée pour constituer la mise de fonds augmente votre niveau d’endettement.
Elle peut donc réduire votre capacité d’emprunt hypothécaire.
Le prêteur analysera notamment :
- vos revenus;
- vos dettes actuelles;
- la nouvelle dette utilisée pour la mise de fonds;
- votre dossier de crédit;
- vos ratios d’endettement;
- la valeur de la propriété;
- les critères de l’assureur hypothécaire.
Ce n’est donc pas une stratégie à mettre en place après avoir fait une promesse d’achat sans en parler au prêteur.
Peut-on utiliser une marge de crédit comme mise de fonds?
Parfois, oui.
Mais uniquement si le prêteur accepte la source des fonds et si votre endettement global demeure conforme à ses critères.
Une marge de crédit personnelle ou garantie ne doit jamais être cachée au prêteur.
L’institution financière doit connaître :
- l’origine de la mise de fonds;
- le solde de la marge;
- le paiement mensuel associé;
- l’impact de cette dette sur votre capacité d’emprunt.
Imaginez que vous empruntiez 25 000 $ sur une marge de crédit pour constituer votre mise de fonds.
Vous pourriez techniquement avoir la somme nécessaire pour acheter la propriété, mais le paiement de cette marge de crédit sera ajouté dans le calcul de votre endettement.
Votre capacité hypothécaire pourrait donc diminuer.
Est-ce une bonne idée d’emprunter sa mise de fonds?
Pas nécessairement.
Une mise de fonds empruntée peut permettre à certains acheteurs d’entrer plus rapidement sur le marché, mais elle augmente aussi le risque financier.
Vous commencez votre vie de propriétaire avec :
- une hypothèque;
- une dette supplémentaire;
- des taxes municipales;
- une assurance habitation;
- des frais d’entretien;
- des dépenses imprévues liées à la propriété.
Avant de choisir cette stratégie, il faut notamment vérifier :
- le paiement mensuel total après l’achat;
- la capacité à absorber une hausse de dépenses;
- le fonds d’urgence restant après la transaction;
- les frais de notaire;
- la taxe de bienvenue;
- l’assurance habitation;
- les ajustements de taxes;
- les réparations ou travaux à prévoir;
- les coûts liés au déménagement.
Un acheteur peut réussir à obtenir le financement de la propriété tout en étant trop serré financièrement après l’achat.
C’est précisément ce qu’il faut éviter.
La banque peut-elle financer 100 % du prix de la maison?
Dans une hypothèque résidentielle traditionnelle assurée, la règle générale demeure qu’une mise de fonds minimale doit être fournie.
Il ne faut donc pas confondre :
1. Une banque qui finance 100 % du prix avec une seule hypothèque
et
2. Une mise de fonds provenant d’une autre source admissible
Ce sont deux réalités différentes.
Par exemple, une personne pourrait acheter une maison avec :
- 95 % financé par l’hypothèque;
- 5 % provenant d’un don familial.
L’acheteur n’aurait peut-être utilisé aucune de ses économies personnelles, mais il y aurait quand même une mise de fonds de 5 %.
Attention aux anciennes offres « 0 $ comptant »
Plusieurs anciennes publicités immobilières ou hypothécaires promettaient d’acheter avec « zéro comptant » grâce à certains programmes ou montages financiers.
Les règles hypothécaires ont changé au fil du temps.
Un programme présenté il y a plusieurs années ne doit donc pas être considéré comme disponible aujourd’hui sans validation.
C’est particulièrement important lorsqu’on consulte de vieux articles, publications Facebook ou pages immobilières qui parlent encore de :
- financement 100 %;
- programme spécial zéro comptant;
- remboursement automatique de la mise de fonds;
- prêt personnel jumelé à l’hypothèque;
- promotions hypothécaires qui n’existent plus.
En 2026, il faut vérifier chaque stratégie avec un professionnel du financement hypothécaire avant de l’utiliser.
Combien d’argent faut-il prévoir en plus de la mise de fonds?
Même si votre mise de fonds provient entièrement d’une source externe, vous aurez généralement besoin de liquidités pour plusieurs autres dépenses.
| Dépense | À prévoir |
|---|---|
| Notaire | Honoraires et déboursés |
| Droit de mutation | Selon la municipalité et la base d’imposition |
| Inspection préachat | Selon la propriété et le mandat |
| Assurance habitation | Généralement requise avant le financement final |
| Taxe provinciale sur la prime d’assurance hypothécaire | À payer comptant au Québec lorsqu’applicable |
| Déménagement | Variable |
| Travaux | Selon l’état de la propriété |
| Fonds d’urgence | Fortement recommandé |
C’est pourquoi « avoir la mise de fonds » et « avoir assez d’argent pour acheter » ne veulent pas exactement dire la même chose.
Vous pouvez avoir réussi à réunir votre 5 % et quand même manquer de liquidités pour finaliser confortablement la transaction.
Un exemple plus réaliste du budget nécessaire
Supposons une maison de 400 000 $.
La mise de fonds minimale de 5 % serait :
20 000 $
Mais l’acheteur pourrait également devoir prévoir :
- inspection;
- notaire;
- droit de mutation;
- assurance habitation;
- déménagement;
- ajustements de taxes;
- premiers travaux;
- réserve d’urgence.
Une personne ayant exactement 20 000 $ disponibles pourrait donc être théoriquement capable de fournir sa mise de fonds tout en étant financièrement trop serrée pour les autres dépenses.
Une bonne planification doit regarder l’ensemble de la transaction, pas seulement le 5 %.
Quelle stratégie est la plus saine?
Dans la plupart des cas, la meilleure stratégie demeure celle qui permet de respecter la mise de fonds minimale tout en conservant une marge de sécurité après la transaction.
Selon votre situation, cela peut vouloir dire :
- acheter une propriété légèrement moins chère;
- utiliser une combinaison d’épargne et de CELIAPP;
- utiliser le RAP;
- recevoir un don familial;
- utiliser un don d’équité;
- attendre quelques mois pour augmenter l’épargne;
- ou structurer une mise de fonds non traditionnelle avec le prêteur lorsqu’elle est admissible.
Le fait qu’un prêteur accepte un montage financier ne signifie pas automatiquement qu’il s’agit du meilleur choix pour votre budget.
Et si vos parents veulent vous aider?
L’aide familiale peut prendre plusieurs formes.
Le don en argent
Le parent remet directement une somme d’argent à l’acheteur.
Le don d’équité
Le parent vend sa propriété sous sa juste valeur marchande et transfère ainsi une partie de son équité à l’acheteur.
Le coemprunteur
Le parent devient partie au financement et assume certaines obligations liées au prêt.
La caution
Le parent peut, dans certains dossiers, garantir certaines obligations de l’emprunteur.
Ces stratégies ont des impacts très différents.
Il faut donc éviter de simplement dire :
« Mes parents vont m’aider. »
La vraie question est :
Comment vont-ils vous aider, et comment le prêteur traitera-t-il cette aide?
Pourquoi obtenir une préapprobation avant de commencer les visites?
Si votre mise de fonds n’est pas simplement constituée d’économies déjà disponibles, une préapprobation devient encore plus importante.
Vous devriez idéalement expliquer dès le départ au professionnel du financement :
- combien vous avez personnellement;
- combien proviendra d’un don;
- si vous comptez utiliser le RAP;
- si vous avez un CELIAPP;
- si une partie de la mise de fonds sera empruntée;
- si vous envisagez un don d’équité;
- si un parent sera coemprunteur ou caution.
Le prêteur peut alors confirmer ce qui est réellement acceptable avant que vous déposiez une promesse d’achat.
Peut-on acheter plus rapidement grâce à ces stratégies?
Oui, dans certains cas.
Un acheteur qui pensait devoir attendre deux ou trois ans pour économiser toute sa mise de fonds peut parfois être prêt plus tôt grâce à une combinaison de :
- CELIAPP;
- RAP;
- don familial;
- don d’équité;
- autres sources admissibles.
Mais acheter plus rapidement n’est avantageux que si votre situation financière demeure solide après la transaction.
L’objectif n’est pas simplement de réussir à acheter.
L’objectif est de pouvoir conserver la propriété confortablement par la suite.
FAQ — Acheter une maison sans mise de fonds au Québec
Peut-on acheter une maison avec 0 $ dans son compte?
C’est possible dans certaines situations particulières si la mise de fonds provient entièrement de sources admissibles externes.
Mais il faut quand même prévoir des liquidités pour les autres frais de transaction.
Chaque dossier doit être approuvé par le prêteur.
Peut-on emprunter le 5 % de mise de fonds?
Dans certains dossiers, une source empruntée peut être acceptable.
Le prêteur doit toutefois intégrer cette dette dans le calcul de votre capacité d’emprunt.
Ce n’est donc pas parce que vous pouvez emprunter la mise de fonds que vous serez automatiquement admissible à l’hypothèque.
Un parent peut-il payer toute ma mise de fonds?
Oui, un don non remboursable provenant d’un membre de la famille immédiate peut être accepté par certains prêteurs et assureurs, sous réserve des documents demandés.
Il faut généralement démontrer que le montant est véritablement donné et qu’il ne doit pas être remboursé.
Un don d’équité peut-il remplacer la mise de fonds?
Il peut contribuer à satisfaire l’exigence de mise de fonds dans une transaction familiale.
La structure doit toutefois être approuvée par le prêteur.
Ai-je besoin de 20 % pour acheter une maison?
Non.
Pour une propriété admissible à l’assurance prêt hypothécaire, la mise de fonds minimale peut commencer à 5 %.
Une mise de fonds de 20 % permet toutefois généralement d’éviter l’assurance prêt hypothécaire.
Peut-on utiliser le CELIAPP et le RAP ensemble?
Dans plusieurs situations admissibles, ces outils peuvent être utilisés dans le cadre du même projet d’achat.
Il faut toutefois respecter les conditions propres à chacun des programmes.
Est-ce que la banque regarde d’où vient la mise de fonds?
Oui.
Le prêteur doit généralement vérifier la provenance des fonds.
Il peut demander :
- relevés bancaires;
- preuves de transferts;
- lettre de don;
- relevés de REER;
- relevés de CELIAPP;
- documents relatifs à une vente d’actif;
- documents relatifs à une dette utilisée pour la mise de fonds.
Quel est le principal risque d’une mise de fonds empruntée?
Vous commencez votre vie de propriétaire avec davantage de dettes.
Le paiement de la dette utilisée pour la mise de fonds s’ajoute aux paiements hypothécaires et aux autres coûts liés à la propriété.
Votre budget mensuel peut donc devenir beaucoup plus serré.
Acheter avec une petite mise de fonds est-il mauvais?
Pas nécessairement.
Une petite mise de fonds peut permettre d’accéder plus rapidement au marché.
Mais il faut comparer cet avantage avec :
- la prime d’assurance hypothécaire;
- le montant total emprunté;
- les paiements mensuels;
- le fonds d’urgence disponible;
- votre niveau d’endettement.
L’essentiel à retenir
Il n’existe pas de règle générale permettant d’acheter une maison sans aucune mise de fonds.
En revanche, il est tout à fait possible que la mise de fonds ne provienne pas entièrement de vos économies personnelles.
Elle peut notamment être constituée grâce à :
- un don familial;
- un don d’équité;
- le CELIAPP;
- le RAP;
- la vente d’un actif;
- certaines sources de fonds empruntés acceptées par le prêteur.
La mise de fonds minimale commence généralement à 5 % pour les propriétés de 500 000 $ ou moins.
Le point le plus important est de faire valider la provenance des fonds et votre capacité d’emprunt avant de déposer une promesse d’achat.
Vous voulez savoir quelle structure de mise de fonds pourrait fonctionner dans votre situation?
L’Équipe Jean-François Morin peut vous accompagner dans votre projet immobilier et coordonner les démarches avec les professionnels du financement.
Dernière mise à jour : 7 octobre 2026. Cet article fournit de l’information générale et ne constitue pas un avis hypothécaire ou financier. Les critères peuvent varier selon les prêteurs et les assureurs.