marché immobilier québécois

Le guide incontournable du marché immobilier québécois pour acheteurs et vendeurs

Vous songez à acheter ou vendre une propriété dans la magnifique région de la Capitale-Nationale ? Le marché immobilier québécois a prouvé son incroyable vigueur récemment, avec plus de 97 200 transactions enregistrées à travers la province en 2025. C’est un milieu dynamique, mais qui demande une préparation sans faille.

Que vous cherchiez votre première maison unifamiliale ou que vous souhaitiez obtenir le meilleur prix pour votre condo actuel, une transaction immobilière reste le plus grand projet financier d’une vie. Face aux variations du taux hypothécaire, à un inventaire de propriétés historiquement bas et aux tendances de prix qui continuent de grimper à Québec, il est normal de se poser de multiples questions avant de plonger.

Est-ce le bon moment pour passer à l’action cette année ? Quels sont les secteurs offrant le meilleur potentiel d’investissement ? Comment tirer son épingle du jeu dans un marché de vendeurs ?

Dans cet article, nous décortiquons la réalité actuelle du marché immobilier québécois. Découvrez des données à jour tirées du plus récent bilan annuel, des conseils pratiques et les stratégies pour réussir votre projet d’achat ou de vente dans la région de Québec.

1. Est-ce le bon moment pour acheter ou vendre une maison à Québec cette année ?

C’est la question que tout acheteur et vendeur se pose. Pour y répondre, il faut regarder l’équilibre entre l’offre et la demande. Actuellement, la région de Québec navigue en plein dans un fort marché de vendeurs. En 2025, la demande a largement excédé l’offre disponible.

Qu’est-ce que cela signifie concrètement ?

  • Pour les vendeurs : L’inventaire de propriétés à vendre demeure bien en deçà des moyennes historiques. Si votre maison est au juste prix, elle trouvera très rapidement preneur. À l’échelle provinciale, une maison unifamiliale s’est vendue en moyenne en seulement 46 jours l’an dernier !

  • Pour les acheteurs : La compétition est forte. Avec la stabilisation anticipée du taux directeur et des taux d’intérêt, les acheteurs retrouvent un peu de confiance et de pouvoir d’achat. Il faut toutefois rester stratégique face aux situations de surenchère qui demeurent fréquentes.

Travailler avec un courtier immobilier qui connaît le pouls quotidien des transactions est essentiel. Nos experts de l’équipe Jean-François Morin sont là pour vous aider à choisir le bon moment selon votre capacité d’emprunt réelle.
2. Comment évoluent les prix des propriétés dans la grande région de Québec ?

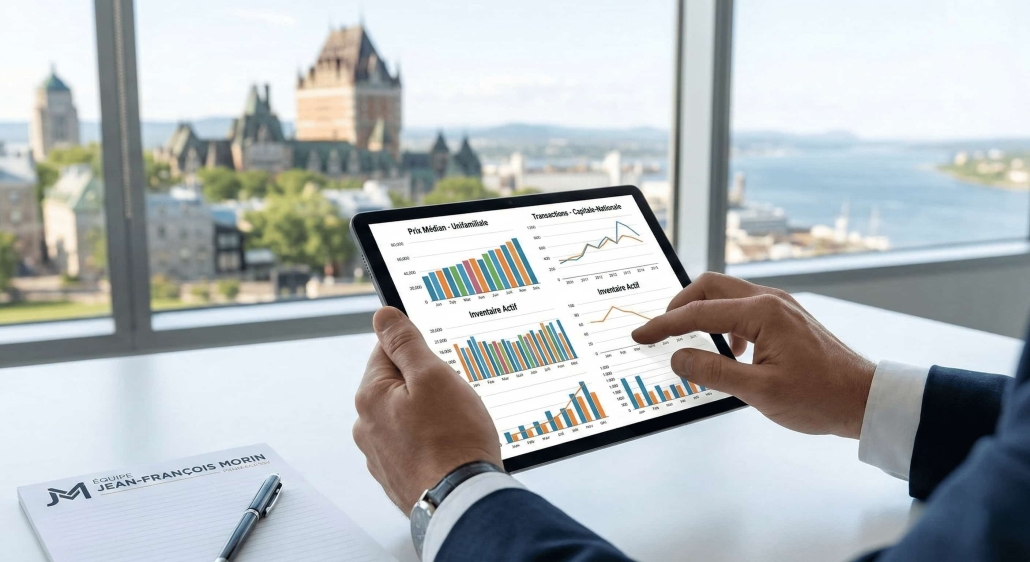
Si l’on compare le marché immobilier québécois de la Capitale-Nationale à celui de la métropole, Québec se démarque par une croissance forte et soutenue. Selon les plus récentes données de l’APCIQ et de Centris, les ventes ont progressé de 5 % à Québec en 2025, et la croissance des prix y a été plus prononcée que dans l’ouest de la province.

Voici un portrait de l’évolution de la valeur selon le type de propriété :

  • La maison unifamiliale : Elle demeure le segment le plus recherché. Avec une hausse des ventes de 8 % au Québec l’an dernier, la rareté de l’offre pousse le prix médian vers le haut de façon marquée.

  • La copropriété (condo) : Très populaire auprès des premiers acheteurs, le condo reste une porte d’entrée plus abordable. C’est un marché où l’offre commence tranquillement à se rééquilibrer, adoucissant légèrement la progression des prix.

  • Les plex : C’est le segment le plus effervescent actuellement (+13 % de ventes en 2025) ! La forte demande locative en fait un investissement extrêmement prisé.

D’ailleurs, pour 2026, les prévisions indiquent que les prix dans la région de Québec afficheront des progressions plus soutenues que la moyenne provinciale, propulsées par cette pénurie d’offre persistante. Vous pouvez également consulter RE/MAX Québec pour des analyses complémentaires sur les tendances du marché.

3. Quels sont les meilleurs quartiers où acheter ou investir à Québec ?

La région de Québec offre une belle diversité. Le choix du secteur aura un impact direct sur votre tranquillité d’esprit et sur le rendement de votre investissement résidentiel.

Voici un aperçu des secteurs les plus dynamiques du marché immobilier québécois local :

  • Sainte-Foy / Sillery / Cap-Rouge : Des secteurs de choix, très en demande. La proximité des services, de l’université et des grands axes routiers en fait une valeur sûre pour la revente ou la location.

  • Beauport et Charlesbourg : Le paradis du quartier familial par excellence. On y trouve de belles maisons avec cour, parfaites pour s’éloigner du bruit tout en restant près du centre.

  • Lévis (Rive-Sud) : Attirant par son dynamisme économique, ce secteur offre souvent des options plus abordables et des quartiers en pleine croissance.

Pour valider le zonage, le rôle d’évaluation ou les futurs projets de développement d’un secteur, les registres de la Ville de Québec sont incontournables.

Envie de tâter le terrain ? Découvrez dès maintenant nos propriétés à vendre à Québec pour cibler les quartiers qui correspondent à votre budget.
4. Comment vendre ma propriété rapidement et au meilleur prix ?

Dans un marché compétitif, une simple pancarte sur le terrain n’est pas suffisante pour obtenir le maximum de vos acquis. Une solide stratégie de mise en marché est indispensable pour attirer les bons acheteurs.

Voici les éléments clés pour une vente réussie :

  1. L’évaluation du juste prix : Un prix trop haut fera stagner la propriété ; un prix trop bas vous fera laisser de l’argent sur la table. Une évaluation professionnelle basée sur les statistiques locales récentes est primordiale.

  2. La préparation de la propriété : Un peu de home staging, des réparations mineures et un bel éclairage font toute la différence lors d’une visite libre.

  3. Une visibilité optimale : Des photos de haute qualité et une diffusion massive sur les bonnes plateformes.

La négociation immobilière suite à la réception d’une promesse d’achat est souvent chargée en émotions. En confiant la vente à un professionnel du courtage, vous gardez la tête froide. Prêt à faire évaluer votre maison ? Contactez nos courtiers dès aujourd’hui pour une estimation gratuite et réaliste.

5. Quelles sont les étapes pour acheter une propriété au Québec ?

Devenir propriétaire au Québec demande de suivre un cheminement clair, encadré par des lois strictes pour protéger le public.

Voici comment bien structurer votre achat :

  • La préautorisation hypothécaire : Avant même de regarder les inscriptions, fixez votre budget et bloquez votre taux de financement.

  • La mise de fonds : Au Canada, le minimum requis est de 5 %. Si votre mise de fonds est inférieure à 20 %, vous devrez obtenir une assurance prêt auprès de la SCHL (Société canadienne d’hypothèques et de logement).

  • La promesse d’achat : Une fois la maison de vos rêves trouvée, votre courtier rédige cette entente légale, incluant vos conditions (financement, inspection).

  • L’inspection préachat : Une étape non négociable pour détecter d’éventuels problèmes de structure ou de toiture.

  • La signature chez le notaire : Ce juriste québécois s’assure que les titres sont clairs, vérifie le certificat de localisation et procède au transfert des fonds.

Sachez qu’au Québec, le travail des courtiers est rigoureusement encadré. En faisant affaire avec nous, vous êtes soutenu et protégé par l’OACIQ (Organisme d’autoréglementation du courtage immobilier du Québec). Prévoyez aussi vos frais de clôture, incluant l’inspection, les frais de notaire et la fameuse taxe de bienvenue (taxe de mutation).
Concrétisez votre projet en toute confiance

Le marché immobilier québécois actuel, bien que complexe et limité en inventaire, regorge de possibilités pour ceux qui sont bien préparés. La propriété résidentielle reste plus que jamais une valeur sûre face à l’incertitude économique.

Chaque transaction est unique. Ne laissez pas les statistiques vous intimider : la clé du succès réside dans un accompagnement professionnel, humain et transparent.

Vous aimeriez discuter de votre projet ? Nous serions ravis de vous conseiller. Pour découvrir comment nous faisons la différence, n’hésitez pas à en savoir plus sur notre équipe.
image de achat immobilier à quebec - équipe Jean-François Morin

Achat immobilier à Québec : Le guide complet pour réussir votre transaction en 2026

Se lancer dans un achat immobilier est souvent le projet financier le plus important d’une vie. Dans la grande région de Québec, le marché est dynamique et offre de superbes opportunités. Que vous cherchiez un condo urbain ou une maison familiale en banlieue, la préparation est la clé du succès.

Cependant, entre la recherche du bon quartier, le financement et les aspects légaux, il est facile de s’y perdre. Les acheteurs se posent de nombreuses questions : par où commencer? Quel budget prévoir?

Dans ce guide complet, l’équipe Jean-François Morin vous dévoile toutes les étapes pour naviguer avec confiance dans le marché immobilier de la Capitale-Nationale.

Découvrez nos conseils d’experts pour transformer votre rêve de devenir propriétaire en réalité, sans stress ni mauvaises surprises.

1. Les grandes étapes pour un achat immobilier réussi à Québec

Un achat de propriété ne s’improvise pas. Pour éviter les faux pas, il faut suivre un processus clair et structuré.

Voici les grandes étapes qui jalonnent le parcours de l’acheteur :

  • L’évaluation de vos besoins : Déterminez vos critères essentiels (nombre de chambres, proximité des écoles, type de bâtiment).

  • La préautorisation bancaire : C’est le point de départ incontournable avant même de visiter une maison.

  • La recherche active : L’exploration des inscriptions sur les plateformes reconnues et les visites sur le terrain.

  • La promesse d’achat : La rédaction de votre offre officielle au vendeur.

  • L’inspection et le financement final : La levée des conditions pour sécuriser la transaction.

  • La signature chez le notaire : L’acte de vente final et la remise des clés.

Pour dénicher la perle rare, la recherche sur Centris, le portail officiel des courtiers, reste l’outil le plus puissant.

Toutefois, rien ne remplace l’œil averti d’un professionnel lors des visites pour évaluer l’état réel d’un bâtiment ancien ou neuf.

Vous êtes prêt à entamer vos recherches? Découvrez dès maintenant les propriétés à vendre à Québec disponibles sur notre site.

2. Planifier les finances et le budget : mise de fonds et hypothèque

L’aspect financier est le nerf de la guerre en immobilier.

Avant de rêver à de futures rénovations ou à votre déménagement, il faut solidifier votre dossier d’emprunt.

La mise de fonds et les aides gouvernementales

La mise de fonds est la somme d’argent que vous payez comptant lors de l’achat.

Au Canada, le minimum requis dépend du prix d’achat de la propriété :

  • 5 % pour une maison de 500 000 $ ou moins.

  • 10 % sur la portion excédentaire entre 500 000 $et 999 999$.

  • 20 % obligatoires pour les propriétés de 1 million de dollars et plus, ou pour un investissement locatif (ex: duplex non occupé par le propriétaire).

Si votre mise de fonds est inférieure à 20 %, vous devrez obligatoirement souscrire à une assurance prêt hypothécaire.

Cette protection, souvent fournie par la SCHL, protège le prêteur en cas de défaut de paiement.

Heureusement, plusieurs outils fiscaux existent pour vous aider à amasser ce capital :

  • Le CELIAPP : Le compte d’épargne libre d’impôt pour l’achat d’une première propriété, un incontournable en 2026.

  • Le RAP (Régime d’accession à la propriété) : Permet de retirer jusqu’à 35 000 $ de vos REER sans pénalité fiscale immédiate.

L’hypothèque et la préautorisation

Obtenir une préautorisation hypothécaire vous donne l’heure juste sur votre capacité d’emprunt.

Elle gèle également un taux d’intérêt pour une période donnée (souvent 90 à 120 jours).

Les décisions de la Banque du Canada influencent directement ces taux, d’où l’importance de bien magasiner son hypothèque.

Les frais de clôture à ne pas oublier

Le prix de la maison n’est pas la seule dépense. Prévoyez environ 1,5 % à 3 % du prix d’achat pour couvrir différents frais :

  • La taxe de mutation immobilière : Communément appelée taxe de bienvenue, calculée selon la valeur de la propriété.

  • Les frais de notaire : Pour la rédaction de l’acte de vente et de l’acte de prêt.

  • L’inspection préachat : Un investissement crucial pour votre tranquillité d’esprit.

  • L’évaluation agréée : Parfois exigée par la banque pour confirmer la valeur du résidentiel.


3. Achat immobilier : choisir le meilleur quartier dans la Capitale-Nationale

La localisation est le seul élément d’une propriété que vous ne pourrez jamais modifier.

La Région métropolitaine de Québec (RMR) propose des milieux de vie variés, adaptés à chaque profil d’acheteur.

Les secteurs familiaux et les banlieues prisées

Si vous cherchez une maison unifamiliale ou un jumelé avec une belle cour, certains arrondissements se démarquent.

Le secteur de Sainte-Foy–Sillery–Cap-Rouge est très recherché.

On y trouve d’excellentes écoles, de grands espaces verts et une valeur de revente toujours forte.

C’est un choix sûr pour un investissement immobilier.

Pour un environnement hautement familial à des prix souvent plus accessibles, Charlesbourg et Beauport sont d’excellentes options.

Ces secteurs offrent une belle qualité de vie, des parcs nombreux et un accès rapide au centre-ville.

N’hésitez pas à consulter les données d’urbanisme de la Ville de Québec pour valider les projets de développement futurs de votre quartier cible.

La vie urbaine : Limoilou et Saint-Roch

Pour les jeunes professionnels ou les amateurs de vie urbaine, l’achat d’un condo dans les quartiers centraux est très populaire.

Limoilou séduit avec ses ruelles animées, ses commerces locaux et sa fameuse 3e Avenue.

Saint-Roch, quant à lui, est le cœur technologique et culturel de la ville, parfait pour ceux qui veulent tout faire à pied.

4. Pourquoi faire appel à un courtier immobilier pour acheter?

Beaucoup d’acheteurs pensent pouvoir naviguer seuls dans le marché immobilier.

Pourtant, l’accompagnement d’un courtier immobilier représente un avantage majeur, et ce, sans frais directs pour l’acheteur (la commission est généralement payée par le vendeur).

Voici pourquoi confier votre recherche à notre équipe est une stratégie gagnante :

  • Un accès privilégié au marché : Nous repérons les nouveautés rapidement, parfois même avant qu’elles ne soient affichées publiquement.

  • Une expertise en évaluation : Nous analysons les comparables vendus pour nous assurer que vous payez le juste prix.

  • L’art de négocier : Dans un marché compétitif, savoir négocier les conditions et le prix fait toute la différence.

  • La protection légale : Nous rédigeons des contrats sans faille pour protéger vos intérêts.

La profession est d’ailleurs strictement encadrée par la Loi sur le courtage immobilier du Québec.

En travaillant avec un professionnel certifié, vous bénéficiez de la protection de l’OACIQ, l’Organisme d’autoréglementation du courtage immobilier du Québec.

Vous souhaitez un partenaire de confiance pour votre projet? Venez en savoir plus sur notre équipe et découvrez notre approche personnalisée.

5. Conclure la transaction légalement : de la promesse d’achat au notaire

Vous avez eu un coup de cœur? Il est temps de passer à l’action et de sécuriser la transaction.

Cette phase implique des documents légaux importants qu’il faut maîtriser à la perfection.

La promesse d’achat (PA)

La promesse d’achat est le contrat qui vous lie au vendeur.

Elle doit inclure le prix offert, la date de prise de possession souhaitée, ainsi que les inclusions (électroménagers, luminaires).

Surtout, elle doit comporter des conditions essentielles pour vous protéger :

  • Condition de financement : Vous accorde un délai (souvent 10 à 14 jours) pour obtenir l’approbation finale de votre banque.

  • Condition d’inspection : Vous permet de faire visiter la propriété par un inspecteur en bâtiment certifié.

Si l’inspection révèle un problème majeur, vous pourrez négocier une baisse de prix, exiger des travaux, ou tout simplement vous retirer de la transaction.

Garantie légale et signature chez le notaire

Au Québec, la majorité des transactions se font avec la garantie légale de qualité.

Celle-ci vous protège contre un éventuel vice caché existant au moment de l’achat, inconnu de l’acheteur et qui diminue grandement l’utilité de la maison.

La dernière étape se déroule dans le bureau du notaire.

C’est ce professionnel du droit, neutre et impartial, qui effectue les vérifications foncières (titres de propriété, certificat de localisation).

Il procède ensuite à la signature de l’acte de vente et à la publication au Registre foncier.

C’est à cet instant précis que vous devenez officiellement le nouveau propriétaire!

Conclusion : Réalisez votre projet avec l’équipe Jean-François Morin

L’achat immobilier dans la région de Québec est une aventure stimulante, mais qui comporte son lot de défis techniques, financiers et légaux.

De la préparation de votre mise de fonds à la signature chez le notaire, chaque étape demande de la rigueur et des connaissances pointues.

Comprendre le marché, choisir le bon secteur, rédiger une promesse d’achat solide et naviguer dans les conditions de financement ne devrait pas être une source de stress.

C’est exactement là que notre expertise entre en jeu.

Faites équipe avec des passionnés qui connaissent la Capitale-Nationale sur le bout de leurs doigts.

Prêt à dénicher la maison de vos rêves et à investir sereinement?

N’attendez plus et contactez nos courtiers dès aujourd’hui pour planifier une première rencontre stratégique.

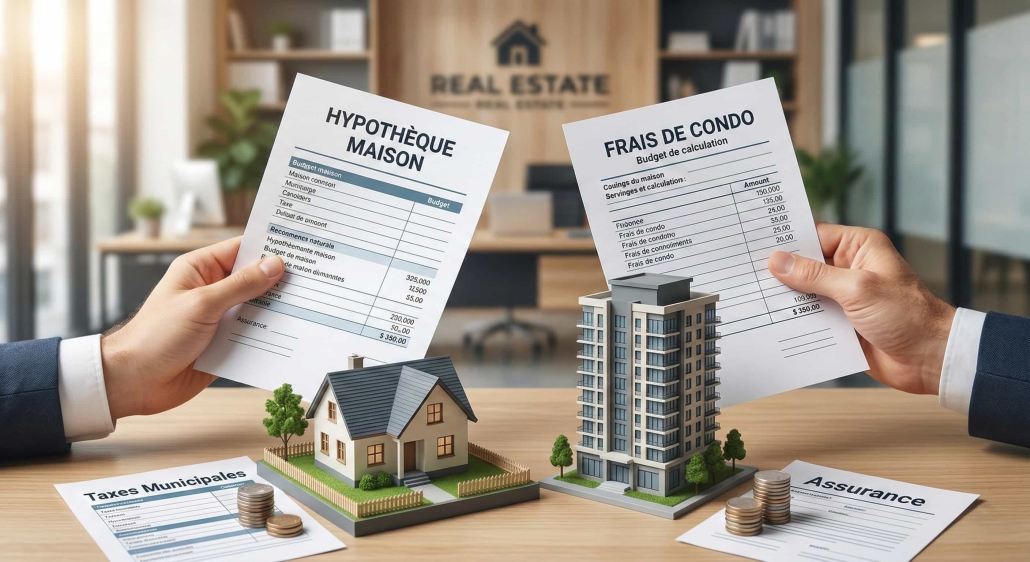
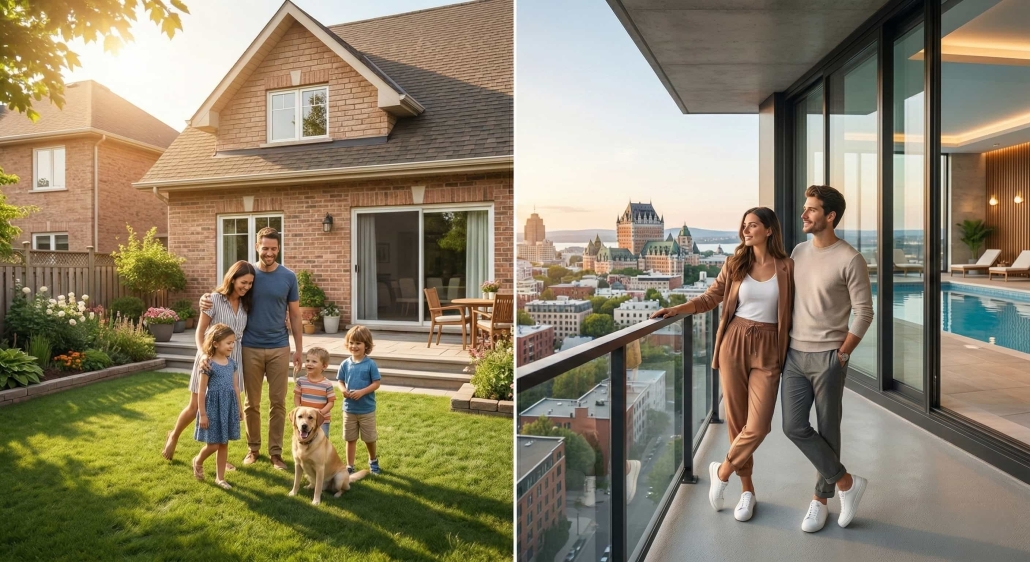
Acheter une Maison ou un Condo - équipe Jean-François Morin

Acheter une Maison ou un Condo : Le Guide Complet pour Faire le Bon Choix

Faire le choix entre acheter une maison et un condo est l’une des décisions les plus importantes lors de la planification de votre prochain projet de vie. Que vous soyez un acheteur à la recherche de sa première propriété ou un vendeur souhaitant faire la transition vers un espace plus adapté, la décision nécessite une réflexion approfondie.

Le marché immobilier dans la région de Québec offre une multitude d’opportunités, mais chaque option comporte ses particularités financières, légales et pratiques. L’équipe Jean-François Morin a conçu ce guide pour vous aider à comparer ces deux styles de vie et à naviguer sereinement vers un achat ou une transaction réussie.

Quelle est la différence de coût réel entre l’achat d’une maison et d’un condo ?

L’aspect financier est souvent le premier critère pour choisir entre ces deux types d’habitation. Il est primordial de calculer le coût total et de ne pas se limiter au prix affiché.

Le prix d’achat et la mise de fonds

En règle générale, un condo est plus abordable à l’achat qu’une maison unifamiliale. Ce prix inférieur a un impact direct sur la mise de fonds requise et sur l’hypothèque. Un prêt hypothécaire moins élevé signifie que votre budget mensuel pour rembourser la banque sera plus facile à gérer, surtout si le taux d’intérêt directeur subit des fluctuations. Assurez-vous d’explorer les options de financement offertes par la Société canadienne d’hypothèques et de logement pour bien structurer votre dossier.

Les frais mensuels et annuels

Si l’hypothèque d’un condo est souvent moindre, il faut obligatoirement inclure les frais de condo (aussi appelés charges communes) dans votre budget.

  • Maison : L’entretien complet est à votre charge. Vous gérez votre propre budget pour les réparations. Les taxes municipales et l’assurance habitation sont généralement plus élevées que pour un condo. Vous devez aussi prévoir le paiement de la taxe de mutation (communément appelée taxe de bienvenue) calculée sur une valeur souvent supérieure.

  • Condo : L’entretien mensuel du bâtiment est couvert par les frais de condo. Toutefois, l’assurance est divisée : le syndicat assure l’immeuble, mais vous devez assurer vos biens personnels et votre responsabilité civile.

Quels sont les avantages et inconvénients d’un condo par rapport à une maison unifamiliale ?

Chaque type d’habitation répond à un mode de vie distinct. Il faut peser le pour et le contre avant de se lancer.

La maison unifamiliale : Liberté et Espace

  • Les avantages : La maison offre un espace intérieur souvent plus généreux et un terrain privé. Avoir une cour arrière permet de profiter d’une véritable liberté et d’une grande intimité. L’absence de voisinage immédiat (murs mitoyens) garantit une excellente tranquillité, vous préservant du bruit.

  • Les inconvénients : Vous êtes seul responsable de tout l’entretien extérieur. Du déneigement en hiver à la tonte de la pelouse en été, cela demande du temps et de l’énergie.

Le condo : Commodités et tranquillité d’esprit

  • Les avantages : La vie en condo se rapproche d’une formule clé en main. L’entretien des aires communes est pris en charge. De plus, vous avez souvent accès à des commodités attrayantes difficiles à s’offrir seul : piscine, salle de sport, stationnement souterrain, ascenseur et systèmes de sécurité avancés.

  • Les inconvénients : L’intimité peut être réduite à cause du bruit potentiel des voisins. De plus, la liberté d’action est limitée par les règlements de l’immeuble.

Comment choisir entre maison et condo selon son style de vie ?

Votre projet de vie dictera naturellement votre choix. Une propriété doit être confortable et s’adapter à votre quotidien.

  • La famille et les animaux : Une famille avec des enfants ou des animaux de compagnie aura tendance à privilégier une maison en banlieue. Le terrain et l’espace supplémentaire sont idéaux pour se dépenser en toute sécurité.

  • Les jeunes professionnels et célibataires : Un célibataire ou un couple sans enfant préférera souvent un condo situé au centre-ville. Ce choix offre une proximité avec le lieu de travail, les restaurants et facilite un mode de vie urbain dynamique.

  • Les retraités : Pour ceux qui souhaitent voyager ou réduire leurs tâches physiques, un condo offre la tranquillité d’esprit.

  • Le télétravail : Si vous travaillez à domicile, évaluez l’espace nécessaire. Une maison offre souvent la possibilité d’aménager un bureau fermé, garantissant la tranquillité.

Prenez le temps de visiter plusieurs options. N’hésitez pas à parcourir nos propriétés à vendre dans la région de Québec pour vous inspirer.

Quelles sont les responsabilités légales, d’entretien et de copropriété ?

L’achat d’une copropriété (qu’il s’agisse d’une copropriété divise ou d’une copropriété indivise) implique des règles juridiques strictes, encadrées au Québec. Pour bien comprendre ces cadres, le guide de l’OACIQ est une excellente ressource.

Le fonctionnement légal du condo

Lorsque vous devenez propriétaire d’un condo, vous possédez vos parties privatives (votre appartement) et une quote-part des parties communes (corridors, toiture, terrain).

  • Déclaration de copropriété : Ce document dicte les règles de vie et d’administration. Il est impératif de le lire avant d’acheter.

  • Syndicat de copropriété : Il gère l’immeuble. En tant que propriétaire, vous participez à l’assemblée générale annuelle pour voter les décisions importantes et adopter les règlements de l’immeuble.

La gestion financière et l’entretien

  • Fonds de prévoyance : Une partie de vos frais de condo va dans ce fonds essentiel pour payer les futures rénovations majeures (refaire la toiture, les balcons). Le site Éducaloi rappelle d’ailleurs l’importance légale de ce fonds.

  • Cotisations spéciales : Si le fonds de prévoyance est insuffisant lors de grosses réparations, le syndicat peut exiger des cotisations spéciales. Une gestion saine est donc primordiale.

  • Entretien courant : Le déneigement, l’aménagement paysager et le nettoyage des aires communes sont gérés par le syndicat, vous déchargeant de ces tâches.

Dans une maison, vous êtes l’unique maître d’œuvre. Vous décidez du moment idéal pour les rénovations et les réparations, assumant 100% du budget.

Est-il plus rentable d’investir dans une maison ou un condo pour la revente ?

L’aspect investissement préoccupe autant l’acheteur que le vendeur. Le marché immobilier fluctue, mais des tendances historiques se dégagent.

La valeur de revente d’une maison a historiquement tendance à s’apprécier plus rapidement. Le terrain prend de la valeur, créant une excellente plus-value et un fort retour sur investissement. C’est souvent l’option la plus rentable à long terme, bâtissant une équité solide pour le propriétaire.

Cependant, le condo reste un excellent véhicule d’investissement. Dans un marché où l’accès à la propriété devient difficile, l’aspect abordable du condo maintient une forte demande immobilière. Pour les vendeurs, un condo bien géré avec un bon fonds de prévoyance trouvera rapidement preneur. L’évaluation immobilière d’un condo dépendra fortement de son emplacement (le centre-ville étant prisé) et de la saine gestion de la copropriété.

Dans les deux cas, l’objectif est de réaliser un profit lors de la revente. Consulter un courtier immobilier vous aidera à analyser la rentabilité de votre secteur spécifique.

Comment l’équipe Jean-François Morin peut-elle sécuriser la transaction ?

Que vous cherchiez à vendre ou à acheter, s’engager dans une transaction immobilière sans filet peut être risqué. C’est ici que l’équipe Jean-François Morin entre en jeu.

Un accompagnement personnalisé de A à Z

Un courtier immobilier agit comme votre stratège. Notre équipe procède d’abord à une évaluation des besoins rigoureuse pour respecter votre budget.

  • Pour l’acheteur : Nous organisons des visites stratégiques, ciblons les meilleures occasions sur le marché local et nous nous occupons de négocier les conditions d’achat à votre avantage.

  • Pour le vendeur : Un mandat de vente avec notre équipe vous garantit une mise en marché optimale pour maximiser votre valeur de revente.

Un réseau de professionnels fiables

Pour garantir une transaction sécurisée, il ne suffit pas de trouver la bonne propriété. L’équipe Jean-François Morin met à votre disposition son réseau de professionnels. Que ce soit pour recommander un inspecteur en bâtiment qualifié pour éviter les mauvaises surprises, ou un notaire compétent pour finaliser l’acte de vente et officialiser l’hypothèque, ces conseils d’experts font toute la différence.

Vous hésitez encore entre acheter une maison ou un condo ? Vous souhaitez confier votre projet à des experts pour vendre au meilleur prix ? N’hésitez pas à découvrir notre équipe d’experts et à amorcer votre démarche en toute confiance.

Vue de la Capitale-Nationale, illustrant le marché immobilier de Québec

Immobilier dans la Capitale-Nationale : tout ce qu’il faut savoir pour acheter ou vendre en 2025

Vous pensez acheter ou vendre une propriété dans la région de la Capitale-Nationale ? Vous n’êtes pas seul. Chaque année, des milliers de Québécois font le saut vers l’un des marchés immobiliers les plus dynamiques de la province. Entre la ville de Québec et ses banlieues en pleine expansion, la région offre une diversité de quartiers, de prix et de styles de vie qui en fait une destination de choix pour les familles, les jeunes professionnels et les investisseurs.

Mais le marché immobilier, ça peut être complexe. Prix en hausse, délais serrés, démarches légales… Sans les bons outils et les bons professionnels, une transaction peut vite devenir stressante. Dans cet article, on vous guide pas à pas : les meilleurs secteurs où s’établir, l’état du marché, les étapes clés d’un achat ou d’une vente, et comment choisir le bon courtier pour vous accompagner dans la Capitale-Nationale.

Les meilleurs secteurs pour acheter une maison dans la Capitale-Nationale

La région de la Capitale-Nationale, c’est bien plus que la seule ville de Québec. Elle regroupe plusieurs MRC et arrondissements qui ont chacun leur personnalité, leurs avantages et leurs prix. Voici un tour d’horizon des secteurs les plus recherchés.

Québec et ses arrondissements phares

La ville de Québec reste le cœur du marché résidentiel. Parmi les arrondissements les plus populaires :

  • Sainte-Foy–Sillery–Cap-Rouge : idéal pour les familles et les professionnels. Proche des universités, des grands axes et des commerces. On y trouve des unifamiliales bien entretenues et des condos modernes.
  • Charlesbourg : secteur familial par excellence, avec de grands terrains, des parcs et un rythme de vie plus tranquille. Un excellent rapport qualité-prix pour les acheteurs qui cherchent de l’espace.
  • Beauport : en plein essor, Beauport attire de nombreux premiers acheteurs grâce à ses maisons accessibles et sa proximité avec la nature.
  • Sillery : un des quartiers les plus prisés, avec ses propriétés historiques et son caractère unique. Le prix y est plus élevé, mais la demande reste forte.

Les banlieues et les MRC environnantes

Pour ceux qui cherchent plus d’espace ou un budget plus serré, les banlieues et les MRC voisines offrent de belles options :

  • La Jacques-Cartier : très prisée pour ses maisons unifamiliales en pleine nature, ses sentiers et ses communautés dynamiques. Parfait pour les familles qui veulent le calme sans être loin de la ville.
  • Portneuf : une MRC en pleine croissance, avec des propriétés à des prix encore abordables et un cadre de vie agréable.
  • Charlevoix : pour ceux qui rêvent d’un chalet ou d’une retraite à la campagne, tout en restant dans la région.

Si vous cherchez à explorer les propriétés à vendre à Québec et dans les environs, vous pouvez consulter les propriétés à vendre à Québec directement sur notre site pour voir les nouvelles inscriptions.

Le marché immobilier dans la Capitale-Nationale : prix, tendances et statistiques

Comprendre le marché, c’est la première étape pour faire un achat ou une vente éclairé. Voici ce que les données récentes nous disent.

Des prix en hausse, mais un marché qui se stabilise

Selon les données de l’APCIQ (Association professionnelle des courtiers immobiliers du Québec), le prix moyen d’une propriété résidentielle dans la Capitale-Nationale a connu une progression soutenue au cours des dernières années. Les maisons unifamiliales se négocient en moyenne entre 350 000 $ et 500 000 $, selon le secteur, tandis que les condos se situent généralement entre 250 000 $ et 380 000 $.

Les délais de vente se sont allongés légèrement par rapport aux années de surchauffe, ce qui offre un peu plus de marge de manœuvre aux acheteurs. Toutefois, les propriétés bien situées et bien présentées continuent de susciter plusieurs offres d’achat simultanées.

Ce que ça veut dire pour vous

  • Acheteurs : le marché reste compétitif. Une préautorisation hypothécaire est indispensable avant de commencer vos visites.
  • Vendeurs : les conditions sont encore favorables. Une bonne stratégie de mise en marché permet d’obtenir le meilleur prix.
  • Investisseurs : les duplex, triplex et multilogements continuent d’attirer l’attention dans certains quartiers de Québec.

Pour des statistiques à jour sur le marché immobilier québécois, la SCHL (Société canadienne d’hypothèques et de logement) publie régulièrement des rapports sur les tendances régionales.

Pourquoi faire appel à un courtier immobilier dans la Capitale-Nationale ?

Acheter ou vendre une propriété, c’est souvent la plus grande transaction financière de votre vie. Faire appel à un courtier immobilier professionnel, c’est vous donner les meilleures chances de réussite — et éviter bien des mauvaises surprises.

Ce qu’un courtier fait pour vous

Un courtier inscrit auprès de l’OACIQ (Organisme d’autoréglementation du courtage immobilier du Québec) est tenu de protéger vos intérêts à chaque étape de la transaction. Concrètement, il vous aide à :

  • Évaluer la valeur marchande de votre propriété ou d’un bien convoité
  • Rédiger et négocier les offres d’achat et les promesses d’achat
  • Vous orienter sur les conditions de financement et les clauses importantes du contrat
  • Coordonner l’inspection préachat, le certificat de localisation et le passage chez le notaire
  • Maximiser la visibilité de votre propriété via une inscription sur Centris, le portail officiel des courtiers du Québec

Pourquoi choisir l’équipe Jean-François Morin

L’équipe Jean-François Morin est une équipe de courtiers immobiliers établie à Québec, spécialisée dans le marché résidentiel de la Capitale-Nationale. Leur connaissance approfondie des quartiers, leur réseau de professionnels et leur approche personnalisée font une réelle différence lors d’une transaction.

Que vous soyez acheteur ou vendeur, ils vous accompagnent avec transparence et professionnalisme, du premier contact jusqu’à la signature chez le notaire. Pour en savoir plus sur notre équipe et voir comment ils ont aidé des centaines de clients à concrétiser leur projet immobilier, visitez leur page À propos.

La Loi sur le courtage immobilier du Québec encadre strictement la profession et garantit que votre courtier agit dans votre meilleur intérêt — c’est une protection importante que vous n’avez pas avec une transaction sans intermédiaire.

Comment vendre votre propriété rapidement et au meilleur prix dans la Capitale-Nationale

Vendre une maison, ça se prépare. Les vendeurs qui obtiennent les meilleurs résultats sont ceux qui ont suivi une stratégie claire dès le départ.

Les étapes clés d’une vente réussie

1. L’évaluation de la propriété La première étape, c’est de connaître la valeur réelle de votre bien sur le marché actuel. Votre courtier analysera les transactions comparables dans votre quartier pour établir un prix juste et compétitif.

2. La préparation et le home staging Une propriété bien présentée se vend plus vite et à meilleur prix. Petites rénovations, désencombrement, mise en valeur des espaces… ces efforts paient.

3. L’inscription sur Centris Une inscription professionnelle sur Centris, accompagnée de photos de qualité et d’une description percutante, maximise la visibilité de votre propriété auprès de tous les acheteurs et courtiers du Québec.

4. Les visites et les négociations Votre courtier gère les visites, filtre les acheteurs sérieux et vous aide à évaluer les offres reçues. En cas de surenchère, il vous conseille sur la meilleure façon de gérer plusieurs promesses d’achat simultanées.

5. La vente sans garantie légale Dans certains cas, notamment pour les successions ou les propriétés plus âgées, la vente se fait sans garantie légale. Votre courtier vous expliquera les implications de cette clause pour vous et les acheteurs potentiels.

Les étapes pour acheter une maison dans la région de Québec

Vous êtes prêt à passer à l’action ? Voici les grandes étapes d’un achat immobilier dans la Capitale-Nationale, de la réflexion à la remise des clés.

Étape 1 : Évaluez votre capacité financière

Avant même de commencer vos visites, faites valider votre budget par votre institution financière. La préautorisation hypothécaire vous donne une idée claire de votre pouvoir d’achat et rassure les vendeurs sur votre sérieux.

N’oubliez pas d’inclure dans votre budget :

  • La mise de fonds (minimum 5 % pour une propriété de moins de 500 000 $)
  • L’assurance prêt hypothécaire (SCHL) si votre mise de fonds est inférieure à 20 %
  • Les frais de notaire et les taxes liées à la transaction
  • Les droits de mutation immobilière, communément appelés « taxe de bienvenue »

Étape 2 : Définissez vos critères et visitez

Avec votre courtier, établissez une liste de critères : secteur, type de propriété (unifamiliale, condo, duplex), superficie, état général. Ensuite, visitez ! Chaque visite vous aidera à affiner vos attentes et à mieux comprendre ce que le marché offre dans votre budget.

Étape 3 : Faites une offre d’achat

Quand vous avez trouvé la bonne propriété, votre courtier rédige une promesse d’achat en bonne et due forme. Ce document inclut le prix proposé, les conditions (financement, inspection, etc.) et les délais. La négociation commence ici.

Étape 4 : L’inspection préachat

Une inspection préachat par un professionnel certifié est fortement recommandée. Elle vous permet de connaître l’état réel de la propriété avant de finaliser la transaction, et peut donner lieu à une renégociation du prix si des problèmes sont découverts.

Étape 5 : Le passage chez le notaire

Une fois toutes les conditions levées, le notaire prépare l’acte de vente. C’est lui qui procède au transfert légal de la propriété et s’assure que le certificat de localisation est conforme. À la signature, vous devenez officiellement propriétaire !

Pour un accompagnement complet à chaque étape, n’hésitez pas à contactez nos courtiers — ils sont disponibles pour répondre à toutes vos questions, sans engagement.

Conclusion : votre projet immobilier dans la Capitale-Nationale mérite les meilleurs experts

La Capitale-Nationale est une région immobilière riche, variée et pleine d’opportunités. Que vous souhaitiez acheter votre première maison à Charlesbourg, vendre un condo à Sainte-Foy, investir dans un multilogement à Beauport ou trouver votre chalet dans la MRC de La Jacques-Cartier, les occasions ne manquent pas.

Mais pour naviguer ce marché avec confiance, vous avez besoin d’un partenaire de confiance : un courtier qui connaît chaque quartier, chaque subtilité du marché local et chaque aspect légal d’une transaction immobilière au Québec.

L’équipe Jean-François Morin est là pour vous. Avec leur expertise du marché résidentiel de la Capitale-Nationale et leur approche humaine et transparente, ils vous accompagnent du début à la fin de votre projet immobilier — que vous soyez acheteur ou vendeur.

Prêt à faire le premier pas ? Contactez nos courtiers dès aujourd’hui pour une consultation sans frais. Votre propriété de rêve — ou votre meilleure vente — est à portée de main.

assusrance maison - equipe Jean-François Morin courtier immobilier à Québec & Lévis

Assurance maison au Québec : tout ce qu’il faut savoir avant d’acheter ou de vendre

Vous êtes sur le point d’acheter une maison à Québec, à Lévis ou dans les environs, et quelqu’un vous parle d’assurance habitation. Vous vous demandez si c’est vraiment obligatoire, combien ça coûte, et surtout quoi faire exactement pour être bien protégé? Vous n’êtes pas seul. L’assurance maison est l’une des questions que les acheteurs et les vendeurs posent le plus souvent à leurs courtiers immobiliers — et pour de bonnes raisons. Une mauvais choix de couverture peut coûter très cher le jour où survient un sinistre. Dans cet article, l’équipe Jean-François Morin vous explique tout ce qu’il faut savoir sur l’assurance maison au Québec : ce que c’est, combien ça coûte, quelles protections choisir et comment bien gérer votre assurance lors d’une transaction immobilière.

L’assurance maison au Québec : définition et caractère obligatoire

C’est quoi exactement, l’assurance habitation?

L’assurance maison — qu’on appelle aussi assurance habitation — est un contrat entre vous et un assureur qui vous protège contre les dommages financiers liés à votre propriété. Concrètement, votre police d’assurance peut couvrir deux grandes catégories de risques :

  • Les dommages au bâtiment lui-même : structure, toiture, fondations, revêtements, systèmes mécaniques et électriques.
  • Les dommages à votre contenu : meubles, électroménagers, vêtements, appareils électroniques et autres biens personnels.

La plupart des polices d’assurance incluent aussi une protection en responsabilité civile. Si quelqu’un se blesse sur votre propriété ou si vous causez des dommages chez un voisin (une fuite d’eau, par exemple), votre assureur prend en charge les frais d’indemnisation jusqu’à la limite prévue au contrat.

Il est important de faire la différence entre l’assurance propriétaire et l’assurance locataire. Si vous êtes propriétaire d’une maison unifamiliale à Charlesbourg, à Sainte-Foy ou à L’Ancienne-Lorette, vous avez besoin d’une couverture qui protège à la fois le bâtiment et le contenu. Si vous êtes locataire, vous n’avez à couvrir que vos biens personnels et votre responsabilité civile.

Est-ce que l’assurance maison est obligatoire au Québec?

Techniquement, la loi québécoise n’oblige aucun propriétaire à souscrire une assurance habitation. Le Code civil du Québec et la Loi sur les assurances (RLRQ, chapitre A-32) ne rendent pas cette protection légalement obligatoire pour les propriétaires occupants. Cela dit, dans la pratique, c’est une tout autre histoire — et on vous explique pourquoi dans la section suivante.

Assurance maison et prêt hypothécaire : ce que votre prêteur exige

Pourquoi votre banque vous oblige à vous assurer

Même si la loi ne vous y oblige pas, votre institution financière, elle, va l’exiger. Aucun prêteur hypothécaire sérieux — que ce soit une banque, une caisse Desjardins ou un autre créancier — ne va vous accorder un financement sans avoir la preuve que votre propriété est assurée. C’est une condition standard de tout prêt hypothécaire au Canada.

La raison est simple : la maison constitue la garantie de votre emprunt. Si elle est détruite par un incendie sans être assurée, le prêteur perd sa sûreté. C’est pourquoi, le jour de la signature de l’acte notarié, votre notaire va vous demander une preuve d’assurance habitation valide. Sans ce document, la transaction ne peut pas se conclure.

La Société canadienne d’hypothèques et de logement (SCHL) recommande d’ailleurs à tous les acheteurs de s’assurer d’obtenir leur police d’assurance bien avant la date de prise de possession pour éviter tout délai de dernière minute.

Ce que vous devez avoir en main le jour de la clôture

Idéalement, vous devriez contacter votre assureur dès que votre promesse d’achat est acceptée. Vous aurez besoin de fournir :

  • Une preuve d’assurance valide à la date de prise de possession.
  • Le montant de couverture pour le bâtiment (au minimum équivalent au solde de votre prêt hypothécaire).
  • Le nom du prêteur comme « bénéficiaire désigné » sur la police.

Votre courtier immobilier peut vous guider dans ce processus. N’hésitez pas à contacter nos courtiers si vous avez des questions sur les étapes qui précèdent la signature.

Combien coûte l’assurance maison au Québec?

Les prix en 2026 : ce à quoi s’attendre

La prime d’assurance habitation varie beaucoup selon le type de propriété, sa localisation et les protections choisies. En règle générale, pour une maison unifamiliale dans la région de Québec, les propriétaires paient en moyenne entre 1 200 $ et 2 400 $ par année, soit environ 100 $ à 200 $ par mois. Certaines propriétés peuvent atteindre des primes plus élevées selon les facteurs de risque.

Depuis quelques années, les primes d’assurance habitation ont tendance à augmenter au Québec, notamment en raison de la multiplication des sinistres liés aux dégâts d’eau et aux événements climatiques comme les inondations. Le Bureau d’assurance du Canada (BAC) publie régulièrement des données à ce sujet.

Les facteurs qui influencent votre prime d’assurance

Votre assureur va évaluer une série de critères avant de vous proposer un tarif :

  • L’emplacement de la propriété : une maison dans un secteur à risque d’inondation ou d’érosion peut entraîner une prime plus élevée.
  • L’année de construction et l’état du bâtiment : une maison récente, avec une toiture et une plomberie en bon état, est moins risquée à assurer.
  • Le type de chauffage : un poêle à bois ou un système électrique vieillissant peut augmenter la prime.
  • La valeur de remplacement à neuf : plus votre maison coûte cher à reconstruire, plus votre prime sera élevée.
  • La franchise choisie : une franchise plus élevée (la somme que vous payez vous-même lors d’un sinistre avant que l’assureur intervienne) fait généralement baisser votre prime.
  • Votre historique de réclamations : si vous avez déjà fait plusieurs déclarations de sinistre, votre assureur pourrait vous classer comme un profil plus risqué.

Une inspection préachat en bonne et due forme peut d’ailleurs vous aider à anticiper certains de ces facteurs et à mieux négocier votre prime. La SCHL offre des ressources utiles pour comprendre l’ensemble des coûts liés à l’achat d’une propriété.

Quelles protections choisir pour votre assurance maison?

Assurance tous risques ou risques nommés?

C’est la première grande décision à prendre quand vous magasinez votre assurance habitation. Il existe deux grandes formules :

La couverture tous risques protège votre bâtiment et votre contenu contre tous les types de dommages, sauf les exclusions explicitement mentionnées dans votre police. C’est généralement la formule la plus complète et la plus recommandée pour les propriétaires.

La couverture aux risques nommés ne couvre que les sinistres spécifiquement listés dans le contrat : incendie, vol, vandalisme, etc. Tout ce qui n’est pas nommé n’est pas couvert. Cette formule est souvent moins chère, mais beaucoup plus restrictive.

Les risques les plus importants à couvrir au Québec

Dans notre région, quelques types de dommages méritent une attention particulière :

  • Les dégâts d’eau : refoulements d’égout, infiltrations, bris de conduite. C’est la principale cause de sinistres au Québec.
  • L’incendie : protection de base dans toutes les formules, mais vérifiez les limites d’indemnisation.
  • Le vol et le vandalisme : couverture du contenu et des structures.
  • Les catastrophes naturelles : inondation, tremblement de terre — attention, ces risques sont souvent exclus ou soumis à un délai de carence. Vérifiez votre police attentivement.

Valeur de remplacement à neuf vs valeur réelle : une distinction cruciale

Beaucoup de propriétaires ignorent cette différence, et elle peut coûter très cher. La valeur de remplacement à neuf couvre le coût complet de reconstruction de votre maison ou de remplacement de vos biens au prix du marché actuel, sans tenir compte de leur dépréciation. La valeur réelle (ou valeur actuelle), elle, tient compte de l’usure — ce qui signifie que votre indemnisation sera réduite en proportion de la vieillesse du bien.

Pour un propriétaire, il est fortement conseillé de choisir la couverture à valeur de remplacement à neuf, particulièrement pour les bâtiments et les équipements coûteux.

Attention à la sous-assurance

La sous-assurance survient quand le montant de couverture inscrit dans votre police est inférieur à la valeur réelle de votre propriété. Dans ce cas, même si votre sinistre est couvert, l’indemnisation sera calculée proportionnellement à l’écart entre ce que vous étiez censé assurer et ce que vous avez réellement assuré. En d’autres mots : vous pourriez vous retrouver à payer une partie des dommages de votre poche, même avec une assurance en vigueur. Réévaluez votre couverture régulièrement, surtout lors d’un renouvellement ou après des rénovations.

Comment magasiner la meilleure assurance maison au Québec?

Comparer les assureurs : par où commencer?

Le marché québécois compte plusieurs assureurs bien établis, notamment Intact Assurance, Desjardins Assurances, l’Industrielle Alliance (iA) — qui est d’ailleurs basée à Québec —, Belairdirect et TD Assurance. Chacun offre des formules différentes, des franchises variables et des prix qui peuvent varier de façon importante pour une propriété similaire.

Voici quelques conseils pour trouver la meilleure protection au meilleur prix :

  • Demandez plusieurs soumissions : comparez au moins trois assureurs différents avant de prendre une décision.
  • Consultez un courtier en assurance certifié : contrairement à un représentant lié à un seul assureur, un courtier indépendant peut magasiner le marché pour vous. La Chambre de l’assurance de dommages (ChAD) encadre ces professionnels au Québec.
  • Regroupez vos assurances : combiner votre assurance auto et votre assurance habitation chez le même assureur donne souvent droit à des rabais appréciables.
  • Ajustez votre franchise : en augmentant votre franchise, vous réduisez votre prime annuelle. Assurez-vous simplement de pouvoir absorber ce montant en cas de sinistre.
  • Vérifiez les avenants disponibles : si vous travaillez de la maison, avez des bijoux de valeur ou un véhicule récréatif, des endossements spécifiques peuvent bonifier votre couverture sans coûter une fortune.

L’Autorité des marchés financiers (AMF) offre également des outils de protection pour les consommateurs en matière d’assurance au Québec.

Assurance maison et transaction immobilière : quoi faire quand vous achetez ou vendez?

Vous achetez une propriété à Québec?

Dès que votre offre d’achat est acceptée, commencez les démarches pour obtenir votre assurance maison. N’attendez pas à la dernière semaine avant la prise de possession. Les délais administratifs, les inspections requises par l’assureur ou les vérifications d’antécédents peuvent prendre plusieurs jours.

Assurez-vous de couvrir votre nouvelle propriété à compter de la date de prise de possession — et non de la date de signature de l’acte notarié, qui peut être quelques jours plus tôt. Votre notaire vous précisera la date exacte à indiquer à votre assureur.

Si vous êtes à la recherche de votre prochaine propriété, explorez les propriétés à vendre à Québec sur notre site pour trouver la maison qui vous correspond.

Vous vendez votre maison?

Plusieurs propriétaires pensent qu’ils peuvent annuler leur assurance dès que la vente est conclue. C’est une erreur à éviter. Vous restez responsable de la propriété jusqu’à la prise de possession officielle par l’acheteur. Maintenez votre couverture jusqu’à cette date, puis avisez votre assureur pour procéder à la résiliation ou au transfert de la police.

Si vous achetez une nouvelle propriété en même temps que vous vendez l’ancienne, coordonnez les dates avec votre assureur pour éviter toute période sans couverture ou, au contraire, toute double facturation inutile.

Le portail Centris, utilisé par tous les courtiers immobiliers du Québec, peut aussi vous aider à évaluer le marché avant de planifier votre transaction.

Conclusion : une protection essentielle pour votre plus grand investissement

L’assurance maison n’est pas une formalité administrative — c’est une protection réelle pour votre plus grand actif. Au Québec, même si aucune loi ne vous y oblige, votre prêteur l’exigera et votre intérêt personnel l’impose. Choisir les bonnes protections, éviter la sous-assurance, comprendre votre franchise et magasiner sérieusement votre prime, ce sont des décisions qui peuvent faire une différence de milliers de dollars le jour où survient un sinistre.

Que vous soyez en train d’acheter une première maison à Beauport, de vendre votre propriété à Lévis ou de chercher votre prochaine demeure à Charlesbourg, l’équipe Jean-François Morin est là pour vous guider à chaque étape de votre transaction immobilière. Nos courtiers travaillent main dans la main avec vous pour que rien ne soit laissé au hasard — y compris les questions d’assurance. Pour en savoir plus sur notre équipe ou pour discuter de votre projet, n’hésitez pas à contacter nos courtiers. On est là pour vous.

assusrance maison - equipe Jean-François Morin courtier immobilier à Québec & Lévis

Maison principale au Québec : définition, fiscalité et avantages pour acheteurs et vendeurs

Introduction

Vous venez d’accepter une offre d’achat sur votre propriété à Québec. Ou peut-être êtes-vous sur le point d’acheter votre première maison dans Beauport ou Sainte-Foy. Dans les deux cas, une question revient inévitablement : qu’est-ce que ça change, fiscalement, que ce soit votre maison principale?

La notion de résidence principale est au cœur de nombreuses décisions immobilières au Québec. Elle détermine si vous payez de l’impôt sur la vente de votre propriété, si vous avez accès à certains programmes d’aide à l’achat, et comment vous devez remplir votre déclaration de revenus. Pourtant, beaucoup de propriétaires — et même certains acheteurs expérimentés — ne maîtrisent pas bien ces règles.

Dans cet article, l’équipe Jean-François Morin vous explique tout ce que vous devez savoir sur la maison principale au Québec : sa définition légale, l’exemption pour résidence principale, les avantages fiscaux à l’achat, la procédure de désignation officielle, et les règles particulières pour les duplex et immeubles à usage mixte. On garde ça clair, concret et utile pour votre réalité.

Qu’est-ce qu’une maison principale selon les règles fiscales canadiennes?

Quand on parle de maison principale au sens fiscal, on ne parle pas seulement de l’endroit où on passe le plus de temps. La définition est précise, et bien la comprendre peut vous faire économiser des milliers de dollars en impôt lors d’une vente.

La définition officielle de la résidence principale

Selon la Loi de l’impôt sur le revenu du Canada, une résidence principale est une habitation que vous ou un membre de votre famille immédiate (conjoint, enfants) avez habitée à un moment ou un autre durant l’année d’imposition. Elle peut prendre plusieurs formes :

  • Une maison unifamiliale
  • Un condo
  • Un duplex dont vous occupez une unité
  • Un chalet ou une propriété de villégiature, dans certains cas
  • Une maison mobile sur terrain loué

Le critère central, c’est l’occupation personnelle. Vous devez y avoir habité de façon ordinaire. Pas besoin d’y vivre 365 jours par année, mais la résidence doit servir à un usage personnel réel, pas uniquement locatif ou spéculatif.

L’Agence du revenu du Canada (ARC) et Revenu Québec appliquent tous deux ces règles, chacun via leurs propres formulaires et processus administratifs, bien que la logique de base soit la même aux deux paliers.

Maison principale vs résidence secondaire : quelle différence?

La distinction est fondamentale pour votre fiscalité. Votre résidence principale bénéficie de l’exemption pour gain en capital lors de sa vente. Votre résidence secondaire — un chalet à Lac-Beauport, un condo locatif à Limoilou — ne bénéficie pas automatiquement de cette protection. Le gain réalisé à la vente d’une propriété secondaire est donc généralement imposable.

Un seul foyer fiscal peut désigner une seule résidence principale par année. Ça paraît simple, mais ça devient plus complexe pour les couples, les familles qui possèdent plusieurs habitations, ou les propriétaires qui changent de situation en cours d’année.

Comment fonctionne l’exemption pour résidence principale lors d’une vente?

C’est sans doute le sujet qui génère le plus de questions quand vient le temps de vendre une maison à Québec. L’exemption pour résidence principale est l’un des avantages fiscaux les plus importants du régime canadien — et il est souvent mal compris.

Le principe de l’exemption

Lorsque vous vendez votre maison principale, le gain en capital réalisé — c’est-à-dire la différence entre le prix de vente et le prix d’achat initial — est généralement exonéré d’impôt. C’est ce qu’on appelle l’exonération pour résidence principale.

La formule de calcul tient compte du nombre d’années où la propriété a été désignée comme votre résidence principale, par rapport au nombre total d’années de détention. Plus vous l’avez habitée longtemps, plus l’exemption est grande.

Si vous avez occupé votre propriété comme résidence principale pour toute la durée de votre possession, l’exemption couvre généralement la totalité du gain en capital. Résultat : vous ne payez aucun impôt sur la plus-value réalisée à la vente.

Ce qui peut réduire ou annuler l’exemption

Certaines situations viennent compliquer les choses :

  • Vous avez loué une partie de votre propriété pendant plusieurs années
  • Vous avez transformé votre maison principale en immeuble locatif avant de la vendre (changement d’usage)
  • Vous possédez deux propriétés et n’avez pas fait votre désignation chaque année
  • La propriété a été achetée dans un but de revente rapide (intention spéculative)

Dans ces cas, une partie du gain en capital peut devenir imposable. C’est pourquoi il est toujours conseillé de consulter un comptable spécialisé en fiscalité immobilière et votre courtier immobilier avant de mettre votre propriété en marché. L’équipe Jean-François Morin peut vous orienter vers les bons spécialistes selon votre situation.

Peut-on avoir deux résidences principales au Canada?

La réponse courte : non, pas simultanément. Mais il y a des nuances importantes à connaître.

Une seule désignation par famille, par année

Au Canada, un foyer fiscal — vous et votre conjoint, le cas échéant — ne peut désigner qu’une seule résidence principale pour une année d’imposition donnée. Si vous possédez une maison à Charlesbourg et un chalet à Fossambault, vous devez choisir laquelle vous désignez pour chaque année.

Cette règle prend tout son sens quand vient le temps de vendre l’une des deux propriétés. La stratégie de désignation peut faire une différence significative sur le montant d’impôt à payer, selon la plus-value accumulée sur chacune. C’est un exercice de planification financière qui mérite réflexion.

Les situations particulières à surveiller

Quelques cas reviennent souvent dans la région de Québec :

  • Le couple qui possède chacun une propriété avant de se marier : depuis 1982, les conjoints (mariés ou en union de fait) doivent partager une seule désignation par année. Impossible d’en avoir deux à la fois.
  • L’immeuble locatif où vous habitez : si vous occupez un logement dans votre duplex, cette habitation peut potentiellement être désignée résidence principale — mais seulement pour la portion que vous occupez personnellement.
  • Le chalet converti en résidence principale : c’est possible, à condition d’y habiter de façon ordinaire. Certains propriétaires de la région de Fossambault ou Shannon ont intérêt à y réfléchir selon leur situation.

Pour les situations complexes impliquant une fiducie familiale ou une succession, consultez absolument un notaire et un fiscaliste. Les règles sont précises et les erreurs peuvent coûter cher.

Quels sont les avantages fiscaux liés à l’achat d’une maison principale à Québec?

Acheter une maison principale à Québec, c’est aussi accéder à un ensemble d’avantages fiscaux concrets — surtout si vous êtes premier acheteur. Voici les principaux programmes à connaître.

Le CELIAPP : le nouvel outil incontournable

Lancé en 2023, le CELIAPP (Compte d’épargne libre d’impôt pour l’achat d’une première propriété) est vite devenu l’outil de choix pour les premiers acheteurs. Il combine les avantages du REER (déduction fiscale sur les cotisations) et du CELI (retraits non imposables). Vous pouvez y cotiser jusqu’à 8 000 $ par année, pour un maximum à vie de 40 000 $. À l’achat de votre maison principale, vous retirez le tout sans payer un sou d’impôt.

Le RAP : toujours pertinent

Le Régime d’accession à la propriété (RAP) vous permet de retirer jusqu’à 60 000 $ de votre REER sans impôt immédiat pour financer l’achat de votre première résidence principale. Vous avez ensuite 15 ans pour rembourser ce montant dans votre REER. C’est un outil puissant pour augmenter votre mise de fonds sans amputer votre liquidité.

La SCHL publie des ressources détaillées sur ces programmes à l’adresse schl.ca si vous voulez aller plus loin.

Le crédit d’impôt pour l’achat d’une habitation

Le gouvernement fédéral offre un crédit d’impôt non remboursable de 1 500 $ aux premiers acheteurs admissibles. Ce n’est pas une somme énorme, mais c’est toujours bon à prendre.

Le remboursement de TPS/TVQ sur une maison neuve

Si vous achetez une maison neuve à Québec ou dans la région métropolitaine, vous pouvez être admissible à un remboursement partiel de TPS/TVQ si la valeur marchande de la propriété est sous un certain seuil. C’est un point souvent négligé, mais qui peut représenter plusieurs milliers de dollars.

La taxe de bienvenue : un coût à prévoir

À l’inverse des avantages, pensez à intégrer dans votre budget les droits de mutation immobilière — la fameuse taxe de bienvenue. Son montant varie selon la valeur marchande de la propriété et la municipalité. À Québec, les taux sont progressifs. Votre notaire vous confirmera le montant exact lors de la signature de l’acte de vente. Pour consulter les règles locales d’urbanisme et de zonage résidentiel, la Ville de Québec met à disposition plusieurs ressources en ligne.

Comment désigner officiellement sa résidence principale au Canada?

Depuis 2016, la désignation de résidence principale est obligatoire même si la totalité du gain en capital est exonérée. Beaucoup de propriétaires l’ignorent encore — et c’est une erreur qui peut attirer l’attention de l’ARC.

La marche à suivre concrète

Lorsque vous vendez votre maison principale, vous devez :

  1. Remplir le formulaire T2091 (IND) de l’Agence du revenu du Canada, qui sert à désigner officiellement votre résidence principale et à calculer l’exemption applicable.
  2. Remplir l’Annexe 3 de votre déclaration de revenus fédérale pour déclarer le gain en capital et l’exonération.
  3. Faire de même avec Revenu Québec, qui dispose de ses propres formulaires provinciaux équivalents.

Si vous oubliez de faire cette désignation l’année de la vente, vous pouvez demander une modification de votre déclaration de revenus — mais les pénalités s’accumulent avec le temps. Consultez un comptable dès que possible si vous êtes dans cette situation.

Ce que votre courtier peut faire pour vous

Votre courtier immobilier ne remplace pas un fiscaliste, mais il joue un rôle clé dans la préparation de la mise en marché de votre propriété. Il peut vous aider à documenter le prix d’achat original, les améliorations apportées à la propriété, et les détails du transfert de propriété — toutes des informations essentielles pour votre déclaration. Consultez les propriétés à vendre à Québec pour voir comment l’équipe accompagne ses clients d’un bout à l’autre du processus.

L’OACIQ encadre l’exercice de la profession de courtier au Québec et vous garantit des standards professionnels élevés dans toute transaction immobilière.

Maison principale et duplex à Québec : les règles pour les immeubles à usage mixte

Le marché des plex est très actif à Québec, particulièrement dans des quartiers comme Limoilou, Saint-Roch ou Charlesbourg. Beaucoup de propriétaires-occupants d’un duplex ou d’un triplex se demandent comment les règles de la résidence principale s’appliquent à leur situation.

La règle de la portion occupée

Quand vous habitez une unité de votre immeuble résidentiel et que vous louez les autres, seule la portion que vous occupez personnellement peut être désignée comme résidence principale. L’exemption pour gain en capital s’applique donc au prorata de cette portion.

Par exemple, si vous occupez 50 % d’un duplex depuis dix ans et que vous vendez avec une plus-value de 200 000 $, environ 100 000 $ de ce gain pourrait être exonéré — et les 100 000 $ restants pourraient être imposables.

Le changement d’usage : attention aux conséquences fiscales

Si vous avez longtemps habité votre propriété comme résidence principale et que vous décidez de la louer entièrement avant de la vendre, l’ARC considère qu’un changement d’usage a eu lieu. Cette situation peut entraîner une disposition réputée — c’est-à-dire que vous êtes traité comme si vous aviez vendu et racheté la propriété le jour du changement, ce qui peut générer un gain en capital immédiat, même sans transaction réelle.

C’est une situation fréquente dans les secteurs en valorisation rapide comme Limoilou ou Saint-Roch. Un notaire et un comptable peuvent vous aider à bien naviguer ces changements. Vous pouvez également en savoir plus sur notre équipe pour mieux comprendre comment les courtiers de l’équipe Jean-François Morin accompagnent les propriétaires d’immeubles locatifs dans leurs transactions.

Pour trouver les meilleures propriétés disponibles sur le marché de Québec, centris.ca reste la référence officielle des inscriptions immobilières au Québec.

Conclusion

La notion de maison principale est bien plus qu’une simple étiquette administrative. Elle touche directement à votre fiscalité, à votre stratégie d’achat ou de vente, et à la façon dont vous planifiez votre patrimoine immobilier dans la région de Québec.

Pour résumer les points essentiels à retenir :

  • Votre résidence principale est celle que vous ou votre famille habitez de façon ordinaire au cours de l’année.
  • L’exemption pour résidence principale vous permet d’éviter l’impôt sur le gain en capital lors de la vente — à condition de bien la désigner via le formulaire T2091.
  • Un seul foyer peut désigner une seule résidence principale par année.
  • Les premiers acheteurs ont accès à des outils puissants comme le CELIAPP et le RAP pour financer leur achat immobilier.
  • Les propriétaires de duplex ou de plex doivent porter une attention particulière à la portion occupée et aux règles de changement d’usage.

Chaque situation est différente, et les règles fiscales autour de la maison principale peuvent avoir des impacts importants selon votre profil. Avant d’acheter ou de vendre à Québec, prenez le temps de bien vous informer — et entourez-vous des bons professionnels.

L’équipe Jean-François Morin accompagne les acheteurs et vendeurs de la région de Québec à chaque étape de leur projet immobilier. Contactez nos courtiers dès aujourd’hui pour une consultation sans engagement. On est là pour vous aider à prendre les meilleures décisions pour votre situation.

Patio et terrasse - equipe Jean-François Morin courtier immobilier à Québec & Lévis

Patio et terrasse : ce que tout propriétaire à Québec doit savoir avant d’acheter ou de vendre

Vous magasinez une maison à Québec et vous remarquez un beau patio en cèdre dans la cour arrière. Ou peut-être que vous vous apprêtez à vendre votre propriété et vous vous demandez si votre terrasse va jouer en votre faveur. Dans les deux cas, l’aménagement extérieur joue un rôle bien plus grand qu’on le croit dans une transaction immobilière.

Patio ou terrasse, bois traité ou composite, permis ou non : les questions sont nombreuses. Cet article répond à tout ce que vous devez savoir — que vous soyez acheteur ou vendeur dans la région de Québec. On couvre les différences techniques, le retour sur investissement, les règlements municipaux, le choix des matériaux et les meilleures façons de mettre en valeur votre espace extérieur pour séduire les acheteurs.

Patio ou terrasse : quelle est la différence au Québec ?

Les deux termes sont souvent utilisés de façon interchangeable dans le langage courant, mais ils désignent des structures différentes — et cette distinction a des conséquences concrètes lors de l’évaluation d’une propriété ou de l’obtention d’un permis de construction.

Le patio : au niveau du sol

Un patio est une surface extérieure aménagée directement au sol ou très légèrement surélevée. Il est souvent construit en bois traité, en composite ou en béton. Comme il ne nécessite pas de fondation en pieux, son installation est généralement plus rapide et moins coûteuse. Du côté réglementaire, il est aussi soumis à moins de contraintes, ce qui en fait un choix populaire dans les cours arrière de Charlesbourg ou de Cap-Rouge.

La terrasse : une structure surélevée

La terrasse, elle, est surélevée par rapport au sol. Elle repose souvent sur des pieux vissés ou une fondation solide, et peut être attenante à la maison ou indépendante. Compte tenu de sa hauteur, elle est soumise au Code de construction du Québec, notamment pour les garde-corps (hauteur minimale, résistance) et la solidité de la structure. C’est un élément structurel de la propriété, ce qui a un impact sur l’évaluation immobilière.

En résumé, voici les principales différences :

  • Patio : au niveau du sol, peu ou pas de fondation, moins de contraintes réglementaires
  • Terrasse : surélevée, fondation en pieux, soumise au Code de construction du Québec
  • Les deux : peuvent nécessiter un permis selon leur superficie et leur emplacement sur le terrain

Est-ce qu’un patio augmente la valeur de votre maison pour la vente ?

La réponse courte : oui, mais pas autant que vous le pensez peut-être. Le retour sur investissement (RSI) d’un patio ou d’une terrasse varie beaucoup selon la qualité de la construction, les matériaux utilisés et l’état général de la propriété. En immobilier résidentiel à Québec, un aménagement extérieur bien entretenu peut augmenter l’attrait d’une maison — et parfois son prix de vente — sans pour autant garantir que vous récupérerez 100 % de votre investissement initial.

Combien peut-on espérer récupérer ?

En général, les experts estiment qu’un patio ou une terrasse de qualité peut générer un RSI de 50 à 80 %. Autrement dit, si vous investissez 15 000 $ dans une belle terrasse en composite, vous pourriez récupérer entre 7 500 $ et 12 000 $ dans le prix de vente. Ce n’est pas négligeable, surtout dans un marché concurrentiel comme Sainte-Foy, Sillery ou Lévis.

Ce qui influence davantage la valeur ajoutée, c’est surtout :

  • La cohérence entre l’aménagement extérieur et le style de la maison
  • L’état général du patio (une structure vieillissante peut au contraire faire baisser les offres)
  • La tendance des acheteurs potentiels dans le secteur — un grand patio à Charlesbourg peut être très recherché
  • La superficie de la cour et le ratio de verdure vs surface construite

Si vous êtes vendeur et que vous vous interrogez sur la valeur de votre propriété, l’équipe Jean-François Morin peut vous donner une évaluation réaliste et vous conseiller sur les améliorations les plus rentables avant la mise en marché.

Permis de construction à Québec : ce que la Ville exige pour votre terrasse ou patio

C’est l’une des questions les plus fréquentes — et l’une des plus importantes pour les acheteurs comme pour les vendeurs. Une structure construite sans les permis requis peut compliquer ou même faire tomber une transaction. Voici ce que vous devez savoir.

Quand un permis est-il obligatoire ?

Selon les règlements de la Ville de Québec, un permis de construction est généralement requis si :

  • Le patio ou la terrasse dépasse une certaine superficie (variable selon l’arrondissement)
  • La structure est surélevée à plus de 600 mm (environ 2 pieds) du sol
  • La construction est attachée à la maison
  • Des travaux d’agrandissement sont effectués sur une structure existante

Les marges de recul — c’est-à-dire la distance minimale à respecter entre votre terrasse et les limites de votre terrain — font également partie du règlement de zonage municipal. Ces distances varient d’un secteur à l’autre, ce qui rend la consultation du service d’urbanisme indispensable.

Pourquoi c’est crucial en immobilier

Lors d’une inspection préachat, un inspecteur en bâtiment vérfiera si les structures extérieures sont conformes aux permis délivrés et aux normes en vigueur. Une terrasse construite sans déclaration de travaux ou hors conformité peut obliger l’acheteur à régulariser la situation à ses frais, ou conduire à une vente sans garantie légale. Dans les deux cas, la transaction devient plus complexe.

Pour les vendeurs, il est fortement conseillé de régulariser toute situation irrégulière avant de mettre la propriété sur le marché — une obligation d’ailleurs encadrée par la Loi sur le courtage immobilier et supervisée par l’OACIQ.

Patio et terrasse à Québec : quels matériaux résistent à nos hivers ?

L’hiver québécois est impitoyable. Les cycles de gel-dégel, la neige, l’humidité et les températures extrêmes testent chaque structure extérieure. Choisir les bons matériaux n’est pas qu’une question d’esthétique — c’est une question de durabilité et d’entretien à long terme.

Le bois traité : classique et économique

Le bois traité sous pression reste le choix le plus populaire pour les patios à Québec. Il est accessible, facile à travailler et offre un look naturel apprécié. Son principal défi : il nécessite un entretien régulier (teinture, scellant) pour résister aux intempéries et rester solide sur le long terme. Un patio en bois bien entretenu peut durer 15 à 25 ans.

Le composite : la durabilité avant tout

Les planches en composite (comme la marque Trex) sont de plus en plus populaires à Québec. Ce matériau — un mélange de bois recyclé et de plastique — offre une excellente résistance au gel-dégel, ne nécessite pratiquement aucun entretien et conserve son apparence beaucoup plus longtemps que le bois. Son coût initial est plus élevé, mais le rapport qualité-durabilité en fait souvent un meilleur investissement pour la revente.

Les fondations en pieux vissés

Peu importe le matériau choisi pour la surface, une structure bien fondée est essentielle au Québec. Les pieux vissés ont remplacé les blocs de béton dans de nombreuses constructions modernes : ils s’installent rapidement, résistent bien au mouvement du sol dû au gel, et offrent une base solide et conforme au Code de construction du Québec.

Voici un résumé comparatif des options courantes :

  • Bois traité : économique, aspect naturel, entretien annuel requis
  • Composite (Trex, etc.) : résistant, sans entretien, coût initial plus élevé
  • Aluminium : léger, durable, idéal pour les balcons et terrasses surélevées
  • Béton : très solide, durée de vie maximale, rénovations possibles par-dessus

Comment mettre en valeur votre patio pour vendre plus vite et plus cher

Une terrasse attrayante peut faire toute la différence lors d’une visite libre. C’est souvent la première chose que les acheteurs voient après l’entrée principale, et elle peut provoquer — ou tuer — le fameux « coup de cœur ». Le home staging extérieur est une stratégie puissante que trop de vendeurs négligent.

Les gestes à fort impact

Avant les photos et les visites, voici ce qui change vraiment la perception des acheteurs potentiels :

  • Nettoyer en profondeur le patio (laveuse à pression, taches enlevées, bois re-teinté si nécessaire)
  • Remplacer les planches abîmées ou les vis rouillées — ça se voit et ça inquiète
  • Ajouter un mobilier de jardin simple mais cohérent : table, chaises, quelques coussins
  • Créer des zones distinctes : coin repas, coin détente
  • Ajouter des plantes en pot ou un bac à fleurs pour apporter de la vie et de l’intimité
  • Installer un éclairage extérieur discret pour les visites en soirée

L’importance des photos professionnelles

Sur Centris et les autres portails immobiliers, la première impression se fait en ligne. Des photos professionnelles de votre patio — prises par temps ensoleillé, avec le mobilier en place — peuvent augmenter significativement le nombre de visites. L’équipe Jean-François Morin travaille avec des photographes spécialisés en immobilier pour s’assurer que votre propriété est présentée sous son meilleur jour sur les plateformes de mise en marché.

Le home staging extérieur n’a pas besoin d’être coûteux. Quelques centaines de dollars investis au bon endroit peuvent avoir un impact bien plus grand qu’une rénovation majeure.

Prêt à maximiser la valeur de votre propriété à Québec ?

Que vous soyez en train d’acheter une maison avec un patio que vous ne savez pas comment évaluer, ou que vous vous préparez à vendre et à mettre votre terrasse en valeur, une chose est sûre : chaque détail extérieur compte dans le marché immobilier de la région de la Capitale-Nationale.

Un patio bien construit, conforme aux règlements et bien présenté peut faire une vraie différence dans le prix de vente et la rapidité de la transaction. À l’inverse, une structure non conforme ou vieillissante peut compliquer une vente et réduire les offres reçues.

Les courtiers de l’équipe Jean-François Morin connaissent le marché de Québec en profondeur — secteur par secteur, saison par saison. Que vous souhaitiez en savoir plus sur ce qui influence la valeur d’une propriété dans votre quartier ou que vous ayez besoin d’un regard expert avant une visite libre, nous sommes là pour vous.Consultez nos propriétés à vendre à Québec pour vous donner une idée des aménagements les plus populaires sur le marché en ce moment. Ou, si vous avez des questions précises sur votre projet, contactez nos courtiers — un premier échange est toujours sans frais et sans engagement.

Vendre sa propriété pendant les fêtes : Le guide ultime des décorations de Noël extérieur

Mettre sa propriété sur le marché en pleine saison hivernale peut soulever de nombreuses questions. Faut-il renoncer à la magie des fêtes pour plaire aux visiteurs ? Comment concilier l’esprit festif avec une transaction en cours ? La réponse réside dans un équilibre subtil. L’intégration intelligente de décorations noel extérieur peut transformer le climat froid en une ambiance chaleureuse et invitante, favorisant ainsi le coup de cœur chez les acheteurs potentiels.

Dans ce guide complet, nous allons explorer comment maîtriser le curb appeal hivernal. Que vous cherchiez à sécuriser vos installations ou à comprendre la psychologie des visiteurs, voici tout ce qu’il faut savoir pour une mise en valeur réussie.

1. Comment décorer l’extérieur de sa maison pour vendre pendant les Fêtes ?

La période des fêtes est chargée en émotions. Pour les vendeurs cherchant à maximiser leur visibilité, la stratégie doit reposer sur l’harmonie et la neutralité. L’objectif n’est pas de remporter un concours d’illuminations, mais bien de réaliser une vente optimale.

Le concept du « Curb Appeal » hivernal

Le curb appeal à Noël (ou l’attrait extérieur) est la première impression qu’une maison donne depuis la rue. En hiver, les arbres sont dénudés et la lumière naturelle diminue rapidement. C’est ici que le concept de home staging en hiver prend tout son sens. Une décoration d’extérieur pour la vente doit rehausser l’architecture sans la masquer.

  • Mise en valeur de la propriété : Concentrez-vous sur les points forts de la maison. Si vous possédez un magnifique porche, mettez-le en évidence.

  • Attirer les acheteurs à Noël : Les visiteurs bravent souvent le froid pour venir voir votre bien. Une façade festive et élégante agit comme un accueil chaleureux qui les réconforte instantanément.

La règle d’or : La dépersonnalisation de l’espace

Dans le domaine de l’immobilier à Noël, il est crucial de comprendre la projection de l’acheteur. Ce phénomène psychologique, souvent appelé le biais cognitif de l’acheteur, dicte que le visiteur doit pouvoir s’imaginer vivre dans ces murs. Une décoration trop chargée ou trop personnelle (comme une crèche familiale imposante ou des personnages gonflables géants) peut briser cette projection. L’idéal est de viser une esthétique universelle.

💡 Conseil d’expert : Les visites immobilières en décembre exigent du doigté. Si vous souhaitez en savoir plus sur les stratégies globales pour préparer votre bien, n’hésitez pas à consulter les recommandations sur notre site Équipe Jean-François Morin.

2. Quelles décorations de Noël extérieur attirent l’œil sans repousser les acheteurs ?

La subtilité est la clé d’une transaction réussie pendant les fêtes. Les acheteurs recherchent un espace accueillant, mais ils évaluent aussi l’entretien et le potentiel du bien.

L’élégance de la sobriété

Optez pour une décoration de Noël sobre. La simplicité est le meilleur allié de l’élégance. Les illuminations extérieures élégantes doivent souligner les lignes de la toiture ou l’allée menant à la porte d’entrée, sans surcharger l’espace.

  • Lumières LED blanc chaud : La technologie LED (Diode électroluminescente) est indispensable. Fuyez les clignotements frénétiques et les couleurs criardes. Le blanc chaud imite la lueur des bougies, créant une ambiance chaleureuse à l’extérieur. C’est le choix par excellence pour une décoration neutre en vente.

  • La couronne sur la porte d’entrée : Un classique indémodable. Une simple couronne en branches de sapin naturel, agrémentée de quelques pommes de pin ou d’un ruban sobre, donne immédiatement un ton élégant.

  • Un aménagement minimaliste : Une décoration minimaliste pour Noël attire l’œil sans distraire. Un sapin extérieur sur la véranda, non décoré ou simplement paré de quelques lumières douces, suffit à évoquer la magie des fêtes.

Ce qu’il faut absolument éviter

Pour ne pas encombrer l’espace ni repousser les visiteurs, évitez l’accumulation de décorations sur la pelouse. Un projecteur de Noël discret qui diffuse de légers flocons sur la façade est acceptable, mais un spectacle laser multicolore brouillera l’évaluation visuelle de l’architecture. La sobriété doit toujours l’emporter pour maintenir l’attrait intact.

3. Faut-il allumer ses décorations extérieures lors d’une visite immobilière en soirée ?

La réponse courte est oui, absolument. Avec les journées qui raccourcissent, une grande partie des visites se déroule une fois le soleil couché. L’éclairage extérieur en immobilier devient alors un outil stratégique majeur.

Sécurité et ambiance nocturne

Lors d’une visite de maison un soir d’hiver, l’éclairage joue un double rôle : il sécurise les déplacements et sublime la propriété.

  1. Sécurité de l’allée lumineuse : L’accumulation de neige ou de glace représente un risque. Les acheteurs doivent pouvoir marcher en toute confiance. Des lumières de Noël judicieusement placées le long du cheminement guident les pas tout en créant un accueil d’acheteurs en hiver optimal.

  2. Mise en scène de la maison : L’éclairage architectural, soutenu par des lumières douces, permet de structurer l’espace dans l’obscurité. L’ambiance nocturne de la propriété s’en trouve magnifiée.

La gestion automatisée

Vous ne serez pas toujours présent pour préparer la maison avant l’arrivée du courtier. L’utilisation d’une minuterie ou d’un programmateur de lumières de Noël est indispensable.

  • Minuterie pour décorations extérieures : Réglez vos appareils pour qu’ils s’allument à la tombée de la nuit et s’éteignent à une heure raisonnable (vers 22h). Cela garantit que la maison est toujours prête à accueillir des visiteurs impromptus, tout en maîtrisant votre consommation énergétique.

  • Pour approfondir vos connaissances sur l’importance de l’éclairage et de l’aménagement extérieur avant la mise en marché, les fiches-conseils de l’Association des professionnels de la construction et de l’habitation du Québec (APCHQ) sont une excellente ressource.

4. Comment installer des lumières de Noël sans abîmer la façade (et effrayer l’inspecteur) ?

Une belle décoration perd toute sa valeur si elle cause des dommages physiques à la maison. Un inspecteur en bâtiment qui remarque des trous dans le revêtement ou des fils électriques dangereux le signalera immédiatement dans son rapport d’inspection préachat.

Protéger l’architecture à tout prix

La protection de la façade à Noël doit être une priorité. L’objectif est de fixer la guirlande sans percer.

  • Installation des lumières sur la toiture : N’utilisez jamais de clous ou d’agrafes à travers les bardeaux de la toiture, car cela crée des infiltrations d’eau potentielles. Utilisez plutôt des crochets de gouttières pour Noël. Ces petites pièces en plastique glissent facilement sur le rebord et maintiennent le fil en place pour éviter tout dommage à la toiture.

  • Sur la brique ou le revêtement : Pour la façade, tournez-vous vers des clips pour briques de Noël. Ils s’insèrent dans les joints de mortier sans altérer la pierre. Pour accrocher une décoration à la fenêtre, les ventouses robustes sont parfaites.

  • Attaches pour lumières LED : Utilisez des attaches spécifiques qui n’endommagent pas la peinture et se retirent sans laisser de traces.

Sécurité électrique extérieure

La sécurité électrique à l’extérieur ne doit faire l’objet d’aucun compromis. Les normes électriques extérieures exigent l’utilisation d’équipements adaptés aux rigueurs du climat canadien.

  • Certification de sécurité : Assurez-vous que toutes vos guirlandes lumineuses sur la toiture et autres installations possèdent une certification reconnue (comme l’homologation CSA).

  • Connexions : Utilisez uniquement des rallonges extérieures sécuritaires, conçues pour résister au gel et à l’humidité. Au moment de brancher le tout, vérifiez que vos prises extérieures sont équipées de disjoncteurs de fuite à la terre (DDFT).

⚠️ Attention aux détails : Un réseau de câbles entremêlés et mal fixés peut donner aux acheteurs l’impression que l’entretien général de la maison est négligé. Une installation propre, où les fils sont tendus et discrètement dissimulés, rassure sur la minutie des vendeurs. Pour comprendre ce qu’un inspecteur recherche exactement, vous pouvez consulter les lignes directrices de l’Organisme d’autoréglementation du courtage immobilier du Québec (OACIQ).

5. Les décorations de Noël ont-elles un impact sur le prix ou le délai de vente d’une maison ?

Il est légitime de se demander si tous ces efforts se traduisent par un bénéfice financier. L’impact de la décoration sur le prix de vente direct est nul ; une maison ne s’évalue pas plus cher parce qu’elle possède un beau sapin. En revanche, l’impact sur le délai de vente est réel.

La valeur perçue et le coup de cœur

L’évaluation immobilière en décembre prend en compte les comparables du marché, la superficie et l’état général. Cependant, la valeur perçue par l’acheteur est hautement subjective.

  • L’émotion de l’acheteur à Noël : Le marché immobilier pendant les fêtes est composé de personnes souvent motivées (mutations, changements familiaux). L’attrait visuel de la propriété couplé au charme hivernal de la maison déclenche des émotions positives. Une maison perçue comme un foyer heureux et chaleureux suscite plus facilement un coup de cœur immobilier en hiver.

  • Vendre rapidement en hiver : Une propriété bien mise en valeur retient l’attention sur les plateformes de recherche comme Centris, où les photos de propriétés lumineuses se démarquent des clichés souvent gris et tristes de l’hiver.

Faciliter la négociation

Dans une transaction, un acheteur sous le charme est souvent plus enclin à avancer une offre solide. Bien qu’une négociation pour une maison décorée ne change pas la valeur marchande, l’atmosphère positive instaurée par une décoration neutre et soignée réduit les frictions. L’acheteur potentiel se projette plus facilement, voyant moins de défauts mineurs et se concentrant sur le bien-être que dégage le lieu.

Si vous souhaitez voir comment d’autres vendeurs mettent en scène leur demeure dans la région, n’hésitez pas à jeter un œil à nos propriétés à vendre actuellement sur le marché.

L’expertise pour une vente hivernale réussie

Vendre une propriété en hiver n’est pas un obstacle, c’est une opportunité de présenter votre bien sous son jour le plus réconfortant. Les décorations noel extérieur sont un outil de home staging redoutable lorsqu’elles sont utilisées avec parcimonie, élégance et dans le respect des normes de sécurité.

Rappelez-vous la règle fondamentale : dépersonnaliser pour que l’acheteur se projette, utiliser des illuminations sobres (idéalement en blanc chaud) pour structurer l’architecture, et ne jamais compromettre l’intégrité de votre façade avec des installations hasardeuses. L’équipe de courtiers que vous choisissez fait également une énorme différence dans la façon dont votre propriété est positionnée sur le marché pendant cette période particulière.

Avec plus d’une décennie d’expérience dans l’accompagnement des vendeurs et acheteurs, nous savons exactement comment transformer l’hiver à votre avantage. Pour découvrir notre approche et la façon dont nous encadrons chaque étape du processus, apprenez-en plus à propos de l’équipe Jean-François Morin.

Vous êtes prêt à faire évaluer votre maison ou vous cherchez des conseils sur mesure pour la préparer à la vente pendant les fêtes ? Voulez-vous que je vous mette directement en relation avec un de nos experts pour une évaluation gratuite de votre propriété ? N’hésitez pas à visiter notre page de contact pour planifier une rencontre.

Préapprobation hypothécaire pour l’achat d’une propriété

Préapprobation hypothécaire : Le passeport indispensable pour votre projet immobilier

L’achat d’une maison est souvent la transaction financière la plus importante d’une vie. Entre l’excitation des visites et la complexité du financement, il est facile de s’y perdre. Pourtant, une étape prédomine avant même de commencer à regarder les annonces : la préapprobation hypothécaire.

Dans un marché immobilier compétitif, comprendre sa capacité d’emprunt ne suffit plus; il faut la prouver. Que vous soyez un premier acheteur ou un investisseur aguerri, ce guide complet décortique le processus, dissipe les mythes et vous arme pour réussir votre transaction avec l’Équipe Jean-François Morin.

1. Pourquoi la préapprobation est-elle la première étape cruciale ?

Beaucoup d’acheteurs commettent l’erreur de magasiner la maison avant le financement. C’est le meilleur moyen de s’exposer à une déception émotionnelle majeure. La préapprobation est le socle de votre démarche.

Une crédibilité acheteur incontestable

Aux yeux d’un vendeur, une offre d’achat acceptée dépend rarement du seul prix offert. La sécurité de la transaction prime. Une lettre de préapprobation établit instantanément votre crédibilité acheteur. Elle signale que vous n’êtes pas un « touriste immobilier », mais que vous avez un dossier solide validé par une institution. C’est la preuve du sérieux de la démarche.

Un pouvoir de négociation

Lorsque vous présentez une garantie bancaire préliminaire, vous possédez un pouvoir de négociation supérieur. Le vendeur sait qu’il ne perdra pas de temps avec un financement refusé. Dans une situation d’offres multiples sur le marché immobilier, votre dossier passera souvent devant celui d’un acheteur non préapprouvé, même si son offre est légèrement supérieure.

Éviter déception et perte de temps

Rien n’est pire que de tomber amoureux d’une propriété, de faire une offre, et de réaliser ensuite que la banque refuse le prêt. Obtenir cette validation en amont permet d’éviter déception et stress inutile. De plus, cela vous donne souvent une priorité visite auprès des courtiers qui privilégient les clients qualifiés.

Conseil de l’Équipe : Ne commencez jamais vos recherches sans ce document. Avant de parcourir nos propriétés à vendre à Québec, assurez-vous d’avoir votre montant maximum en tête pour cibler juste.

2. Quelle est la différence entre préqualification et préapprobation ?

C’est la zone grise où de nombreux acheteurs se méprennent. Ces deux termes ne sont pas synonymes et n’ont pas la même valeur légale ni le même poids lors d’une transaction.

La préqualification : Une vérification sommaire

La préqualification est une estimation informelle. Elle se base sur les informations que vous déclarez verbalement (revenus, dettes). Aucune analyse approfondie ni vérification de documents n’est effectuée. C’est utile pour avoir une idée vague, mais ce n’est pas un engagement prêteur. Aucune institution financière ne garantira un taux d’intérêt sur cette base.

La préapprobation : Un document officiel et engageant

La préapprobation hypothécaire, en revanche, est un document officiel. Elle résulte d’une enquête complète où votre dossier de crédit a été scruté. Le prêteur s’engage sur un montant garanti et, souvent, gèle un taux pour une période donnée (généralement 90 jours).

C’est une preuve de revenus et de solvabilité validée. Elle offre une précision budget chirurgicale, vous permettant de savoir exactement combien la banque est prête à financer. Pour l’acheteur, c’est l’assurance que le financement suivra lors de l’achat, sous réserve que la situation financière ne change pas et que la valeur de la propriété soit confirmée par l’évaluation.

3. Comment obtenir une préapprobation hypothécaire ?

Le processus est aujourd’hui fluide et peut se faire rapidement, mais il demande de la rigueur. Voici comment structurer votre démarche pour obtenir le meilleur prêt possible.

Choisir son allié : Banque ou Courtier ?

Vous avez deux options principales. Vous pouvez prendre un rendez-vous banque directement avec votre institution habituelle. L’avantage est la relation existante. Cependant, faire affaire avec un courtier hypothécaire indépendant offre une vision plus large. Le courtier a accès à plusieurs prêteurs et se charge du magasinage taux pour vous, ce qui peut vous faire économiser des milliers de dollars en intérêts sur le long terme.

Le processus de demande

  1. Simulation emprunt : Commencez par utiliser une calculatrice hypothécaire en ligne pour estimer vos paiements.

  2. Contact : Initiez une demande en ligne ou rencontrez un conseiller financier.

  3. Constitution du dossier : Remettez les documents requis (voir section suivante).

  4. Analyse : Le prêteur analyse votre risque et votre solvabilité.

  5. Réception : Vous recevez votre lettre préapprobation.

Rapidité et efficacité

La rapidité réponse varie de 24 à 48 heures si votre dossier est complet. C’est un processus qui ne coûte rien, mais qui rapporte beaucoup en tranquillité d’esprit. Une fois la lettre en main, vous êtes prêt à passer à l’action.

4. Quels documents sont nécessaires pour l’analyse ?

Pour transformer une simple discussion en une préapprobation ferme, le côté pratique prend le dessus. Vous devez prouver ce que vous avancez. Préparez votre dossier à l’avance pour accélérer le processus demande.

Preuves de revenus et d’emploi

Le prêteur doit s’assurer de la stabilité de vos rentrées d’argent.

  • Salariés : Vos talons de paie récents (généralement les deux derniers) et une lettre employeur confirmant votre poste, votre salaire et votre ancienneté.

  • Travailleur autonome : Votre historique emploi est scruté différemment. Vous devrez fournir vos avis de cotisation fédéraux et provinciaux des deux dernières années, ainsi que votre déclaration revenus complète (T1 générale).

Actifs et Mise de fonds

Vous devez démontrer que vous avez l’argent pour la mise de fonds et les frais de clôture (comme le notaire et la taxe de bienvenue).

  • Relevés bancaires : Historique des 3 derniers mois montrant l’accumulation de l’épargne.

  • Preuve de mise de fonds : Si l’argent vient d’un don, une lettre de don est requise. Si elle vient d’un REER (via le RAP) ou d’un CELIAPP, les relevés de ces comptes sont nécessaires.

  • Actifs financiers : Liste de vos placements, actifs immobiliers ou autres investissements.

Passifs et Identité

Enfin, le portrait de vos dettes permet de calculer votre ratio d’endettement.

  • Liste de dettes : Prêts auto, soldes de cartes de crédit, marges, prêts étudiants.

  • Identité : Deux pièces d’identité et votre numéro assurance sociale pour l’enquête de crédit.

5. Quel montant puis-je réellement emprunter ?

C’est la question du budget ultime. La banque ne regarde pas seulement votre salaire brut; elle applique une formule mathématique stricte pour déterminer votre capacité d’emprunt.

Les ratios d’endettement (ABD et ATD)

Les institutions financières utilisent deux ratios clés :

  1. Amortissement Brut de la Dette (ABD) : Il calcule le pourcentage de votre revenu consacré aux frais de logement (hypothèque, taxes municipales, scolaire, chauffage, et 50% des frais de condo si applicable). Il ne devrait généralement pas dépasser 32% à 39%.

  2. Amortissement Total de la Dette (ATD) : Il inclut les frais de logement PLUS toutes vos autres dettes mensuelles (paiement auto, cartes de crédit, etc.). Ce ratio ne doit pas excéder 40% à 44%.

Le Test de Résistance (Stress Test)

Depuis la mise en place de la directive B-20, vous devez vous qualifier à un taux plus élevé que celui de votre contrat. C’est le test de résistance. Le but est de s’assurer que vous pourrez payer vos mensualités si les taux augmentent. Ce test réduit souvent le montant maximum que vous pensiez pouvoir emprunter.

La mise de fonds et l’assurance prêt

La mise de fonds influence aussi le montant. Si vous mettez moins de 20%, vous devrez souscrire à une assurance prêt hypothécaire (généralement via la SCHL, Sagen ou Canada Guaranty). Cette prime est ajoutée au montant de votre prêt. Il est essentiel d’établir un budget mensuel réaliste, incluant non seulement l’hypothèque, mais aussi l’entretien de la propriété, pour garantir une santé financière durable.

Note d’expertise : Pour en savoir plus sur les mécanismes de financement et les taux directeurs influençant ces calculs, consultez le site de la Banque du Canada.

6. Est-ce que la préapprobation affecte ma cote de crédit ?

C’est une crainte légitime pour de nombreux acheteurs soucieux de leur santé financière. La réponse est nuancée, mais globalement rassurante.

L’enquête de crédit et son impact

Lorsque vous faites une demande, le prêteur consulte votre dossier auprès d’un bureau de crédit comme Equifax ou TransUnion. Cela génère ce qu’on appelle une « enquête brutale » (hard hit). Oui, cela peut faire baisser votre pointage de quelques points temporairement. Cependant, c’est un impact mineur.

La période de regroupement

Les algorithmes de crédit sont conçus pour permettre le magasinage. Si vous faites des demandes multiples auprès de différents prêteurs pour le même type de prêt (hypothèque) à l’intérieur d’une période regroupement (variant de 14 à 45 jours selon le modèle), elles ne compteront que comme une seule enquête.

L’importance de la transparence

Votre historique crédit et votre solvabilité sont vos meilleurs atouts. Il ne faut pas avoir peur de l’enquête de crédit; elle est nécessaire. C’est un signe de gestion responsable. Un dossier bien préparé avec un bon pointage rassure le prêteur et vous donne accès aux meilleurs produits, qu’ils soient à taux fixe ou variable.

Pour comprendre comment lire votre dossier et améliorer votre pointage avant une demande, le site du Gouvernement du Canada sur les dossiers de crédit est une excellente ressource externe.

Conclusion : Concrétisez votre projet avec assurance

La préapprobation hypothécaire n’est pas une simple formalité administrative. C’est l’acte fondateur de votre projet d’achat de maison. Elle définit votre terrain de jeu financier, sécurise le vendeur et vous protège contre les imprévus.

Avec un taux réservé, un budget clair et une lettre en main, vous n’êtes plus un simple visiteur : vous êtes un acheteur prêt à signer chez le notaire. Que ce soit pour une première propriété, un condo ou un investissement, ne laissez pas le hasard décider de votre avenir immobilier.

Prêt à passer à l’étape suivante ? L’immobilier est un domaine complexe où chaque détail compte. L’Équipe Jean-François Morin ne se contente pas de trouver des maisons; nous sécurisons des transactions.

  • Nous vérifions systématiquement la préapprobation des acheteurs pour protéger nos vendeurs.

  • Nous guidons nos acheteurs vers les meilleures ressources pour obtenir ce précieux sésame.

Ne visitez pas sans être armé. Contactez-nous dès aujourd’hui pour discuter de votre projet, ou apprenez-en plus sur notre approche humaine et performante sur notre page À propos. Ensemble, transformons votre préapprobation en une remise de clés réussie.

Vue panoramique du viaduc le Tracel et du fleuve Saint-Laurent, illustrant le cadre de vie idéal pour l'achat d'une maison à Cap-Rouge.

Cap-Rouge : Le parfait mélange entre nature, fleuve et vie de famille

Si vous êtes à la recherche d’une qualité de vie exceptionnelle dans la région de la Capitale-Nationale, il y a fort à parier que vos recherches vous mènent vers un secteur incontournable. Chercher une maison à vendre à Cap-Rouge, c’est faire le choix d’un environnement où la nature côtoie l’histoire, et où la vie de famille s’épanouit au rythme du fleuve Saint-Laurent.

Situé à l’ouest de la ville de Québec, ce quartier ne se contente pas d’être un simple code postal. C’est un véritable milieu de vie, prisé autant par les jeunes professionnels que par les familles établies. Pourquoi cet engouement constant pour Cap-Rouge ? Qu’est-ce qui rend ce secteur si attractif pour les acheteurs immobiliers ?

En tant qu’experts du marché immobilier local, l’équipe Jean-François Morin vous invite à découvrir les multiples facettes de ce joyau de l’ouest de Québec. Plongeons ensemble dans ce qui fait de Cap-Rouge l’endroit idéal pour poser vos valises.

Pourquoi choisir Cap-Rouge pour votre futur achat immobilier ?

Cap-Rouge est souvent cité comme l’un des quartiers les plus pittoresques de Québec. Contrairement aux banlieues plus récentes et parfois impersonnelles, ce secteur possède une âme, forgée par une histoire riche remontant aux premiers temps de la colonisation.

Mais au-delà de l’histoire, c’est la géographie des lieux qui séduit au premier coup d’œil. Le quartier est défini par sa topographie unique : un plateau résidentiel paisible qui descend vers la rivière Cap-Rouge et le majestueux fleuve Saint-Laurent.

Une connexion privilégiée avec la nature

L’un des arguments majeurs pour quiconque cherche une propriété ici est l’accès immédiat aux espaces verts. Vous n’achetez pas seulement quatre murs ; vous achetez un accès à un terrain de jeu grandeur nature.

  • Le Parc de la Plage-Jacques-Cartier : C’est le joyau du secteur. Imaginez pouvoir marcher, courir ou simplement pique-niquer au bord du fleuve, à quelques minutes seulement de votre porte. Le sentier linéaire qui longe l’eau offre des vues imprenables sur les ponts et la rive-sud.

  • Le Parc Nautique : Pour les amateurs de voile, de kayak ou de planche à pagaie, la marina de Cap-Rouge est un point d’ancrage social et sportif.

  • Les sentiers boisés : Que ce soit près de la rivière Cap-Rouge ou dans les nombreux parcs de voisinage, la verdure est omniprésente.

Cette abondance d’arbres matures et d’espaces de conservation garantit non seulement une qualité d’air supérieure, mais assure aussi une intimité recherchée dans les cours arrière des résidences.

Un patrimoine visuel unique : Le Tracel

Impossible de parler de Cap-Rouge sans évoquer le célèbre Tracel. Ce viaduc ferroviaire rouge, construit au début du 20e siècle, domine le paysage et donne une signature visuelle unique au quartier. Vivre à ses pieds ou avoir une vue sur cette structure emblématique ajoute un cachet indéniable que vous ne retrouverez nulle part ailleurs à Québec.

Pour en savoir plus sur l’aménagement du territoire et les parcs de la région, vous pouvez consulter le site de la Commission de la capitale nationale du Québec, qui gère plusieurs de ces espaces magnifiques.

La vie de famille au cœur des priorités

Lorsque nos clients nous contactent pour trouver une maison à vendre à Cap-Rouge, la raison numéro un est souvent la famille. Le quartier a été pensé et développé pour offrir un cadre sécuritaire et stimulant pour les enfants.

Des écoles de renom à proximité

L’accès à une éducation de qualité est un critère décisif pour l’achat d’une propriété. Cap-Rouge excelle à ce niveau avec une offre scolaire publique et privée très accessible.

Le quartier est desservi par le Centre de services scolaire des Découvreurs, reconnu pour l’excellence de ses programmes. On y trouve plusieurs écoles primaires dynamiques (comme l’école Les Primevères-Jouvence ou L’Arbrisseau) situées au cœur des quartiers résidentiels, permettant souvent aux enfants de s’y rendre à pied.

Pour le secondaire, la proximité avec le Séminaire Saint-François (privé) et l’école secondaire de Rochebelle (public, avec son programme d’éducation internationale) est un atout majeur qui valorise votre investissement immobilier sur le long terme.

Sécurité et tranquillité d’esprit

Le plan d’urbanisme de Cap-Rouge favorise la tranquillité. Beaucoup de rues sont des croissants ou des culs-de-sac, limitant la circulation de transit. C’est le genre d’endroit où l’on voit encore des filets de hockey dans la rue et des enfants jouer dehors en toute sécurité.

De plus, la communauté est active. Le centre communautaire et la bibliothèque Roger-Lemelin sont des lieux de rassemblement qui créent un tissu social serré. Les voisins se connaissent, s’entraident et participent à la vie de quartier.

Le marché immobilier à Cap-Rouge : Ce qu’il faut savoir

Avant de débuter vos recherches, il est important de comprendre la dynamique du marché local. Cap-Rouge est vaste et se divise en plusieurs micro-quartiers, chacun ayant son propre caractère et sa propre gamme de prix.

Diversité du parc immobilier

L’architecture à Cap-Rouge est variée, ce qui permet de répondre à différents besoins et budgets.

  1. Le Vieux-Cap-Rouge : Situé au bas de la côte, près de la rivière et de l’église. On y trouve des maisons ancestrales pleines de charme, des propriétés riveraines luxueuses et des condos avec vue sur la marina. C’est un secteur très prisé pour son cachet historique.

  2. Le Plateau : C’est la partie haute de Cap-Rouge. Développé majoritairement entre les années 1960 et 1990, ce secteur regorge de bungalows spacieux (plain-pieds) sur de grands terrains, parfaits pour être rénovés au goût du jour.

  3. Les développements récents : En périphérie, on retrouve des constructions plus modernes, des jumelés et des maisons de ville, idéaux pour les premiers acheteurs ou ceux qui cherchent une propriété clé en main.

Tendances des prix et valeur de revente

Investir à Cap-Rouge est historiquement une valeur sûre. La demande y est constante. En raison de la rareté des terrains vacants, il y a peu de constructions neuves, ce qui maintient la valeur des propriétés existantes à la hausse.

Selon les données récentes de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), le secteur ouest de Québec conserve une excellente stabilité et une croissance soutenue. Acheter ici, c’est sécuriser son patrimoine.

Pour explorer les opportunités actuelles sur le marché, nous vous invitons à consulter notre section dédiée aux propriétés à vendre. Vous y trouverez une sélection rigoureuse de maisons qui pourraient devenir votre futur chez-vous.

Accessibilité et services : Le meilleur des deux mondes

On pense parfois à tort que vivre près de la nature signifie être loin de tout. Cap-Rouge prouve le contraire. Sa position stratégique permet de combiner le calme de la banlieue avec l’efficacité urbaine.

Un emplacement stratégique

Le quartier est borné par des axes routiers majeurs, notamment l’autoroute Félix-Leclerc (40) et l’autoroute Duplessis (540). Cela signifie que :

  • Vous êtes à moins de 15 minutes des ponts (idéal pour ceux qui travaillent sur la Rive-Sud).

  • Le centre-ville de Québec est accessible en 20 minutes (hors trafic de pointe).

  • L’aéroport international Jean-Lesage est tout près, sans pour autant subir les nuisances sonores directes des corridors aériens principaux.

Commerces et commodités

Pas besoin de traverser la ville pour faire vos courses. Le secteur regorge de services de proximité :

  • Rue de la Chaudière : L’artère commerciale principale où vous trouverez épiceries, pharmacies, cliniques dentaires et restaurants.

  • Proximité des grands centres : Les centres commerciaux majeurs comme Place Sainte-Foy et Laurier Québec, ainsi que le grand IKEA, sont à une très courte distance en voiture.

De plus, le réseau de transport en commun (RTC) est bien développé, avec des parcours express qui facilitent le voyagement vers la colline Parlementaire et l’Université Laval. Pour planifier vos déplacements, le site de la Ville de Québec offre une mine d’informations sur les services aux citoyens et le transport.

Conseils d’experts pour trouver votre maison à Cap-Rouge

Le marché étant compétitif dans ce secteur prisé, trouver la perle rare demande de la méthode et de la réactivité. Voici quelques conseils de notre équipe pour réussir votre achat.

1. Définissez vos priorités

Cap-Rouge est grand. Préférez-vous être à distance de marche de l’école primaire ? Voulez-vous absolument une vue sur le fleuve ? Cherchez-vous un terrain intime avec des arbres matures ? Établir ces critères dès le départ nous aidera à cibler les visites efficacement.

2. Soyez prêts à agir

Les belles propriétés au juste prix partent vite. Avoir une préapprobation hypothécaire en main est essentiel. Cela démontre aux vendeurs que vous êtes sérieux et vous donne une longueur d’avance en cas d’offres multiples.

3. Inspectez avec soin

Étant donné que plusieurs maisons du secteur datent des années 70 et 80, une inspection rigoureuse est capitale. Ces maisons sont généralement très solides, mais il est important de vérifier des éléments comme la fenestration, la toiture et le drainage (drains français).

4. Faites équipe avec des spécialistes du secteur

C’est ici que l’accompagnement professionnel prend tout son sens. Connaître la réputation d’une rue spécifique, savoir qu’un parc sera bientôt rénové ou être au courant d’une propriété avant même qu’elle ne soit affichée sur Centris, voilà la valeur ajoutée d’un courtier implanté localement.

Pour en savoir plus sur notre approche et notre expertise dans la région, n’hésitez pas à visiter notre page À propos de l’équipe. Nous connaissons Cap-Rouge comme le fond de notre poche.

Conclusion : Cap-Rouge, un choix de cœur et de raison

Choisir Cap-Rouge, c’est opter pour un équilibre de vie rare. C’est la possibilité de prendre son café le matin en regardant le fleuve, de voir ses enfants grandir dans un environnement sain et sécuritaire, tout en restant connecté au dynamisme de la ville de Québec.

Que vous soyez à la recherche d’un premier achat, d’une maison plus grande pour votre famille grandissante ou d’un lieu paisible pour votre retraite, ce quartier a quelque chose à offrir à chacun.

La recherche de la maison à vendre à Cap-Rouge idéale peut sembler complexe, mais vous n’avez pas à la faire seul. L’équipe Jean-François Morin est là pour vous guider à chaque étape, de la première visite jusqu’à la signature chez le notaire. Nous mettons notre passion et notre connaissance du marché à votre service pour concrétiser votre rêve immobilier.

Vous avez des questions sur le secteur ou vous souhaitez discuter de votre projet immobilier ? Ne laissez pas passer l’opportunité.

Contactez-nous dès aujourd’hui pour débuter vos recherches avec une équipe de confiance. Ensemble, trouvons la clé de votre futur chez-vous à Cap-Rouge.