Par Écclésiaste Juste | Équipe Jean-François Morin — Courtiers immobiliers à Québec et Lévis
Lorsqu’une maison est affichée à 499 000 $, est-ce sa valeur marchande ou simplement le prix choisi pour sa mise en vente? Cette distinction peut changer toute la stratégie d’un acheteur. Le prix demandé fait partie de la stratégie de commercialisation, mais il ne constitue pas une preuve de valeur.
1. Pourquoi le prix affiché ne représente pas toujours la valeur marchande
Le vendeur choisit un prix demandé avec les conseils de son courtier. Celui-ci peut notamment refléter les ventes comparables, l’offre concurrente et les objectifs du vendeur. Trois notions doivent être distinguées :
Le prix demandé : le montant auquel la propriété est proposée sur le marché.
La valeur marchande estimée : une estimation appuyée sur les données disponibles et les caractéristiques de la maison.
Le prix de vente final : le montant finalement convenu entre les parties.
Ces trois montants ne sont pas nécessairement identiques.
2. Un prix plus élevé peut laisser une marge de négociation
Certains vendeurs choisissent un prix supérieur à la valeur marchande estimée, en espérant négocier. Cette approche comporte toutefois des risques : moins de visites, un délai de vente prolongé et des acheteurs qui écartent la propriété de leurs recherches.
Un acheteur bien accompagné peut parfois y trouver un espace de discussion. Mais il ne faut jamais présumer qu’un vendeur acceptera une réduction. Une négociation doit reposer sur une analyse défendable et sur la compréhension des conditions du marché.
3. Une propriété très attrayante peut provoquer une forte concurrence
À l’inverse, un prix demandé intéressant peut attirer plusieurs acheteurs. Il faut toutefois rappeler qu’au Québec, les règles professionnelles ne permettent pas de fixer intentionnellement un prix nettement inférieur à la valeur marchande pour provoquer une surenchère.
Même en présence d’offres multiples, le prix final n’est pas nécessairement raisonnable : l’analyse des comparables reste indispensable.
4. Analyser le prix et construire une stratégie d’achat
Lorsqu’un client s’intéresse à une maison, mon travail consiste à vérifier si le prix affiché est cohérent, à mesurer les conditions de marché et à préparer une négociation adaptée. Le montant proposé n’est qu’une dimension d’une promesse d’achat.
La date d’occupation, les modalités de financement, l’inspection et les besoins des parties peuvent aussi influencer la décision du vendeur. L’objectif demeure de protéger les intérêts du client.
Ma philosophie : comprendre la stratégie avant de présenter une offre
Le prix affiché est un point de départ, pas une conclusion. Une bonne promesse d’achat repose sur des faits et une préparation sérieuse.
Questions fréquentes
Quelle est la différence entre prix demandé et valeur marchande?
Le premier est le montant annoncé par le vendeur; la seconde est une estimation établie à partir d’une analyse du marché.
Peut-on négocier le prix d’une maison?
Oui, une offre peut être différente du prix demandé, mais son acceptation dépend des conditions et des choix du vendeur.
Besoin d’un avis professionnel?
Vous avez repéré une maison à vendre et vous vous demandez combien offrir? Analysez sa valeur marchande et préparez une stratégie d’achat. Communiquez avec l’Équipe Jean-François Morin pour être accompagné dans votre projet immobilier à Québec ou à Lévis.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/04/prix-affiche-vs-prix-de-vente.jpg10001500Ecclesiaste Justehttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngEcclesiaste Juste2026-10-12 06:38:162026-10-12 07:40:17Prix demandé et valeur marchande : comprendre les stratégies derrière le prix d’une maison
Deux maisons de dimensions semblables peuvent avoir des valeurs très différentes, même lorsqu’elles sont situées à quelques rues de distance. La valeur immobilière dépend autant des caractéristiques de la maison que de son emplacement, de la demande locale et du potentiel de son environnement. Lorsqu’un acheteur s’interroge sur le prix, je cherche d’abord à comprendre la réalité du secteur.
1. La connaissance du marché local : un avantage important
Chaque quartier possède ses caractéristiques immobilières. À Québec et à Lévis, les conditions varient selon le secteur et le type de propriété. Certains quartiers sont recherchés pour leur proximité avec les écoles, leur accessibilité, leur environnement ou la disponibilité limitée de certaines maisons. D’autres proposent davantage de choix aux acheteurs.
Une maison ne doit pas simplement être comparée à d’autres propriétés : elle doit être analysée dans son marché précis. L’expérience du secteur aide à reconnaître les différences qui comptent vraiment.
2. Le prix d’aujourd’hui et la valeur de demain
Est-ce grave de payer un peu plus que la valeur marchande estimée? Tout dépend de la situation. Pour un acheteur qui prévoit conserver sa maison longtemps, les fluctuations à court terme peuvent avoir moins d’importance que pour une personne qui songe à revendre rapidement.
L’immobilier peut s’apprécier avec les années, mais cette croissance n’est jamais garantie. Pour analyser le potentiel, j’examine notamment :
Les tendances historiques du secteur.
L’offre et la demande pour le type de propriété.
L’état du bâtiment et les investissements à prévoir.
L’horizon de détention envisagé.
Les perspectives économiques et les risques propres à l’emplacement.
Une plus-value future pourrait éventuellement compenser un prix élevé, mais elle ne devrait jamais être considérée comme acquise.
3. L’expertise du courtier au-delà des statistiques
Les statistiques sont essentielles, mais elles ne racontent pas toute l’histoire. Une personne qui connaît attentivement un secteur peut reconnaître des particularités moins visibles dans une fiche : une rue recherchée, un style de propriété rare ou une configuration correspondant à une demande précise.
Ces éléments doivent être évalués objectivement et mis en relation avec les ventes comparables. Le rôle du courtier est de contextualiser les données plutôt que de remplacer celles-ci par de simples impressions.
4. Acheter en pensant également à la revente
Même pour une résidence principale destinée à être conservée longtemps, sa revente éventuelle mérite réflexion. Une propriété achetée à un prix cohérent, dans un secteur où existe une demande durable, peut représenter une décision intéressante, sous réserve des coûts d’acquisition, des travaux et des changements possibles au marché.
Ma priorité : voir plus loin que le prix affiché
Mon approche consiste à analyser la maison, son environnement et les objectifs à long terme de l’acheteur, sans promettre de gains futurs.
Questions fréquentes
Pourquoi deux maisons similaires ont-elles des valeurs différentes?
La rue, la proximité des services, la demande locale, l’état du bâtiment et les caractéristiques du terrain peuvent créer des écarts.
Une maison finit-elle toujours par prendre de la valeur?
Non. Une appréciation éventuelle dépend de nombreux facteurs; elle ne peut pas être garantie.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/09/immobilier-levis-quebec-1-compressed.webp9921586Lyne Blanchethttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngLyne Blanchet2026-10-12 06:38:132026-10-12 09:03:21Acheter une maison au bon prix : pourquoi connaître le quartier fait toute la différence
Par Jeff | Équipe Jean-François Morin — Courtiers immobiliers à Québec et Lévis
Une maison peut sembler trop chère aujourd’hui, mais attendre est-il toujours la meilleure décision? À l’inverse, une propriété affichée à un prix particulièrement attrayant est-elle nécessairement une bonne affaire? Pour un acheteur, la véritable stratégie consiste à comprendre les signaux du marché immobilier et le coût d’opportunité de chaque décision.
1. Le coût d’opportunité : acheter maintenant ou attendre?
Lorsqu’on considère une propriété trop chère, la réaction naturelle est parfois de reporter son achat. Mais attendre comporte aussi un coût potentiel. Si les prix augmentent dans le secteur, une propriété comparable pourrait coûter davantage quelques mois plus tard. À cela peuvent s’ajouter les loyers payés pendant l’attente et les variations de taux hypothécaires.
À l’inverse, si les prix diminuent ou si de meilleures propriétés arrivent sur le marché, patienter pourrait être avantageux. Attendre n’est ni automatiquement gagnant ni automatiquement perdant. Il faut évaluer les scénarios selon les conditions du marché et les besoins réels de l’acheteur.
2. Une propriété sans visites dans un marché actif : un signal à examiner
Lorsqu’une maison demeure longtemps sur le marché alors que des propriétés comparables se vendent rapidement, cela mérite qu’on s’y attarde. Plusieurs explications sont possibles :
Un prix demandé supérieur à ce que les acheteurs sont prêts à payer.
Un état général ou des travaux qui freinent l’intérêt.
Une localisation ou des caractéristiques moins recherchées.
Une présentation ou une commercialisation moins efficace.
Le nombre de jours sur le marché ne prouve pas, à lui seul, qu’une propriété est surévaluée. Il invite à approfondir l’analyse. Une propriété moins convoitée peut parfois ouvrir la porte à une négociation intéressante.
3. Attention aux prix très bas qui attirent plusieurs acheteurs
Une propriété affichée nettement moins cher que d’autres maisons comparables peut sembler une occasion exceptionnelle. Pourtant, le prix demandé peut être différent de la valeur marchande estimée. Un prix très attrayant peut créer de la concurrence; l’acheteur doit éviter d’ancrer son offre au seul montant affiché.
Au Québec, les règles professionnelles interdisent d’afficher délibérément un prix nettement inférieur à la valeur marchande dans le but de provoquer une surenchère. L’OACIQ encadre cette pratique.
4. Faire la différence entre une occasion et un risque
Avant d’aller de l’avant, je cherche à répondre à trois questions : Est-ce que le prix correspond au marché? Est-ce que la propriété répond réellement au besoin? Et quel serait le coût de ne pas agir maintenant? Ces trois réponses permettent une décision plus rationnelle.
Ma vision : prendre une décision, pas subir le marché
Le meilleur achat n’est pas nécessairement celui qui présente le prix le plus bas. C’est celui qui répond à vos besoins, à votre budget et aux conditions réelles du marché.
Questions fréquentes
Comment savoir si une maison est surévaluée?
Comparez son prix à celui de propriétés similaires récemment vendues et analysez les différences de caractéristiques, d’état et de localisation.
Une maison sans visites est-elle forcément trop chère?
Non. Un manque de visites est un indice à replacer dans le contexte du marché, de la présentation et des caractéristiques du bien.
Besoin d’un avis professionnel?
Vous hésitez entre acheter maintenant et attendre? Évaluez les possibilités avec une analyse de marché adaptée à votre projet. Communiquez avec l’Équipe Jean-François Morin pour être accompagné dans votre projet immobilier à Québec ou à Lévis.
https://jeanfrancoismorin.ca/wp-content/uploads/2025/12/maison-trop-chere-1-scaled.png13962560Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-12 06:38:102026-10-12 07:40:14Maison surévaluée ou occasion à saisir? Les signaux que les acheteurs doivent reconnaître
Par François Côté | Équipe Jean-François Morin — Courtiers immobiliers à Québec et Lévis
Vous venez de visiter une maison qui vous plaît énormément. Les pièces correspondent à vos besoins, l’emplacement est idéal et vous vous imaginez déjà y vivre. Mais une question demeure : le prix demandé est-il réellement justifié? Lorsqu’on achète une propriété, l’émotion peut influencer notre perception. Pour prendre une décision éclairée, il faut analyser les faits et comprendre ce que le marché révèle.
1. Comparer avec des propriétés réellement vendues
La première étape consiste à étudier les ventes comparables. Une maison affichée à 550 000 $ ne vaut pas automatiquement ce montant. Il faut regarder les propriétés similaires qui se sont récemment vendues dans le même secteur.
La localisation et la proximité des services.
La superficie habitable et celle du terrain.
L’année de construction et l’état général.
Les rénovations et améliorations réalisées.
La configuration, les espaces disponibles et les particularités de la propriété.
L’objectif n’est pas de trouver deux maisons parfaitement identiques, mais de comprendre les différences qui peuvent expliquer leur valeur respective. Les ventes conclues renseignent généralement davantage sur la réalité du marché que les prix simplement affichés.
2. Comprendre les offres multiples sans se laisser emporter
Lorsqu’une propriété reçoit plusieurs promesses d’achat, il peut être tentant d’offrir beaucoup plus pour augmenter ses chances. Cependant, le nombre d’acheteurs intéressés ne suffit pas à confirmer la valeur marchande. Avant de recommander une offre, il faut revoir les comparables, étudier les conditions du marché et déterminer jusqu’où il est raisonnable d’aller.
Une offre concurrentielle doit demeurer cohérente avec la situation financière et les objectifs de l’acheteur.
3. Respecter son budget malgré le coup de cœur
La propriété parfaite n’est pas seulement celle qui plaît. C’est aussi celle qui permet de conserver une situation financière confortable. Le prix d’achat ne représente qu’une partie du coût réel : taxes municipales et scolaires, assurances, entretien, réparations et financement doivent entrer dans le calcul.
Un coup de cœur ne devrait pas devenir une pression financière permanente.
Mon approche : les chiffres d’abord, les émotions ensuite
Lorsqu’un client hésite sur le prix d’une maison, mon rôle est de lui présenter des informations concrètes pour qu’il décide en confiance. Une bonne décision immobilière repose sur trois éléments : la valeur marchande, le potentiel de la propriété et la capacité financière de l’acheteur.
Questions fréquentes
Est-ce que le prix affiché correspond à la valeur marchande?
Pas nécessairement. Le prix demandé représente une proposition du vendeur; les ventes comparables permettent d’estimer la valeur marchande.
Faut-il dépasser son budget en situation d’offres multiples?
L’offre doit rester compatible avec le financement, les coûts de propriété et les objectifs personnels de l’acheteur.
Besoin d’un avis professionnel?
Vous avez trouvé une maison qui vous intéresse? Avant de déposer votre promesse d’achat, faites analyser son prix et les ventes comparables. Communiquez avec l’Équipe Jean-François Morin pour être accompagné dans votre projet immobilier à Québec ou à Lévis.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/04/fixer-le-bon-prix-avec-les-vrais-chiffres-du-marche-scaled.jpg13522560François Côtéhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngFrançois Côté2026-10-12 06:38:082026-10-12 07:40:11Comment savoir si une maison est affichée au juste prix? Les 3 vérifications essentielles
Annuler une promesse d’achat au Québec n’est généralement pas possible simplement parce qu’un acheteur change d’idée. Une promesse d’achat est un engagement sérieux : dès qu’elle est acceptée, l’acheteur et le vendeur sont normalement liés, sous réserve des conditions prévues au document, d’une entente entre les parties ou d’une décision judiciaire.
Il existe toutefois plusieurs situations où une promesse d’achat peut être révoquée, devenir nulle et non avenue ou être annulée : avant qu’elle soit reçue par le vendeur, à la suite d’une inspection lorsque la clause le permet, en cas de non-réalisation d’une condition de financement, par consentement mutuel ou encore dans certaines situations particulières prévues au contrat.
Ce guide explique quand et comment annuler une promesse d’achat au Québec, en distinguant les principaux scénarios rencontrés lors d’une transaction immobilière résidentielle.
Peut-on annuler une promesse d’achat au Québec?
La réponse courte est : parfois, mais pas simplement parce qu’on a changé d’idée.
Selon l’OACIQ, une promesse d’achat déjà acceptée ne peut généralement plus être annulée unilatéralement, sauf notamment :
si une clause de la promesse prévoit la possibilité de rendre celle-ci nulle et non avenue;
si les deux parties conviennent de l’annuler;
si un tribunal intervient.
Il faut donc commencer par déterminer à quelle étape se trouve la promesse d’achat et quelles conditions y sont réellement inscrites.
1. Annuler une promesse d’achat avant qu’elle soit reçue par le vendeur
Il existe une fenêtre très courte pendant laquelle l’acheteur peut révoquer sa promesse.
L’OACIQ précise qu’une promesse d’achat peut être révoquée avant qu’elle soit reçue ou présentée au vendeur. La révocation doit parvenir au vendeur avant la promesse elle-même. Lorsque des courtiers sont impliqués, la réception et la présentation sont généralement considérées comme se produisant au même moment, et les courtiers doivent présenter les propositions rapidement.
Autrement dit, il ne faut pas compter sur cette possibilité comme sur un délai de réflexion après avoir signé. En pratique, cette fenêtre peut être extrêmement courte.
2. Une promesse d’achat acceptée peut-elle être annulée?
Une fois la promesse acceptée dans le délai prévu, l’acheteur et le vendeur sont normalement liés.
Le simple fait de regretter son offre, d’avoir trouvé une autre propriété ou de vouloir renégocier le prix n’accorde pas automatiquement un droit d’annulation.
La première question à poser est plutôt :
« Une condition prévue dans la promesse me permet-elle de me désister si elle n’est pas réalisée? »
Les conditions les plus fréquentes concernent notamment :
l’inspection;
le financement hypothécaire;
la vente de la propriété de l’acheteur;
l’examen de certains documents;
certaines vérifications particulières prévues à la promesse.
3. Annulation d’une promesse d’achat suite à l’inspection
C’est l’une des situations les plus recherchées par les acheteurs.
Une inspection ne donne pas automatiquement un droit de « changer d’idée ». Le mécanisme dépend de la clause d’inspection inscrite à la promesse.
Dans le formulaire résidentiel de l’OACIQ, la clause 8.1 prévoit une démarche lorsque l’acheteur se déclare insatisfait des résultats de l’inspection. L’acheteur doit respecter la procédure, les délais et les exigences documentaires prévus à la clause.
L’OACIQ explique notamment que, lorsque cette clause standard est utilisée, l’acheteur qui veut rendre la promesse nulle et non avenue doit aviser le vendeur par écrit et transmettre une copie du rapport d’inspection dans le délai prévu.
Le délai exact applicable à votre dossier dépend de ce qui est inscrit à votre promesse. Il faut donc lire la clause plutôt que se fier à une règle générale entendue ailleurs.
Peut-on annuler pour n’importe quel détail relevé à l’inspection?
Il faut interpréter la condition selon son libellé. Dans les formulaires standards, la décision doit être reliée aux résultats de l’inspection et la procédure prévue doit être suivie.
Une fissure mineure, un élément d’entretien courant ou une simple préférence esthétique ne doit pas être traité automatiquement comme un droit général d’annulation.
Si la situation est litigieuse, il est prudent d’obtenir un avis juridique adapté au dossier.
4. Peut-on annuler une promesse d’achat si le financement est refusé?
Une promesse d’achat est souvent conditionnelle à l’obtention d’un financement hypothécaire selon des modalités déterminées.
Si l’acheteur ne réussit pas à obtenir le financement prévu, la promesse ne devient pas nécessairement nulle immédiatement. Il faut suivre les étapes prévues à la clause de financement.
Les formulaires de l’OACIQ prévoient notamment des mécanismes permettant au vendeur, dans certaines circonstances, de demander à l’acheteur de présenter une nouvelle demande auprès d’un prêteur ou de constater l’échec de la condition. Lorsque les délais prévus expirent sans que les conditions soient réalisées et que les mécanismes prévus ne sont pas exercés, la promesse peut devenir nulle et non avenue.
L’important est donc de conserver les preuves de démarches de financement et de respecter exactement les délais prévus au document.
5. Peut-on annuler parce qu’une condition n’est pas réalisée?
Oui, certaines conditions peuvent entraîner la nullité de la promesse lorsqu’elles ne sont pas réalisées conformément au contrat.
Mais il existe une différence importante entre :
une promesse que l’acheteur décide simplement de ne plus respecter;
une condition prévue au contrat qui échoue et entraîne les conséquences prévues à la clause.
L’OACIQ recommande d’ailleurs de confirmer par écrit lorsqu’une promesse est devenue nulle et non avenue à la suite de l’expiration d’un délai, afin d’éviter toute ambiguïté entre les parties.
6. Le vendeur peut-il annuler une promesse d’achat acceptée?
Le vendeur ne peut pas davantage changer d’idée librement après avoir accepté une promesse d’achat.
Une promesse acceptée crée un engagement entre les parties. Le vendeur ne peut donc pas simplement annuler parce qu’un autre acheteur lui offre davantage quelques heures plus tard.
Il existe toutefois des mécanismes particuliers lorsqu’une première promesse est conditionnelle et qu’une seconde promesse est reçue. Les annexes de l’OACIQ prévoient différentes clauses permettant d’encadrer ce type de situation.
C’est notamment dans ce contexte qu’on entend parfois parler de la « clause de 72 heures » lorsque la première promesse est conditionnelle à la vente de la propriété de l’acheteur. Ce mécanisme ne constitue pas un droit général permettant à n’importe quel vendeur d’annuler une transaction en 72 heures.
7. Que signifie réellement la clause de 72 heures?
Dans certaines transactions où l’achat est conditionnel à la vente de la propriété de l’acheteur, l’Annexe R peut permettre au vendeur de continuer à offrir son immeuble.
Si une autre promesse répond aux conditions prévues, un mécanisme peut obliger le premier acheteur à décider, dans le délai prévu, s’il renonce à certaines conditions et démontre sa capacité de poursuivre l’achat, ou s’il laisse sa promesse devenir nulle et non avenue.
Cette règle est donc beaucoup plus précise que l’expression populaire « clause de 72 heures » peut le laisser croire.
8. Peut-on annuler une promesse d’achat simplement parce qu’on a changé d’idée?
Pour une propriété de revente, il n’existe généralement pas de période universelle de réflexion permettant d’annuler librement une promesse acceptée.
Une fois les parties liées, le changement d’idée à lui seul n’est pas une condition d’annulation.
Il faut plutôt vérifier :
si une condition contractuelle permet de se désister;
si une condition n’a pas été réalisée;
si les deux parties acceptent une annulation;
ou si une situation juridique particulière justifie une intervention.
9. Peut-on annuler une promesse d’achat d’une maison neuve?
Le régime est différent pour certaines propriétés neuves ou en construction achetées d’un constructeur ou promoteur.
Selon l’OACIQ et la Chambre des notaires du Québec, le contrat préliminaire applicable dans certaines ventes de propriétés neuves destinées à être occupées par l’acheteur prévoit une faculté de dédit de 10 jours. Le contrat peut prévoir une indemnité pouvant atteindre 0,5 % du prix de vente convenu.
Cette règle ne doit pas être transposée automatiquement à l’achat d’une propriété de revente.
10. Que risque un acheteur qui refuse simplement de signer chez le notaire?
Refuser de donner suite à une promesse d’achat valide et dont les conditions sont réalisées peut avoir des conséquences importantes.
La Chambre des notaires du Québec rappelle qu’une promesse bilatérale peut mener à une mise en demeure puis, dans certaines circonstances, à une action en passation de titre. Le tribunal peut alors rendre un jugement produisant les effets de l’acte de vente. Une réclamation en dommages peut également être ajoutée selon les circonstances.
Les conséquences dépendent toujours des faits, du texte de la promesse et des recours réellement entrepris.
Si un acheteur ou un vendeur envisage de ne plus respecter une promesse acceptée sans disposer d’une clause claire lui permettant de le faire, il devrait obtenir rapidement un avis juridique.
11. Annuler une promesse d’achat d’un commun accord
L’acheteur et le vendeur peuvent également convenir ensemble de mettre fin à leur engagement.
Cette solution doit être documentée correctement. Lorsqu’un courtier est impliqué, les formulaires appropriés doivent être utilisés pour constater l’entente des parties.
Une conversation téléphonique ou un échange informel ne devrait pas remplacer un document clair confirmant la situation.
12. Annuler, révoquer ou rendre nulle une promesse : quelle différence?
Dans le langage courant, tout est souvent appelé « annulation ». Pourtant, les situations sont différentes.
Situation
Ce qui se passe
Révocation avant réception
L’acheteur retire sa proposition avant qu’elle soit reçue ou présentée au vendeur, si les conditions juridiques sont respectées.
Refus du vendeur
La promesse n’est pas acceptée et ne lie pas les parties.
Expiration du délai d’acceptation
La promesse devient nulle et non avenue si elle n’a pas été acceptée dans le délai prévu.
Contre-proposition
La promesse initiale n’est pas acceptée telle quelle; une nouvelle proposition est formulée.
Échec d’une condition
La conséquence dépend du libellé de la condition et des démarches prévues.
Annulation par entente
Les deux parties conviennent de mettre fin à leur engagement.
Exemple : annuler une promesse d’achat après une inspection
Un acheteur dépose une promesse d’achat conditionnelle à une inspection.
L’inspection est réalisée dans le délai prévu et le rapport révèle plusieurs éléments qui préoccupent sérieusement l’acheteur. Celui-ci ne devrait pas simplement téléphoner au vendeur pour dire : « je n’achète plus ».
Il faut plutôt :
relire la clause exacte de la promesse;
vérifier le délai applicable;
respecter la forme d’avis prévue;
transmettre les documents requis, notamment le rapport lorsqu’il est exigé;
conserver une preuve de transmission.
Une condition contractuelle utile peut être perdue si les délais ou la procédure ne sont pas respectés.
Que faire si vous voulez annuler une promesse d’achat maintenant?
Avant de poser un geste, réunissez :
la promesse d’achat complète;
toutes les contre-propositions;
les annexes;
les avis transmis;
le rapport d’inspection, s’il y en a un;
les communications avec le prêteur;
les échéances inscrites aux formulaires.
Si un courtier immobilier est impliqué, contactez-le immédiatement afin de vérifier les clauses et les délais applicables. L’Info OACIQ peut aussi répondre aux questions relatives aux formulaires de courtage et aux obligations des courtiers.
Pour une question juridique portant sur vos droits, vos recours ou le risque d’un litige, consultez un notaire ou un avocat.
FAQ — Annuler une promesse d’achat au Québec
Peut-on annuler une promesse d’achat après l’avoir signée?
Avant qu’elle soit reçue ou présentée au vendeur, une révocation peut être possible. Une fois reçue, et particulièrement après acceptation, l’acheteur est généralement lié sous réserve des conditions prévues.
Peut-on annuler une promesse d’achat après inspection?
Oui, lorsque la clause d’inspection applicable permet de rendre la promesse nulle et non avenue et que l’acheteur respecte les conditions, les délais et la procédure prévus.
Peut-on annuler si la banque refuse le financement?
Une condition de financement peut mener à la fin de la promesse si le financement prévu n’est pas obtenu, mais les démarches et délais inscrits au formulaire doivent être respectés.
Un vendeur peut-il annuler après avoir accepté?
Pas simplement parce qu’il change d’idée ou reçoit une meilleure offre. Une promesse acceptée lie normalement le vendeur et l’acheteur, sous réserve des clauses et mécanismes prévus.
Existe-t-il un délai de 10 jours pour annuler une maison?
Le délai de 10 jours concerne certaines ventes de propriétés neuves assujetties au contrat préliminaire. Il ne constitue pas un délai général applicable à toutes les maisons de revente.
Peut-on être poursuivi après avoir annulé une promesse d’achat?
Si une partie refuse de respecter une promesse valide sans disposer d’un mécanisme contractuel ou juridique lui permettant de s’en retirer, un litige peut survenir. La Chambre des notaires mentionne notamment la possibilité d’une action en passation de titre et de dommages selon les circonstances.
À retenir
Annuler une promesse d’achat au Québec n’est pas une démarche uniforme. La réponse dépend de l’étape de la transaction et surtout du contenu de la promesse signée.
Retenez ces principes :
avant réception par le vendeur, une révocation peut parfois être possible;
une promesse acceptée lie normalement les deux parties;
l’inspection et le financement peuvent donner lieu à une sortie lorsque les clauses et délais sont respectés;
une propriété neuve peut être soumise à des règles différentes;
un simple changement d’idée ne constitue généralement pas un droit d’annulation;
une annulation mal gérée peut mener à un litige.
Vous êtes en train d’acheter ou de vendre une propriété dans la grande région de Québec, Lévis ou Chaudière-Appalaches et vous avez une question sur les conditions d’une promesse d’achat? L’Équipe Jean‑François Morin peut vous accompagner dans le processus immobilier et vous orienter vers le professionnel approprié lorsqu’une question juridique dépasse le rôle du courtier.
418‑801‑8011
Dernière mise à jour : 9 octobre 2026. Cet article est fourni à titre informatif et ne constitue pas un avis juridique. Les délais et droits applicables dépendent du contenu exact des documents signés et des faits propres à chaque dossier.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/10/annuler-promesse-achat-quebec-2026-hero.webp10241536Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-09 18:59:392026-10-09 18:59:39Annuler une promesse d’achat au Québec : quand est-ce possible en 2026?
L’abordabilité du logement au Québec est devenue une préoccupation majeure pour une partie importante de la population, particulièrement chez les jeunes adultes et les locataires. Un sondage Royal LePage publié en septembre 2026 montre à quel point les enjeux liés au coût et à l’offre de logements occupent une place importante dans les préoccupations des Québécois.
Derrière ces chiffres se trouve surtout une réalité immobilière concrète : pour plusieurs jeunes ménages, le défi n’est plus seulement de choisir entre louer et acheter. Il faut aussi composer avec la hausse des prix, la mise de fonds, le coût d’emprunt, les loyers et l’écart entre le désir de devenir propriétaire et la capacité réelle de passer à l’action.
Voici ce que les données de 2026 nous apprennent sur l’abordabilité du logement au Québec et sur les défis auxquels font face les jeunes acheteurs.
L’accès à la propriété demeure un objectif important pour plusieurs jeunes Québécois malgré les enjeux d’abordabilité.
Abordabilité du logement au Québec : les chiffres à retenir
35 % des adultes québécois ont classé l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations;
cette proportion atteignait 45 % chez les membres de la génération Z;
58 % des locataires plaçaient l’offre et l’abordabilité parmi leurs trois grands enjeux, comparativement à 19 % des propriétaires;
les jeunes répondants accordaient davantage d’importance au logement que la moyenne provinciale.
Abordabilité du logement au Québec : pourquoi les jeunes ressentent-ils davantage la pression?
Pour plusieurs jeunes adultes, l’accès à la propriété arrive au moment où d’autres dépenses augmentent aussi : logement, alimentation, transport, assurances et remboursement de dettes.
La difficulté n’est donc pas uniquement liée au prix affiché d’une maison.
Il faut également réunir :
une mise de fonds suffisante;
les liquidités pour les frais de transaction;
un revenu permettant de qualifier au financement;
une capacité d’endettement acceptable;
une marge de sécurité après l’achat.
L’écart entre le désir d’acheter et la capacité de passer à l’action est visible dans les données de l’Association professionnelle des courtiers immobiliers du Québec.
Dans son enquête publiée en février 2026, l’APCIQ rapporte que 33 % des 18 à 34 ans avaient acheté une propriété résidentielle au cours des cinq années précédentes, tandis que 43 % déclaraient avoir l’intention d’acheter au cours des cinq prochaines années.
Cette différence montre qu’un nombre important de jeunes souhaitent encore devenir propriétaires, mais que le passage de l’intention à la transaction demeure plus difficile. L’abordabilité du logement au Québec devient donc une question de prix, mais aussi de financement, de mise de fonds et de capacité mensuelle.
Abordabilité du logement au Québec : le prix payé par les jeunes acheteurs augmente
Selon la même enquête de l’APCIQ, le prix moyen payé par les acheteurs de 18 à 34 ans a atteint environ 392 000 $ en 2025, contre environ 356 000 $ l’année précédente.
Cela représente une hausse d’environ 10 %.
Pour un jeune ménage, cette différence ne se limite pas à 36 000 $ sur le prix d’achat.
Un prix plus élevé peut également signifier :
une mise de fonds plus importante;
un prêt hypothécaire plus élevé;
davantage d’intérêts payés;
des paiements mensuels plus importants;
un droit de mutation potentiellement plus élevé;
un budget plus serré pour les travaux et l’entretien.
L’abordabilité du logement touche différemment les locataires et les propriétaires
Le sondage Royal LePage montre un écart important entre les deux groupes.
Parmi les locataires interrogés, 58 % classaient l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations, contre seulement 19 % des propriétaires.
Cela s’explique en partie par le fait que les propriétaires existants ont déjà franchi la barrière de l’accès à la propriété, alors que plusieurs locataires doivent encore accumuler une mise de fonds tout en assumant leur loyer.
Le même sondage indique que, parmi les locataires québécois interrogés :
47 % considéraient la hausse annuelle des loyers comme leur principale préoccupation liée au logement;
25 % citaient plutôt la difficulté à trouver une location abordable.
La mise de fonds fait partie des principaux obstacles à l’accès à la propriété chez les premiers acheteurs.
Abordabilité du logement : être locataire plus longtemps complique la mise de fonds
Un jeune ménage qui souhaite acheter doit souvent épargner tout en payant son logement actuel.
Lorsque le loyer augmente, la somme disponible pour constituer une mise de fonds peut diminuer.
À titre d’exemple, pour une propriété de 400 000 $, une mise de fonds minimale de 5 % représente 20 000 $. Pour une propriété de 500 000 $, elle représente 25 000 $.
Et ces montants ne comprennent pas les autres frais liés à l’achat.
Pour certains ménages, l’enjeu devient donc une course entre deux variables : la vitesse à laquelle ils réussissent à épargner et la vitesse à laquelle le coût d’accès au marché évolue. C’est l’un des effets les plus concrets de l’abordabilité du logement au Québec sur les premiers acheteurs.
Jeunes acheteurs et abordabilité : davantage de compromis pour accéder à la propriété
L’APCIQ rapporte que la progression des prix pousse plusieurs jeunes acheteurs à adapter leur stratégie.
Parmi les solutions ou compromis observés :
un endettement plus élevé;
l’achat à plusieurs;
le recours à des prêts familiaux lorsque le don n’est pas possible;
le report du projet d’achat;
le choix d’une propriété différente de celle initialement envisagée.
Dans la pratique, les compromis peuvent également concerner la localisation, la superficie, le type de propriété ou l’âge du bâtiment.
Pour certains jeunes acheteurs, l’aide familiale peut accélérer l’accumulation de la mise de fonds.
L’aide familiale et l’abordabilité du logement au Québec
Pour certains premiers acheteurs, la famille peut contribuer au projet.
Cette aide n’est pas toujours un simple chèque remis pour la mise de fonds. Elle peut prendre différentes formes :
la participation d’un parent au financement, lorsque la structure est acceptée;
une aide temporaire permettant d’accélérer l’épargne.
Chaque formule entraîne des conséquences différentes sur le financement, les obligations des parties et parfois la fiscalité. Elle devrait être validée avec les professionnels concernés avant la promesse d’achat.
Acheter sans avoir accumulé toute la mise de fonds soi-même
L’abordabilité ne dépend pas uniquement du revenu.
La provenance de la mise de fonds peut aussi modifier le calendrier d’un projet d’achat.
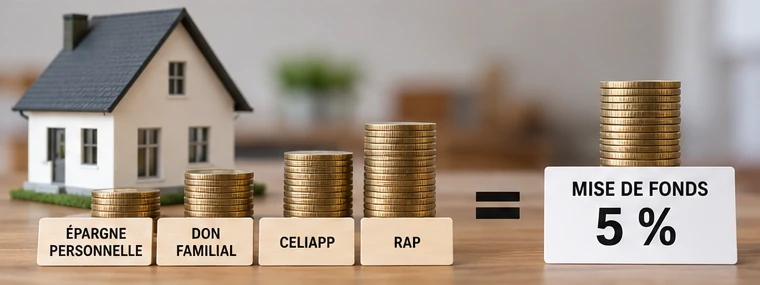
Selon le dossier, un acheteur peut notamment utiliser :
son épargne personnelle;
un CELIAPP;
le RAP lorsqu’il est admissible;
un don familial;
un don d’équité;
certaines autres sources acceptées par le prêteur.
Le prix d’achat n’est qu’une partie du calcul : financement, taxes et autres dépenses doivent aussi être considérés.
Abordabilité du logement au Québec : le prix de la propriété n’est qu’une partie de l’équation
Pour évaluer si une propriété est réellement abordable, un acheteur devrait regarder le coût mensuel global.
Il faut notamment tenir compte :
du paiement hypothécaire;
des taxes municipales et scolaires;
de l’assurance habitation;
des frais de copropriété lorsqu’applicables;
du chauffage et de l’électricité;
de l’entretien courant;
des travaux prévisibles;
du transport lié à la localisation.
Une propriété moins chère située plus loin peut par exemple entraîner des dépenses de transport plus élevées. À l’inverse, un condo plus coûteux peut inclure des frais mensuels importants.
L’abordabilité réelle doit donc être calculée à partir du budget du ménage, pas seulement du prix affiché. Pour bien mesurer l’abordabilité du logement au Québec, il faut comparer le coût mensuel complet de plusieurs scénarios d’achat.
Abordabilité immobilière : Québec et Lévis offrent des réalités différentes selon le secteur
Dans la grande région de Québec, le marché n’est pas uniforme.
Le prix, le type de propriété disponible et la concurrence peuvent être très différents entre :
les quartiers centraux de Québec;
Charlesbourg et Beauport;
la Haute-Saint-Charles;
Sainte-Foy;
Lévis;
les secteurs plus périphériques de Chaudière-Appalaches.
Pour un premier acheteur, élargir la recherche peut parfois donner accès à des propriétés qui correspondent mieux au budget. Mais le prix ne devrait pas être le seul critère : le temps de déplacement, les services, l’état de la propriété et les travaux nécessaires doivent aussi être considérés.
Abordabilité du logement au Québec : le rôle de l’offre
Le mot « abordabilité » est souvent associé aux taux hypothécaires ou au revenu, mais l’offre de logements joue également un rôle important.
Lorsque peu de propriétés correspondant au budget d’un ménage sont disponibles dans un secteur donné, les acheteurs doivent choisir entre attendre, élargir leur territoire de recherche ou modifier leurs critères.
Pour les locataires, le problème est similaire : une offre limitée de logements abordables peut réduire les options disponibles et augmenter la pression sur le budget.
Un budget réaliste et une préparation financière solide peuvent aider à transformer un projet d’achat en transaction.
Abordabilité du logement au Québec : ce que les premiers acheteurs peuvent contrôler
Un acheteur ne peut pas contrôler les prix du marché ou l’évolution des taux d’intérêt.
Il peut toutefois travailler sur plusieurs éléments de son propre dossier :
établir un budget réaliste;
réduire certaines dettes;
accumuler une mise de fonds;
utiliser les comptes et programmes auxquels il est admissible;
déterminer un paiement mensuel confortable plutôt que seulement un maximum d’emprunt;
comparer plusieurs secteurs;
prévoir les frais qui suivent l’achat.
Ne confondez pas capacité maximale et budget confortable
Une préapprobation peut indiquer le montant maximal qu’un prêteur est prêt à financer.
Ce montant ne correspond pas nécessairement au prix qu’un ménage devrait choisir.
Un acheteur doit conserver suffisamment de marge pour :
les imprévus;
l’entretien;
les hausses de dépenses;
les projets familiaux;
les changements de revenus;
le renouvellement futur de l’hypothèque.
Dans un contexte où l’abordabilité du logement au Québec est déjà un défi, acheter sous son maximum peut offrir davantage de flexibilité financière.
FAQ — Abordabilité du logement au Québec
Quel pourcentage des jeunes Québécois considère le logement comme une préoccupation importante?
Dans le sondage Royal LePage-Burson de septembre 2026, 45 % des répondants québécois de la génération Z classaient l’offre et l’abordabilité du logement parmi leurs trois grandes préoccupations.
Les locataires sont-ils plus préoccupés par l’abordabilité?
Dans ce même sondage, 58 % des locataires plaçaient l’offre et l’abordabilité parmi leurs trois grandes préoccupations, contre 19 % des propriétaires.
Les jeunes veulent-ils encore acheter une propriété?
Oui, une part importante le souhaite encore. Selon l’enquête APCIQ publiée en 2026, 43 % des 18 à 34 ans déclaraient avoir l’intention d’acheter une propriété au cours des cinq prochaines années.
Pourquoi les jeunes retardent-ils leur achat?
Plusieurs facteurs peuvent intervenir : prix des propriétés, mise de fonds insuffisante, capacité d’emprunt, niveau d’endettement et incertitude financière. L’APCIQ observe également davantage de compromis et de reports chez les jeunes acheteurs.
L’aide des parents est-elle nécessaire pour acheter?
Non. Certains acheteurs reçoivent une aide familiale et d’autres non. Lorsqu’elle existe, cette aide peut toutefois accélérer l’accumulation de la mise de fonds ou prendre la forme d’un don d’équité.
Faut-il regarder seulement le prix d’une maison pour savoir si elle est abordable?
Non. Le paiement hypothécaire, les taxes, les assurances, les frais de copropriété, l’entretien, l’énergie et le transport doivent aussi être intégrés au budget.
À retenir
L’abordabilité du logement au Québec est particulièrement présente dans les préoccupations des jeunes adultes et des locataires selon les sondages publiés en 2026.
Les données montrent également que le désir d’accéder à la propriété demeure bien réel chez les 18 à 34 ans, même si leur parcours devient plus complexe et exige davantage de compromis.
Pour un premier acheteur, la meilleure approche consiste à transformer une question très large — « est-ce encore abordable? » — en un plan concret : budget, financement, mise de fonds, secteurs ciblés et coût mensuel réel.
Vous préparez un premier achat dans la grande région de Québec, Lévis ou Chaudière-Appalaches? L’Équipe Jean-François Morin peut vous accompagner dans l’analyse du marché et la recherche d’une propriété adaptée à votre projet.
À propos des données utilisées : le sondage Royal LePage cité dans cet article a été réalisé par Burson à l’aide du panel en ligne Léger Opinion auprès de 1 000 résidents du Québec âgés de 18 ans et plus, du 2 au 9 septembre 2026. Les résultats ont été pondérés selon l’âge, le sexe et les régions sur la base du Recensement de 2021. Comme il s’agit d’un échantillon non probabiliste, aucune marge d’erreur statistique ne peut lui être attribuée.
Dernière mise à jour : 8 octobre 2026. Cet article présente des données immobilières et des résultats de sondage à titre informatif.
https://jeanfrancoismorin.ca/wp-content/uploads/2016/01/01-acheter-maison-sans-mise-de-fonds-hero.webp9411672Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-08 07:46:382026-10-08 07:46:38Abordabilité du logement au Québec : pourquoi les jeunes sont plus touchés en 2026
Le don d’équité peut permettre à un parent ou à un autre proche de transférer une partie de la valeur d’une propriété à un membre de sa famille sans lui remettre cette somme en argent. Au Québec, ce mécanisme peut notamment faciliter l’achat d’une première maison lorsqu’un propriétaire vend un immeuble à un proche à un prix inférieur à sa juste valeur marchande.
Mais un don d’équité n’est pas simplement une « vente à rabais ». Il touche à la fois le financement hypothécaire, l’évaluation de la propriété, la fiscalité, les droits de mutation et la préparation de l’acte de vente. Il doit donc être structuré avant de signer la promesse d’achat.
Ce guide explique comment fonctionne un don d’équité au Québec, dans quelles situations il peut aider un acheteur et quelles vérifications effectuer avec le prêteur, le notaire et les professionnels fiscaux.
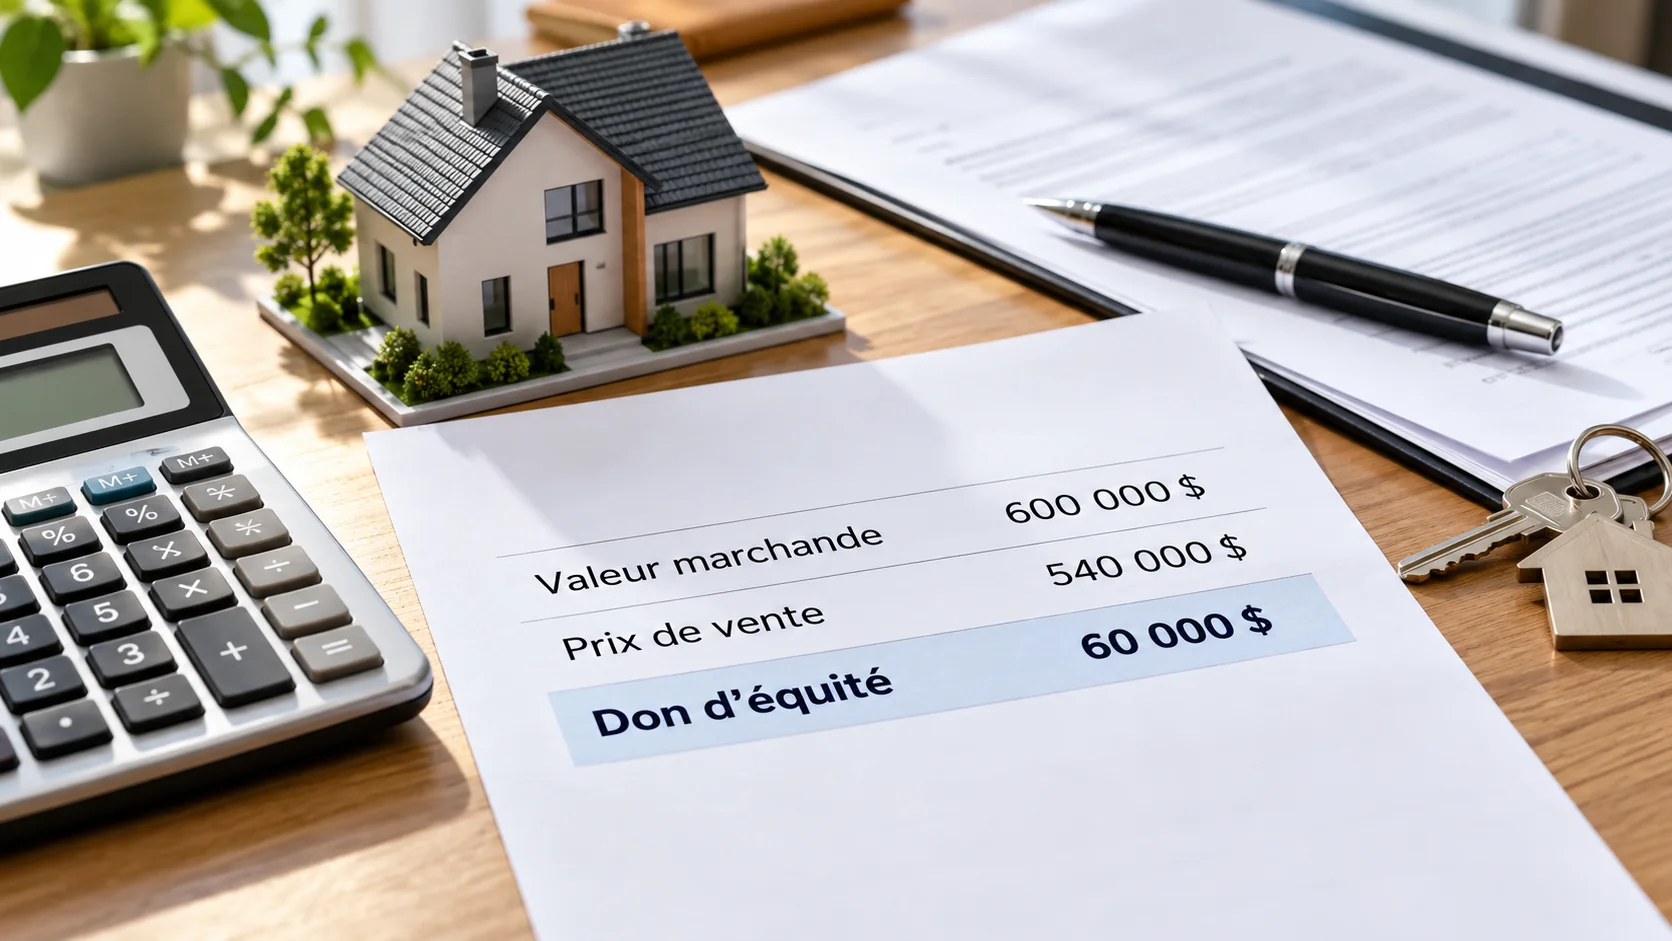
Illustration d’un don d’équité familial dans le cadre de l’achat d’une maison.
En bref : qu’est-ce qu’un don d’équité?
Un don d’équité survient lorsqu’un propriétaire vend une propriété à un proche pour un prix inférieur à sa juste valeur marchande. L’écart entre la valeur marchande reconnue et le prix convenu représente alors la valeur transmise.
Exemple :
Élément
Montant
Juste valeur marchande
600 000 $
Prix de vente convenu
540 000 $
Écart
60 000 $
Exemple illustratif : valeur marchande de 600 000 $, prix de vente de 540 000 $ et don d’équité de 60 000 $.
Dans cet exemple, le vendeur transmet 60 000 $ de valeur à l’acheteur. Aucune somme de 60 000 $ n’est nécessairement remise en espèces : le don est intégré dans la structure de la transaction.
Cette opération est différente d’un don en argent, où le parent remet directement une somme à l’acheteur pour sa mise de fonds.
Pourquoi le don d’équité attire-t-il davantage l’attention en 2026?
L’aide familiale joue aujourd’hui un rôle important dans l’accès à la propriété. Selon l’Enquête 2026 auprès des emprunteurs hypothécaires de la SCHL, 23 % des acheteurs ont reçu un don pour contribuer à leur achat. Chez les premiers acheteurs, cette proportion atteint 27 %.
La SCHL rapporte également un montant médian de 30 000 $ pour les dons reçus. Parmi les acheteurs ayant bénéficié d’un don, 26 % indiquent qu’ils n’auraient pas pu acheter une propriété répondant à leurs besoins sans cette aide.
Ces données concernent l’ensemble des dons utilisés pour l’achat d’une propriété et non uniquement les dons d’équité. Elles montrent néanmoins l’importance grandissante de l’aide familiale dans le financement résidentiel.
Un don d’équité devrait être planifié avec le prêteur et les professionnels concernés avant la transaction.
Le don d’équité peut-il servir de mise de fonds?
Potentiellement, oui. Selon la structure du dossier, les politiques du prêteur et celles de l’assureur hypothécaire, l’équité donnée peut être reconnue en tout ou en partie comme source de mise de fonds.
La SCHL confirme qu’un don non remboursable provenant d’un membre de la famille immédiate peut constituer une source acceptable de mise de fonds dans certains dossiers assurés. Les critères précis doivent toutefois être vérifiés auprès du prêteur, puisque la façon de documenter un don d’équité peut varier d’une institution à l’autre.
Le prêteur peut notamment demander :
une évaluation professionnelle de la propriété;
une lettre de don ou une déclaration confirmant le caractère non remboursable du don;
la promesse d’achat;
des preuves de revenus et d’emploi;
la situation financière complète de l’acheteur;
les renseignements sur l’hypothèque existante du vendeur;
tout autre document exigé pour valider la transaction entre personnes liées.
Un don d’équité ne signifie donc pas automatiquement que le financement sera approuvé. L’acheteur doit toujours satisfaire aux critères de crédit, de revenu et d’endettement du prêteur.
Combien d’équité peut-on donner?
La première limite est mathématique : le vendeur ne peut transmettre que la valeur nette réellement disponible dans l’immeuble.
Par exemple, une propriété peut valoir 600 000 $, mais si elle est grevée d’un financement important, la marge de manœuvre du vendeur peut être réduite.
Il faut également distinguer :
la valeur marchande de la propriété;
le solde hypothécaire à rembourser;
le prix de vente convenu avec l’acheteur;
les frais liés à la transaction;
les exigences minimales du prêteur.
Plus l’écart entre la valeur marchande et le prix de vente est important, plus il devient essentiel de documenter clairement la transaction.
Pourquoi la juste valeur marchande est-elle cruciale?
Le cœur d’un don d’équité est l’écart entre la juste valeur marchande et le prix de vente. Il faut donc être capable de démontrer cette valeur.
L’évaluation municipale ne devrait pas être utilisée automatiquement comme valeur marchande. Elle sert principalement à l’imposition foncière et peut être différente du prix qu’un acheteur indépendant accepterait de payer sur le marché.
Selon les exigences du prêteur, une évaluation par un évaluateur agréé peut être demandée. Une analyse comparative de marché réalisée par un courtier peut également aider les parties à comprendre le marché, mais elle ne remplace pas nécessairement l’évaluation professionnelle exigée par l’institution financière.
Avant d’établir le prix de vente, il est donc préférable de valider avec le prêteur le type de rapport qui sera accepté.
Don d’équité et fiscalité : attention aux transactions entre personnes liées
Une transaction familiale ne doit pas être analysée uniquement à partir du prix inscrit dans l’acte de vente.
L’Agence du revenu du Canada précise que lorsqu’une personne vend un bien à une personne avec laquelle elle a un lien de dépendance pour un prix inférieur à sa juste valeur marchande, le vendeur peut être réputé avoir disposé du bien à sa juste valeur marchande aux fins fiscales.
Autrement dit, vendre 540 000 $ une propriété dont la juste valeur marchande est de 600 000 $ ne signifie pas nécessairement que 540 000 $ sera le montant retenu pour tous les calculs fiscaux du vendeur.
Les conséquences dépendent notamment :
du coût d’acquisition initial de la propriété;
de son utilisation au fil des années;
de son statut de résidence principale;
des dépenses admissibles ajoutées au coût fiscal;
de la relation entre le vendeur et l’acheteur;
de la façon dont la transaction est structurée.
Pour cette raison, une validation auprès d’un comptable ou d’un fiscaliste est recommandée avant de fixer définitivement le prix.
Et si la propriété était la résidence principale du parent?
L’ARC indique qu’un gain sur la disposition d’une résidence principale peut généralement être exonéré lorsque la propriété a été la résidence principale du propriétaire pour toutes les années admissibles et que les conditions sont respectées.
Cela ne signifie pas qu’aucune déclaration n’est nécessaire. La disposition d’une résidence principale doit être déclarée selon les règles fiscales applicables.
Un chalet, un immeuble locatif, une résidence utilisée partiellement à des fins locatives ou une propriété qui n’a pas toujours été la résidence principale peut donner lieu à un traitement différent.
Faut-il payer la taxe de bienvenue lors d’un don d’équité?
Le fait qu’une transaction comporte un don d’équité ne crée pas automatiquement une exemption du droit de mutation.
Au Québec, certaines transactions entre personnes liées sont toutefois exonérées. Le Gouvernement du Québec prévoit notamment une exonération pour plusieurs transferts en ligne directe ascendante ou descendante, par exemple :
parent vers enfant;
enfant vers parent;
grand-parent vers petit-enfant;
petit-enfant vers grand-parent.
Certaines transactions entre conjoints peuvent également être exonérées.
En revanche, le simple fait d’être frère et sœur ne donne pas automatiquement droit à cette exonération. Les conditions prévues par la Loi doivent toujours être validées pour la transaction précise.
Même lorsqu’une exonération s’applique, une municipalité peut, dans certaines situations, prévoir un droit supplétif.
Illustration d’un transfert immobilier entre proches pouvant inclure un don d’équité.
Don d’équité ou don en argent : quelle différence?
Don d’équité
Don en argent
Lié à la vente d’une propriété précise
Somme d’argent remise directement à l’acheteur
Correspond à une partie de la valeur transmise dans la transaction
Montant déterminé par le donateur
Nécessite d’établir la juste valeur marchande de la propriété
Ne nécessite pas d’évaluation immobilière pour déterminer le montant du don
Peut être reconnu comme source de mise de fonds selon le prêteur
Peut aussi être accepté comme mise de fonds si le don est non remboursable et respecte les critères
Implique directement le vendeur de la propriété
Peut servir à acheter une propriété appartenant à un tiers
Le meilleur choix dépend donc du patrimoine du parent, de la propriété concernée et de la situation financière de l’acheteur.
Don d’équité, lettre de don ou parent endosseur : ce n’est pas la même chose
Ces trois stratégies sont souvent mélangées.
Don d’équité
Le parent vend sa propre propriété à un prix inférieur à sa juste valeur marchande et transfère une partie de son équité.
Don en argent
Le parent remet de l’argent à l’acheteur, généralement pour contribuer à la mise de fonds. Le prêteur peut demander une lettre attestant que le don n’a pas à être remboursé.
Coemprunteur ou caution
Le parent ne donne pas nécessairement de valeur ou d’argent. Il participe plutôt au financement en assumant des obligations à l’égard du prêt. Les conséquences juridiques et financières sont importantes et doivent être comprises avant de signer.
La transaction doit être documentée correctement auprès du prêteur et du notaire.
Comment faire un don d’équité : 7 étapes à prévoir
1. Vérifier la valeur nette disponible
Le propriétaire doit d’abord connaître la valeur approximative de l’immeuble et le solde de ses dettes garanties par la propriété.
2. Consulter le prêteur de l’acheteur
Avant de fixer le prix, demandez quelles règles s’appliquent au don d’équité, quels liens familiaux sont acceptés et quels documents devront être fournis.
3. Faire établir la juste valeur marchande
Une évaluation professionnelle peut être exigée par le prêteur et constitue une pièce importante pour documenter la transaction.
4. Valider les conséquences fiscales
Le vendeur devrait faire confirmer le traitement fiscal avant de conclure l’entente, surtout s’il s’agit d’un chalet, d’un immeuble locatif ou d’une propriété qui n’a pas toujours été sa résidence principale.
5. Préparer la promesse d’achat correctement
Le prix convenu, les conditions de financement et la structure du don doivent être compatibles avec les exigences du prêteur et du notaire.
6. Confirmer l’exonération ou non du droit de mutation
Le notaire pourra vérifier si la relation entre les parties permet une exonération et si un droit supplétif municipal peut s’appliquer.
7. Finaliser le transfert chez le notaire
Le notaire effectue l’examen des titres, prépare l’acte de vente, coordonne les remboursements nécessaires et publie le transfert au Registre foncier.
Exemple complet d’un don d’équité
Supposons qu’un parent possède une maison dont la juste valeur marchande est établie à 600 000 $.
Il accepte de la vendre à son enfant pour 540 000 $.
L’écart est donc de 60 000 $.
Si le prêteur accepte cette structure, les 60 000 $ peuvent potentiellement contribuer à satisfaire les exigences de mise de fonds. L’institution financière évaluera toutefois la transaction selon ses propres critères, notamment la valeur reconnue de la propriété, la capacité d’emprunt de l’enfant et la documentation du don.
Le parent, de son côté, doit faire valider le traitement fiscal de la vente. Pour l’impôt, la transaction entre personnes liées peut être réputée avoir eu lieu à la juste valeur marchande, même si le prix payé est inférieur.
Enfin, si le transfert s’effectue du parent à l’enfant et que les conditions prévues par la Loi sont respectées, une exonération du droit de mutation peut être applicable.
Quels sont les principaux risques?
Un don d’équité peut être très avantageux, mais certaines erreurs peuvent transformer une bonne intention en problème financier ou familial.
Fixer le prix avant de parler au prêteur. Le financement peut ensuite être structuré différemment de ce que les parties avaient imaginé.
Utiliser l’évaluation municipale comme valeur marchande. Elle peut ne pas correspondre à la valeur reconnue par le prêteur.
Ignorer la fiscalité. Une vente sous la valeur marchande entre personnes liées peut entraîner des règles fiscales particulières.
Supposer que la taxe de bienvenue est toujours éliminée. L’exonération dépend du lien entre les parties et des conditions légales.
Ne pas considérer les autres héritiers. Un transfert important à un enfant peut avoir des conséquences sur la planification successorale ou les relations familiales.
Confondre don d’équité et capacité d’emprunt. Le don ne remplace pas l’analyse de crédit et de revenu du prêteur.
Le rôle du courtier immobilier dans une transaction familiale
Une transaction entre proches peut sembler plus simple parce que le vendeur et l’acheteur se connaissent déjà. Pourtant, le fait d’être de la même famille ne règle pas les questions de valeur, de financement, de conditions, d’inspection ou de documentation.
Un courtier immobilier peut notamment :
aider à comprendre la valeur marchande à partir de ventes comparables;
structurer la promesse d’achat et ses conditions;
coordonner les échanges avec le prêteur et le notaire;
identifier les documents à obtenir;
recommander l’intervention d’un évaluateur, d’un fiscaliste ou d’un notaire lorsque nécessaire.
Le courtier ne remplace toutefois ni le notaire pour les questions juridiques ni le comptable ou le fiscaliste pour le traitement fiscal.
FAQ — Don d’équité au Québec
Le don d’équité est-il imposable pour l’enfant?
Le don d’équité n’est pas simplement traité comme un revenu courant de l’enfant. Cependant, l’acquisition à prix réduit entre personnes liées peut avoir des conséquences fiscales importantes pour les parties, notamment lors d’une revente ultérieure. La situation devrait être validée par un fiscaliste.
Le parent doit-il payer de l’impôt?
Possiblement. L’ARC peut considérer que le vendeur a disposé de la propriété à sa juste valeur marchande même si le prix payé par l’enfant est inférieur. Si la propriété est admissible à l’exemption pour résidence principale, le gain peut toutefois être exonéré en tout ou en partie selon les circonstances.
Le don d’équité peut-il couvrir toute la mise de fonds?
Dans certains dossiers, oui, mais cela dépend des critères du prêteur et de l’assureur hypothécaire. Il faut faire approuver la structure avant de signer.
Faut-il une lettre de don?
Souvent, le prêteur exige une déclaration écrite confirmant le caractère non remboursable du don. Le format et les renseignements exigés varient d’une institution à l’autre.
Peut-on faire un don d’équité sur un chalet?
Oui, une propriété autre qu’une résidence principale peut faire l’objet d’une vente sous la valeur marchande. Les conséquences fiscales peuvent toutefois être très différentes, notamment en matière de gain en capital.
Un grand-parent peut-il faire un don d’équité à un petit-enfant?
Oui, une telle transaction peut être envisageable. Au Québec, un transfert en ligne directe entre grand-parent et petit-enfant fait partie des situations pouvant bénéficier d’une exonération du droit de mutation, sous réserve du respect des conditions légales.
Deux frères ou sœurs peuvent-ils faire un don d’équité?
Une vente à prix réduit entre frère et sœur peut être structurée, mais elle ne bénéficie pas automatiquement des mêmes exonérations de droit de mutation qu’un transfert en ligne directe. Le financement et la fiscalité doivent aussi être validés.
L’essentiel à retenir
Le don d’équité correspond généralement à l’écart entre la juste valeur marchande et le prix de vente convenu entre proches.
Il peut contribuer à la mise de fonds si le prêteur et, lorsqu’applicable, l’assureur hypothécaire acceptent la structure.
La juste valeur marchande doit être documentée.
Une vente sous la valeur marchande entre personnes liées peut être traitée à la juste valeur marchande aux fins fiscales du vendeur.
Une exonération du droit de mutation peut s’appliquer à certains transferts familiaux en ligne directe.
Le prêteur, le notaire et le fiscaliste devraient être consultés avant de finaliser la transaction.
Vous envisagez de vendre une propriété à un enfant, à un parent ou à un autre proche? L’Équipe Jean-François Morin peut vous accompagner dans la portion immobilière de la transaction et coordonner les étapes avec les professionnels nécessaires. Communiquez avec nous au 418-801-8011.
Dernière mise à jour : 6 octobre 2026. Cet article fournit de l’information générale et ne constitue pas un avis fiscal, juridique ou hypothécaire. Les critères des prêteurs et des assureurs peuvent varier. Consultez les professionnels appropriés avant de conclure une transaction entre personnes liées.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/10/don-equite-famille-maison-quebec.webp9411672Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-06 11:19:552026-10-06 11:33:49Don d’équité au Québec : aider un proche à acheter une maison en 2026
Vous cherchez une maison à vendre à Lévis (Desjardins)? L’arrondissement Desjardins couvre un marché particulièrement diversifié : Vieux-Lévis, Pintendre, Saint-Joseph-de-la-Pointe-de-Lévy, maisons patrimoniales, propriétés plus récentes, plain-pied, jumelés, maisons en rangée et résidences avec vue sur le fleuve.
Selon les statistiques Centris de Lévis (Desjardins) disponibles au troisième trimestre 2026, 488 maisons unifamiliales ont été vendues au cours des quatre derniers trimestres dans Lévis (Desjardins). Le prix médian s’établit à 418 125 $ et le délai moyen sur le marché à 26 jours. Ces données montrent un marché actif, mais elles ne remplacent jamais l’analyse d’une propriété précise.
Ce guide ne constitue pas un inventaire en temps réel. Il vise plutôt à aider les acheteurs qui recherchent une maison à vendre Lévis Desjardins à comprendre les secteurs, les écarts de prix et les vérifications à faire avant d’acheter. Pour un accompagnement local, consultez aussi notre page Courtier immobilier Desjardins, Lévis.
En bref : le marché des maisons à Lévis (Desjardins)
Indicateur
4 derniers trimestres au T3 2026
Ventes unifamiliales
488
Prix médian
418 125 $
Variation du prix médian
+7 %
Jours moyens sur le marché
26 jours
Inscriptions en vigueur moyennes
86
Ventes résidentielles totales
756
Source : Centris, Lévis (Desjardins), données disponibles au T3 2026. Ces indicateurs décrivent le marché global et ne constituent pas une évaluation individuelle.
Combien coûte une maison à Lévis Desjardins?
Le prix médian unifamilial atteint 418 125 $ sur les quatre derniers trimestres. Cette médiane est utile pour situer le marché, mais elle masque une grande diversité de propriétés.
Dans Desjardins, les écarts de prix peuvent s’expliquer notamment par :
le secteur précis : Vieux-Lévis, Pintendre ou Saint-Joseph-de-la-Pointe-de-Lévy;
l’âge du bâtiment;
la vue ou la proximité du fleuve;
la superficie du terrain;
la présence d’un garage;
le niveau de rénovation;
le caractère patrimonial;
le type de propriété : détachée, jumelée ou maison en rangée;
la proximité des services et axes de transport.
Conseil EJFM : utilisez la médiane comme un repère de marché. Pour déterminer si une maison précise est bien positionnée, comparez-la à des ventes réellement conclues présentant des caractéristiques suffisamment semblables.
Vieux-Lévis, Pintendre ou Saint-Joseph-de-la-Pointe-de-Lévy?
L’arrondissement Desjardins regroupe plusieurs milieux de vie très différents. Plutôt que de chercher un “meilleur” secteur universel, il vaut mieux choisir selon votre type de propriété recherché, vos déplacements et votre budget.
Vieux-Lévis
Le Vieux-Lévis offre un parc immobilier plus ancien, des maisons patrimoniales, des rues établies et, pour certaines propriétés, des vues sur Québec ou le fleuve. L’âge des bâtiments rend l’inspection et la vérification des rénovations particulièrement importantes.
Pintendre
Pintendre présente davantage de développements résidentiels récents et un contexte plus suburbain. On peut y retrouver des maisons familiales, des propriétés plus récentes et des terrains offrant un profil différent du Vieux-Lévis.
Saint-Joseph-de-la-Pointe-de-Lévy
Ce secteur peut offrir un environnement plus rural ou semi-rural selon l’emplacement, avec des terrains parfois plus vastes et des propriétés présentant un contexte différent des secteurs plus urbains de Lévis.
Exemple de maison unifamiliale à Lévis (Desjardins), provenant de la médiathèque EJFM.
Quels types de maisons trouve-t-on dans Desjardins?
La SERP actuelle et l’inventaire immobilier montrent une grande variété : plain-pied, maisons à étages, jumelés, maisons en rangée, propriétés patrimoniales, maisons récentes et propriétés de prestige.
Le plain-pied
Il peut convenir aux acheteurs qui recherchent une circulation simple entre les principales pièces. Le sous-sol, les fondations et les rénovations demeurent toutefois des éléments majeurs de comparaison.
Le jumelé et la maison en rangée
Ces formats peuvent offrir un prix d’accès différent de la maison détachée. Vérifiez les limites du terrain, les servitudes, le stationnement, l’insonorisation et les possibilités d’aménagement.
La maison à étages
Elle peut offrir davantage de superficie habitable et une meilleure séparation entre les espaces de vie et les chambres. Le prix dépendra toutefois fortement du terrain, du garage, de la finition et de la localisation précise.
Le Vieux-Lévis compte un parc immobilier plus ancien qui demande des vérifications adaptées.
Maison patrimoniale dans le Vieux-Lévis : quoi vérifier?
Le Vieux-Lévis compte plusieurs bâtiments plus anciens. Une maison patrimoniale peut offrir beaucoup de caractère, mais elle demande une analyse différente d’une construction récente.
Avant d’acheter, vérifiez notamment :
les fondations et la maçonnerie;
la toiture;
les fenêtres et l’étanchéité;
la plomberie et l’électricité;
l’isolation;
les rénovations réalisées au fil du temps;
les permis municipaux;
les règles patrimoniales ou d’urbanisme applicables à l’adresse.
Certaines propriétés de Lévis (Desjardins) bénéficient d’une vue sur le fleuve Saint-Laurent.
Peut-on trouver une maison avec vue sur le fleuve?
Oui. Certaines propriétés situées dans Desjardins, particulièrement autour du Vieux-Lévis et de secteurs longeant le Saint-Laurent, peuvent offrir une vue sur le fleuve ou sur Québec.
Une vue n’est cependant qu’un élément de la valeur. Il faut aussi vérifier :
si la vue est réellement protégée ou non;
la topographie du terrain;
les accès;
les contraintes municipales;
l’état du bâtiment;
l’assurabilité;
les comparables ayant réellement une caractéristique similaire.
Comment savoir si le prix demandé est raisonnable?
Une recherche maison à vendre Lévis Desjardins vous montre les prix demandés aujourd’hui, mais le prix affiché n’est pas nécessairement la valeur de marché.
Pour analyser une propriété, distinguez :
les inscriptions actives, qui montrent les attentes des vendeurs;
les ventes conclues, qui montrent ce que le marché a réellement accepté;
les comparables pertinents, suffisamment similaires en secteur, type, âge, superficie, terrain et état.
Dans un arrondissement aussi diversifié, comparer une maison récente de Pintendre avec une maison ancienne du Vieux-Lévis peut produire une conclusion trompeuse même si les prix demandés semblent proches.
Le marché est-il rapide dans Lévis Desjardins?
Sur les quatre derniers trimestres au T3 2026, les maisons unifamiliales ont passé en moyenne 26 jours sur le marché.
Pour l’acheteur, cela signifie qu’il est utile d’être prêt avant qu’une propriété intéressante apparaisse :
L’inspection préachat aide à mieux comprendre l’état visible du bâtiment avant de finaliser une acquisition.
Que vérifier avant d’acheter?
L’inspection préachat
L’inspection aide à mieux comprendre l’état visible d’un bâtiment. Pour une maison plus ancienne, accordez une attention particulière aux fondations, à l’humidité, à la toiture, aux systèmes électriques et à la plomberie.
Le certificat de localisation
Le certificat de localisation doit représenter l’état actuel de l’immeuble. Agrandissements, cabanons, piscines, clôtures et autres modifications peuvent avoir un impact sur la conformité ou la nécessité d’un nouveau certificat.
Le zonage et les projets futurs
Avant d’acheter dans le but d’ajouter un garage, un logement, un agrandissement ou un autre usage, vérifiez les règles applicables auprès de la Ville de Lévis.
Le prix médian de 418 125 $ constitue un repère général, mais il ne permet pas de déterminer automatiquement la valeur de votre propriété.
Le Vieux-Lévis, Pintendre et Saint-Joseph-de-la-Pointe-de-Lévy présentent des marchés et des types de propriétés différents. La valeur dépend donc notamment du secteur précis, du terrain, du garage, de l’état, des rénovations, de la superficie et des ventes comparables récentes.
Quel est le prix médian d’une maison dans Lévis Desjardins?
Selon Centris au T3 2026, le prix médian des maisons unifamiliales sur les quatre derniers trimestres est de 418 125 $.
Combien de maisons unifamiliales se vendent dans Desjardins?
Centris comptabilise 488 ventes unifamiliales sur les quatre derniers trimestres au T3 2026.
Combien de temps faut-il pour vendre une maison?
Le délai moyen est de 26 jours sur le marché pour l’unifamiliale sur les quatre derniers trimestres. Chaque propriété peut toutefois connaître un délai différent.
Vieux-Lévis ou Pintendre : lequel choisir?
Le choix dépend du type de propriété recherché. Le Vieux-Lévis offre davantage de bâtiments anciens et de secteurs établis, tandis que Pintendre présente davantage de développements résidentiels récents et un profil plus suburbain.
Y a-t-il des maisons avec vue sur le fleuve?
Oui, certaines propriétés peuvent offrir une vue sur le Saint-Laurent ou Québec, particulièrement dans certains secteurs du Vieux-Lévis. La présence et la qualité de la vue doivent toutefois être vérifiées pour chaque propriété.
Comment savoir si une maison est trop chère?
Comparez-la aux ventes réellement conclues de propriétés similaires, en tenant compte du secteur, de l’âge, du terrain, de la superficie, du garage, des rénovations et de l’état général.
Comment connaître la valeur de ma maison dans Desjardins?
Une analyse comparative de marché utilise les transactions récentes les plus pertinentes et ajuste les comparables selon les caractéristiques de votre propriété. La médiane de l’arrondissement n’est qu’un repère général.
L’essentiel à retenir
418 125 $ : prix médian unifamilial sur les quatre derniers trimestres au T3 2026.
488 ventes de maisons unifamiliales sur cette période.
26 jours : délai moyen sur le marché.
Desjardins regroupe notamment le Vieux-Lévis, Pintendre et Saint-Joseph-de-la-Pointe-de-Lévy.
Le type de propriété et le secteur précis peuvent créer des écarts de prix importants.
Le prix affiché ne remplace jamais l’analyse des ventes réellement comparables.
Équipe Jean-François Morin | Royal LePage Du Quartier / Courtiers immobiliers à Lévis et Québec — 418-801-8011
Les statistiques immobilières présentées correspondent aux données Centris disponibles au troisième trimestre 2026. Elles fournissent un portrait général du marché et ne constituent pas une évaluation individuelle ni un conseil juridique, fiscal ou financier. Les inscriptions et conditions de marché évoluent et doivent être vérifiées au moment de votre projet.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/08/desjardins-equipe-jean-francois-morin-courtier-immoblier-hero-scaled.webp14502560Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-05 10:09:262026-10-05 10:09:26Maison à vendre à Lévis (Desjardins) : prix et guide d’achat 2026
Illustration visuelle de l’environnement résidentiel recherché par des acheteurs à Saint-Anselme.
Vous cherchez une maison à vendre à Saint-Anselme? Ce marché de Bellechasse combine maisons existantes, constructions récentes, plain-pied, propriétés familiales et certains projets neufs. Pour acheter avec méthode, il faut toutefois regarder au-delà du prix affiché : volume de ventes, vitesse du marché, type de propriété, travaux à prévoir et coûts réels d’acquisition.
Selon les statistiques Centris de Saint-Anselme disponibles au 2e trimestre 2026, 38 maisons unifamiliales ont été vendues au cours des quatre derniers trimestres. Le prix médian s’établit à 370 633 $ et le délai moyen sur le marché à 28 jours. Centris indique aussi une hausse de 15 % du prix médian par rapport à la période comparable précédente.
Ce guide ne constitue pas un inventaire de propriétés en temps réel. Il vise plutôt à répondre aux principales questions d’un acheteur qui recherche une maison à vendre Saint-Anselme et à l’aider à comprendre les particularités du marché local. Pour un accompagnement dans le secteur, consultez également notre page Courtier immobilier Saint-Anselme, Bellechasse.
En bref : le marché des maisons à Saint-Anselme
Indicateur
4 derniers trimestres au T2 2026
Ventes unifamiliales
38
Prix médian
370 633 $
Variation du prix médian
+15 %
Jours moyens sur le marché
28 jours
Ventes résidentielles totales
43
Source : Centris, Saint-Anselme, cumul des quatre derniers trimestres au T2 2026. Ces données décrivent le marché dans son ensemble et ne représentent pas la valeur d’une propriété précise.
Le portrait résidentiel est fortement orienté vers la maison individuelle : selon le profil démographique de Centris basé sur le Recensement 2021, 72 % des logements sont des maisons individuelles, 10 % sont des maisons jumelées ou en rangée et 18 % se trouvent dans des immeubles de moins de cinq étages.
Combien coûte une maison à Saint-Anselme en 2026?
Le prix médian des maisons unifamiliales vendues sur les quatre derniers trimestres est de 370 633 $. Une médiane ne signifie toutefois pas que toutes les propriétés se situent autour de ce montant.
Deux maisons affichées à des prix semblables peuvent présenter des réalités très différentes selon :
l’année de construction;
la superficie habitable;
le nombre de chambres;
la présence d’un garage;
la dimension du terrain;
l’état de la toiture, des fondations et des systèmes mécaniques;
les rénovations effectuées;
la rue et le secteur précis;
le niveau de finition;
le fait qu’il s’agisse d’une maison neuve, récente ou plus ancienne.
Conseil EJFM : utilisez la médiane comme un repère de marché, pas comme une estimation automatique. Pour savoir si une maison précise est bien positionnée, il faut la comparer aux transactions réellement conclues pour des propriétés suffisamment semblables.
Illustration d’un environnement résidentiel de type unifamilial.
Quels types de maisons trouve-t-on à Saint-Anselme?
La recherche actuelle de propriétés montre un marché diversifié : plain-pied, maisons à étages, maisons récentes, jumelés et constructions neuves peuvent apparaître selon l’inventaire disponible.
Cette diversité est cohérente avec l’évolution du parc immobilier. Centris indique que 21 % des logements de Saint-Anselme ont été construits entre 2011 et 2021, tandis que 23 % datent d’avant 1960. L’acheteur peut donc passer d’une propriété récente à une maison beaucoup plus ancienne dans une même municipalité.
Illustration d’une construction neuve, une option présente dans le marché de Saint-Anselme.
Maison neuve ou maison existante à Saint-Anselme?
La SERP actuelle et l’inventaire Centris montrent que la construction neuve fait partie des options à considérer à Saint-Anselme. En octobre 2026, certaines inscriptions sur la rue Blouin sont annoncées comme maisons à construire ou neuves. Cela ne veut pas dire que ces modèles resteront disponibles en permanence, mais cela confirme qu’un acheteur peut avoir à comparer du neuf et de l’existant dans le même secteur.
Maison existante
Construction neuve ou récente
Historique du bâtiment disponible
Composantes généralement plus récentes
Inspection préachat particulièrement importante
Garanties et couvertures applicables à vérifier
Aménagement extérieur souvent déjà réalisé
Certains travaux extérieurs peuvent rester à prévoir
Travaux ou entretien différé possibles
Coût total à comparer avec taxes et inclusions
Quartier déjà établi
Développement parfois plus récent
Pour une construction neuve, comparez toujours le prix total réel : prix de base, taxes applicables, ristournes ou remboursements potentiels, finition du sous-sol, terrasse, gazon, entrée, clôture, luminaires et autres inclusions. Une annonce à prix inférieur peut devenir plus coûteuse une fois toutes les composantes ajoutées.
Illustration d’une propriété offrant davantage d’espace extérieur et un garage.
Plain-pied, maison à étages ou jumelé : comment choisir?
Le plain-pied
Le plain-pied peut convenir à un acheteur qui recherche une circulation simple entre les principales pièces. La superficie du sous-sol, son niveau de finition et l’état des fondations peuvent toutefois modifier fortement la valeur réelle d’une propriété.
La maison à étages
Elle peut offrir une meilleure séparation entre les espaces communs et les chambres. Il faut comparer la superficie habitable, la distribution des pièces, le garage, le terrain et les coûts énergétiques.
Le jumelé
Le jumelé peut constituer une option intéressante pour accéder au marché avec un budget différent de celui d’une maison détachée. L’acheteur doit néanmoins vérifier les limites du terrain, les servitudes, le stationnement, l’insonorisation et les possibilités d’aménagement futur.
Le marché est-il rapide à Saint-Anselme?
Sur les quatre derniers trimestres au T2 2026, les maisons unifamiliales ont passé en moyenne 28 jours sur le marché selon Centris. Ce délai est un indicateur général : certaines propriétés se vendent beaucoup plus rapidement, alors que d’autres prennent davantage de temps.
Pour l’acheteur, cela signifie qu’il vaut mieux préparer son dossier avant qu’une propriété intéressante apparaisse :
inspecteur ou professionnels disponibles lorsque nécessaire.
Comment savoir si le prix demandé est raisonnable?
Une recherche maison à vendre Saint-Anselme vous montre les prix demandés aujourd’hui. Mais un prix demandé n’est pas la même chose qu’un prix de vente.
Pour analyser une propriété, il faut distinguer :
les inscriptions actives, qui représentent les attentes des vendeurs;
les ventes conclues, qui représentent ce que le marché a réellement accepté;
les comparables pertinents, suffisamment semblables en emplacement, type, âge, superficie et état.
Dans un marché où le prix médian unifamilial a progressé de 15 % sur la période comparable, utiliser des ventes trop anciennes peut aussi conduire à une lecture incomplète. L’analyse doit donc tenir compte du moment de la transaction.
Illustration d’une inspection préachat portant notamment sur les fondations et le drainage.
Que vérifier avant d’acheter une maison à Saint-Anselme?
Inspection préachat
Une inspection préachat aide à identifier les déficiences visibles et les éléments pouvant nécessiter une expertise plus poussée. Pour une maison plus ancienne, accordez une attention particulière aux fondations, à l’humidité, à la toiture, à la plomberie, au système électrique et à l’isolation.
Certificat de localisation
Le certificat de localisation doit représenter l’état actuel de l’immeuble. Un agrandissement, une piscine, un cabanon, une clôture ou d’autres modifications peuvent rendre nécessaire une mise à jour.
Zonage et projets futurs
Si votre projet comprend un garage, un logement additionnel, un agrandissement ou un changement d’usage, vérifiez les règles municipales avant d’acheter. La Municipalité de Saint-Anselme dispose d’un service d’urbanisme qui peut orienter les citoyens concernant les permis et règlements applicables.
Assurance habitation
L’assurabilité devrait être confirmée avant la transaction. Certaines caractéristiques d’une propriété — âge, chauffage, plomberie, historique de sinistre ou travaux — peuvent influencer les conditions. Consultez notre guide sur l’assurance habitation lors de l’achat d’une maison.
Quel budget prévoir au-delà du prix d’achat?
Le prix de vente n’est qu’une partie du coût total d’une acquisition.
Dépense
À prévoir
Mise de fonds
Selon votre financement
Inspection
Selon le type de propriété et le mandat
Notaire
Honoraires et déboursés variables
Droit de mutation
Selon la base d’imposition applicable
Assurance habitation
Selon le bâtiment et l’assureur
Ajustements chez le notaire
Taxes et autres ajustements
Déménagement
Variable
Travaux et entretien
Selon l’état de la propriété
Notre guide sur la taxe de bienvenue au Québec peut vous aider à mieux préparer les liquidités nécessaires après l’achat.
Pourquoi des acheteurs choisissent-ils Saint-Anselme?
Saint-Anselme comptait 4 047 habitants au Recensement 2021, tandis que la MRC de Bellechasse affiche aujourd’hui une population municipale de 4 532 résidents dans son répertoire des municipalités. Ces chiffres proviennent de sources et périodes différentes, mais ils montrent une municipalité de taille intermédiaire dans Bellechasse. Voir le répertoire de la MRC de Bellechasse.
La municipalité offre notamment un aréna, des installations de loisirs et la bibliothèque Laurent-Caron. Le choix d’y habiter doit toutefois être évalué en fonction de votre propre réalité : travail, écoles, services, déplacements et type de propriété recherché.
Comment chercher une maison à vendre à Saint-Anselme efficacement?
Avant les visites, définissez clairement vos critères. Une bonne recherche comprend idéalement :
budget cible et maximum;
nombre minimal de chambres;
garage obligatoire ou non;
terrain minimal;
neuf, récent ou existant;
niveau de travaux acceptable;
distance maximale des services ou du travail;
critères absolument non négociables.
Si peu de propriétés correspondent à vos critères, évitez d’abandonner tous vos besoins en même temps. Il peut être plus efficace de déterminer quels critères peuvent bouger légèrement et lesquels doivent rester fixes.
Que faire s’il n’y a aucune propriété intéressante aujourd’hui?
L’inventaire change continuellement. Une recherche peut sembler limitée pendant quelques semaines, puis plusieurs options peuvent apparaître.
Vous pouvez alors :
maintenir une veille active à Saint-Anselme;
préparer votre financement;
identifier les secteurs ou rues qui vous intéressent;
élargir, si votre projet le permet, vers d’autres municipalités de Bellechasse;
analyser rapidement chaque nouvelle propriété avec des comparables adaptés.
Les propriétaires consultent souvent les maisons à vendre pour essayer d’estimer leur propre valeur. C’est utile pour observer le marché, mais les prix affichés ne remplacent pas une analyse comparative.
Le prix médian unifamilial de 370 633 $ donne un repère général, mais votre maison peut valoir davantage ou moins selon ses caractéristiques. Le garage, le terrain, l’état, les rénovations, l’année de construction, la rue, la superficie et les comparables récemment vendus peuvent tous modifier l’analyse.
Quel est le prix médian d’une maison à Saint-Anselme?
Selon Centris au T2 2026, le prix médian des maisons unifamiliales vendues sur les quatre derniers trimestres est de 370 633 $. La valeur d’une maison précise doit toutefois être déterminée à partir de comparables adaptés.
Combien de maisons unifamiliales se vendent à Saint-Anselme?
Centris comptabilise 38 ventes unifamiliales sur les quatre derniers trimestres au T2 2026.
Combien de temps faut-il pour vendre une maison à Saint-Anselme?
La moyenne est de 28 jours sur le marché pour l’unifamiliale sur les quatre derniers trimestres au T2 2026. Il s’agit d’une moyenne et non d’une garantie pour une propriété particulière.
Y a-t-il des maisons neuves à Saint-Anselme?
Oui. L’inventaire observé à l’automne 2026 comprend notamment certaines constructions neuves ou à construire. La disponibilité et les modèles changent toutefois dans le temps, il faut donc vérifier les inscriptions au moment de votre recherche.
Maison neuve ou existante : laquelle coûte le moins cher?
Le prix affiché ne suffit pas pour répondre. Une construction neuve peut demander des dépenses supplémentaires pour les taxes, le terrassement ou certaines finitions, alors qu’une maison existante peut nécessiter des travaux d’entretien ou de rénovation. Comparez le coût total du projet.
Comment savoir si une maison à Saint-Anselme est trop chère?
Comparez-la aux ventes conclues de propriétés similaires, et non seulement aux annonces actives. L’emplacement, l’âge, le terrain, la superficie, le garage, les rénovations et l’état général doivent être pris en compte.
Comment connaître la valeur de ma maison à Saint-Anselme?
Une analyse comparative de marché utilise les transactions récentes et ajuste les comparables en fonction des caractéristiques de votre propriété. La médiane municipale est un repère, mais elle ne constitue pas une évaluation individuelle.
L’essentiel à retenir
370 633 $ : prix médian unifamilial sur les quatre derniers trimestres au T2 2026.
38 ventes de maisons unifamiliales sur la même période.
28 jours : délai moyen sur le marché.
Le prix médian a progressé de 15 % par rapport à la période comparable précédente.
Saint-Anselme offre un mélange de maisons existantes, récentes et de certaines constructions neuves.
Le prix affiché ne remplace pas l’analyse des ventes réellement comparables.
Équipe Jean-François Morin | Royal LePage Du Quartier / Courtiers immobiliers à Lévis et Québec — 418-801-8011
Les statistiques immobilières proviennent de Centris et correspondent aux données disponibles au deuxième trimestre 2026. Elles présentent un portrait général du marché et ne constituent pas une évaluation d’une propriété précise ni un conseil juridique, fiscal ou financier. Les inscriptions et conditions de marché évoluent et doivent être vérifiées au moment de votre projet.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/10/saint-anselme-maison-a-vendre-hero.webp10001333Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-02 09:18:102026-10-02 09:18:10Maison à vendre à Saint-Anselme : prix et guide d’achat 2026
Vous cherchez une maison à vendre à Deschambault-Grondines? Dans ce secteur de Portneuf, l’achat d’une propriété demande une lecture un peu différente d’un marché urbain où des dizaines de maisons comparables se vendent chaque mois. Le parc immobilier est plus varié, plusieurs bâtiments sont anciens, les grands terrains sont fréquents et la proximité du fleuve Saint-Laurent peut ajouter des vérifications particulières.
Selon les statistiques Centris disponibles au 2e trimestre 2026, 29 maisons unifamiliales ont été vendues au cours des quatre derniers trimestres à Deschambault-Grondines. Le volume est toutefois trop faible pour que Centris publie un prix médian ou un délai moyen jugé fiable pour l’unifamiliale. Consulter les statistiques Centris de Deschambault-Grondines.
Pour une recherche comme « maison à vendre Deschambault », il est utile de distinguer l’inventaire disponible de l’analyse du marché local. Ce guide ne remplace donc pas un inventaire immobilier en temps réel. Il sert plutôt à comprendre quoi regarder, quoi comparer et quoi vérifier avant d’acheter. Pour un accompagnement plus large dans la MRC, consultez également notre page Courtier immobilier MRC de Portneuf.
En bref : le marché immobilier de Deschambault-Grondines
Indicateur
4 derniers trimestres
Ventes résidentielles totales
30
Ventes unifamiliales
29
Prix médian unifamilial
Non publié — volume insuffisant
Délai moyen unifamilial
Non publié — volume insuffisant
Source : Centris, Deschambault-Grondines, T2 2026. Lorsque le nombre de transactions est insuffisant, Centris masque certaines statistiques afin d’éviter de présenter un indicateur peu fiable.
Autre élément important : selon le profil démographique repris par Centris à partir du Recensement 2021, 79 % des logements sont des maisons individuelles et 37 % du parc de logements date d’avant 1960. Cette réalité explique en partie pourquoi deux maisons situées à quelques kilomètres l’une de l’autre peuvent être très différentes en âge, en construction et en valeur.
Combien coûte une maison à Deschambault-Grondines?
C’est probablement la première question que se pose un acheteur. Pourtant, dans ce marché précis, donner un seul “prix moyen” serait trompeur.
Le nombre de ventes est trop limité pour que Centris publie actuellement une médiane fiable pour les maisons unifamiliales. Il faut donc travailler davantage avec des comparables réellement vendus qui ressemblent à la propriété convoitée.
La comparaison devrait notamment tenir compte de :
l’emplacement précis dans Deschambault ou Grondines;
la proximité du fleuve et la vue sur l’eau;
l’année de construction;
la valeur patrimoniale éventuelle;
la superficie habitable;
la dimension du terrain;
les rénovations réalisées;
le type de fondations;
la présence d’un garage ou de bâtiments secondaires;
l’alimentation en eau et l’évacuation des eaux usées lorsque la propriété n’est pas desservie par les réseaux municipaux.
Conseil EJFM : dans un petit marché, évitez de comparer uniquement le prix au pied carré ou les annonces actuellement en ligne. Une maison patrimoniale rénovée, une construction récente et une propriété rurale sur grand terrain ne répondent pas aux mêmes critères de comparaison.
Quels types de maisons trouve-t-on à Deschambault-Grondines?
Le parc immobilier local est particulièrement diversifié. On peut notamment rencontrer des maisons unifamiliales plus récentes, des plain-pied, des propriétés rurales, de grands terrains et des bâtiments anciens implantés dans les noyaux villageois ou le long du Chemin du Roy.
La municipalité souligne d’ailleurs la richesse de son patrimoine architectural. Certaines maisons de pierre de la région comptent parmi les plus anciennes au Québec, et plusieurs ensembles bâtis des XVIIe et XVIIIe siècles se retrouvent autour des noyaux anciens et du Chemin du Roy. Voir l’historique et le patrimoine architectural de la municipalité.
Illustration d’une maison ancienne inspirée du patrimoine architectural de Portneuf.
Acheter une maison sur le Chemin du Roy : quoi vérifier?
Le Chemin du Roy fait partie de l’identité de Deschambault-Grondines, mais une adresse sur cet axe ne garantit pas qu’une propriété soit automatiquement patrimoniale ou soumise aux mêmes règles qu’une autre.
Avant d’acheter une maison ancienne ou située dans un secteur d’intérêt, vérifiez notamment :
si le bâtiment est identifié comme bâtiment d’intérêt patrimonial;
si la propriété se situe dans un secteur assujetti à un PIIA;
si certains travaux extérieurs exigent une autorisation particulière;
si des rénovations antérieures ont été réalisées avec les permis requis;
si les matériaux et composantes anciennes nécessitent des interventions spécialisées.
La municipalité indique que son règlement sur les plans d’implantation et d’intégration architecturale vise notamment le noyau villageois de Deschambault, le noyau villageois de Grondines et le secteur patrimonial du Faubourg. Consulter la documentation d’urbanisme.
Une inspection rigoureuse est particulièrement importante lors de l’achat d’une propriété ancienne.
Maison ancestrale : quelles vérifications prévoir?
Une maison ancienne peut offrir énormément de caractère, mais l’âge du bâtiment change la façon d’analyser l’achat. Une inspection visuelle demeure essentielle, et certaines situations peuvent justifier des vérifications spécialisées.
Illustration d’une propriété résidentielle bénéficiant d’un environnement riverain.
Peut-on trouver une maison au bord du fleuve à Deschambault?
Oui, la proximité du Saint-Laurent fait partie des caractéristiques recherchées dans le secteur. Certaines propriétés offrent une vue sur le fleuve, se trouvent à proximité de celui-ci ou bénéficient d’un contexte riverain.
Mais “près du fleuve” n’est pas seulement une question de vue. Pour une propriété riveraine ou située à proximité d’une zone sensible, l’acheteur devrait vérifier :
la localisation exacte du lot;
la présence éventuelle d’une zone inondable;
les bandes riveraines et autres contraintes applicables;
les règles municipales pour les travaux, remblais ou aménagements;
l’assurabilité de la propriété;
les droits d’accès au fleuve lorsqu’un accès est annoncé.
La municipalité met à disposition une carte interactive permettant notamment de consulter le numéro de lot, le zonage, la superficie et les zones inondables. Accéder à la cartographie municipale.
Le plan d’urbanisme municipal identifie par ailleurs des zones à risque d’inondation principalement en bordure du fleuve Saint-Laurent et de certains cours d’eau. Cela ne signifie pas qu’une propriété près du fleuve est automatiquement située en zone inondable : la vérification doit être faite pour le lot précis.
Deschambault ou Grondines : quelles différences pour un acheteur?
La municipalité actuelle réunit deux secteurs ayant chacun leur noyau villageois et leur histoire. Plutôt que de chercher lequel serait “meilleur”, il est plus utile de comparer le type de propriété et le mode de vie recherchés.
Critère
Questions à se poser
Type de propriété
Maison ancienne, propriété récente, maison rurale ou grand terrain?
Fleuve
La vue, la proximité ou l’accès au fleuve est-il prioritaire?
Patrimoine
Êtes-vous à l’aise avec les vérifications et l’entretien d’un bâtiment ancien?
Terrain
Avez-vous besoin d’espace pour garage, atelier, jardin ou autres projets?
Déplacements
Quel est votre trajet réel vers le travail, l’école et les services?
Illustration d’une propriété sur grand terrain dans un environnement rural.
Grand terrain, fermette ou propriété rurale : attention aux usages permis
Une grande superficie de terrain ne signifie pas automatiquement qu’un projet est permis. Avant d’acheter dans l’objectif de construire un garage, exploiter un usage particulier, subdiviser un lot ou modifier un bâtiment, il faut valider le zonage et les règlements applicables.
La municipalité recommande d’ailleurs de vérifier les autorisations requises avant les projets de construction, rénovation, changement d’usage, remblai ou aménagement extérieur. Certaines interventions exigent un permis ou un certificat.
Si la propriété utilise un puits privé ou une installation septique, ces composantes doivent également faire partie de la vérification diligente de l’acheteur.
Comment savoir si le prix demandé est raisonnable?
Dans un marché où les ventes comparables sont moins nombreuses, l’analyse doit être plus précise. Une bonne comparaison ne consiste pas simplement à prendre trois annonces à proximité et à faire une moyenne.
Il faut distinguer :
les propriétés actuellement à vendre, qui montrent les attentes des vendeurs;
les propriétés vendues, qui montrent les prix réellement acceptés par le marché;
les propriétés comparables, dont les caractéristiques sont suffisamment proches pour être utiles.
Dans certains cas, il peut être nécessaire d’élargir la période d’analyse ou le territoire tout en ajustant les comparables pour tenir compte des différences.
Quel budget prévoir en plus du prix d’achat?
Le prix de la maison n’est qu’une partie du budget. Prévoyez également les dépenses liées à la transaction et à l’état de la propriété.
Dépense
Pourquoi la prévoir
Inspection préachat
Particulièrement importante pour une maison ancienne ou atypique
Notaire
Acte de vente, hypothèque et vérifications juridiques
Droit de mutation
Facturé après la transaction selon les règles applicables
Assurance habitation
À valider avant la signature, notamment pour une propriété ancienne ou riveraine
Expertises spécialisées
Peuvent être nécessaires selon les constats de l’inspection
Comment chercher une maison à vendre Deschambault-Grondines efficacement?
Une recherche maison à vendre Deschambault peut donner peu de résultats à certains moments. Dans un marché plus petit, il peut arriver qu’aucune propriété ne corresponde exactement à vos critères pendant plusieurs semaines, puis qu’une option intéressante apparaisse soudainement.
Avant de commencer, classez vos critères en trois groupes :
obligatoires : budget, nombre minimal de chambres, secteur maximal;
fortement souhaités : garage, vue sur le fleuve, grand terrain;
Cette méthode aide à réagir rapidement sans prendre une décision précipitée lorsqu’une nouvelle propriété arrive sur le marché.
Que faire s’il n’y a aucune maison intéressante actuellement?
Il n’est pas nécessaire d’acheter simplement parce qu’une propriété est disponible. Dans un secteur où l’inventaire peut être limité, une stratégie de recherche bien préparée est souvent plus utile qu’une succession de compromis.
Selon votre projet, il peut aussi être pertinent d’examiner d’autres municipalités de la MRC de Portneuf tout en conservant Deschambault-Grondines comme secteur prioritaire.
Vous possédez une maison à Deschambault-Grondines?
Les propriétaires consultent souvent les maisons actuellement à vendre pour tenter d’estimer leur propre valeur. Dans un petit marché, cette méthode est particulièrement imprécise.
Une propriété ancienne, une maison près du fleuve ou une résidence sur un grand terrain peut avoir peu de comparables parfaitement équivalents. L’analyse doit donc tenir compte des ventes réellement conclues, de l’état du bâtiment, de l’emplacement et des caractéristiques uniques de la propriété.
Combien coûte une maison à Deschambault-Grondines?
Centris ne publie actuellement pas de prix médian unifamilial pour Deschambault-Grondines en raison d’un nombre de transactions insuffisant pour produire une statistique jugée fiable. Le prix d’une propriété doit donc être comparé à des ventes réellement comparables selon son emplacement, son âge, son terrain et ses caractéristiques.
Combien de maisons se vendent à Deschambault-Grondines?
Au 2e trimestre 2026, Centris comptabilisait 29 ventes de maisons unifamiliales sur les quatre derniers trimestres dans la municipalité.
Y a-t-il des maisons au bord du fleuve à Deschambault?
On trouve des propriétés à proximité du Saint-Laurent et certaines peuvent offrir une vue ou un contexte riverain. Chaque adresse doit toutefois être vérifiée individuellement quant au zonage, aux zones inondables, aux droits d’accès et aux autres contraintes applicables.
Que faut-il vérifier avant d’acheter une maison ancestrale?
En plus de l’inspection générale, il faut porter une attention particulière à la structure, aux fondations, à la maçonnerie, à la toiture, à l’isolation, aux systèmes électriques et de plomberie ainsi qu’aux rénovations antérieures. Les règles patrimoniales ou de PIIA doivent également être vérifiées lorsque la propriété est située dans un secteur visé.
Comment vérifier si une propriété est en zone inondable?
La Municipalité de Deschambault-Grondines donne accès à une cartographie permettant notamment de consulter les zones inondables. La validation doit être faite pour le lot précis et, lorsque nécessaire, confirmée auprès du service d’urbanisme et des professionnels concernés.
Comment savoir combien vaut ma maison à Deschambault-Grondines?
Une analyse comparative devrait considérer les ventes conclues de propriétés similaires, la localisation, l’âge, l’état, le terrain, les rénovations et les caractéristiques particulières. Dans un marché à faible volume, l’analyse exige souvent davantage d’ajustements qu’une simple moyenne des annonces.
L’essentiel à retenir
29 maisons unifamiliales vendues sur les quatre derniers trimestres au T2 2026.
Centris ne publie pas de prix médian unifamilial local en raison d’un volume insuffisant pour une statistique fiable.
79 % des logements sont des maisons individuelles selon le Recensement 2021 repris par Centris.
37 % du parc résidentiel date d’avant 1960, ce qui rend l’analyse des propriétés anciennes particulièrement importante.
Le Chemin du Roy et les noyaux villageois comptent plusieurs bâtiments d’intérêt patrimonial.
Pour une propriété près du fleuve, vérifiez le lot, le zonage, les zones inondables et les contraintes applicables.
Équipe Jean-François Morin | Royal LePage Du Quartier / Courtiers immobiliers à Lévis et Québec — 418-801-8011
Les données immobilières présentées proviennent des statistiques Centris disponibles au deuxième trimestre 2026 et du profil démographique issu du Recensement 2021. Elles décrivent le marché dans son ensemble et ne constituent pas une évaluation individuelle, un avis juridique, un avis d’urbanisme ni une garantie quant aux caractéristiques d’une propriété. Les règlements et conditions applicables doivent être vérifiés pour chaque adresse et chaque projet.
https://jeanfrancoismorin.ca/wp-content/uploads/2026/10/maison-a-vendre-deschambault-grondines-fleuve.webp3061672Jean-François Morinhttps://jeanfrancoismorin.ca/wp-content/uploads/2026/06/2026-logo-ejfm-courtiers-immobiliers-4.pngJean-François Morin2026-10-01 10:59:062026-10-01 10:59:06Maison à vendre à Deschambault-Grondines : guide d’achat 2026
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
Le stockage ou l’accès technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
Le stockage ou l’accès technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’utilisateur.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
Le stockage ou l’accès technique est nécessaire pour créer des profils d’utilisateurs afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.