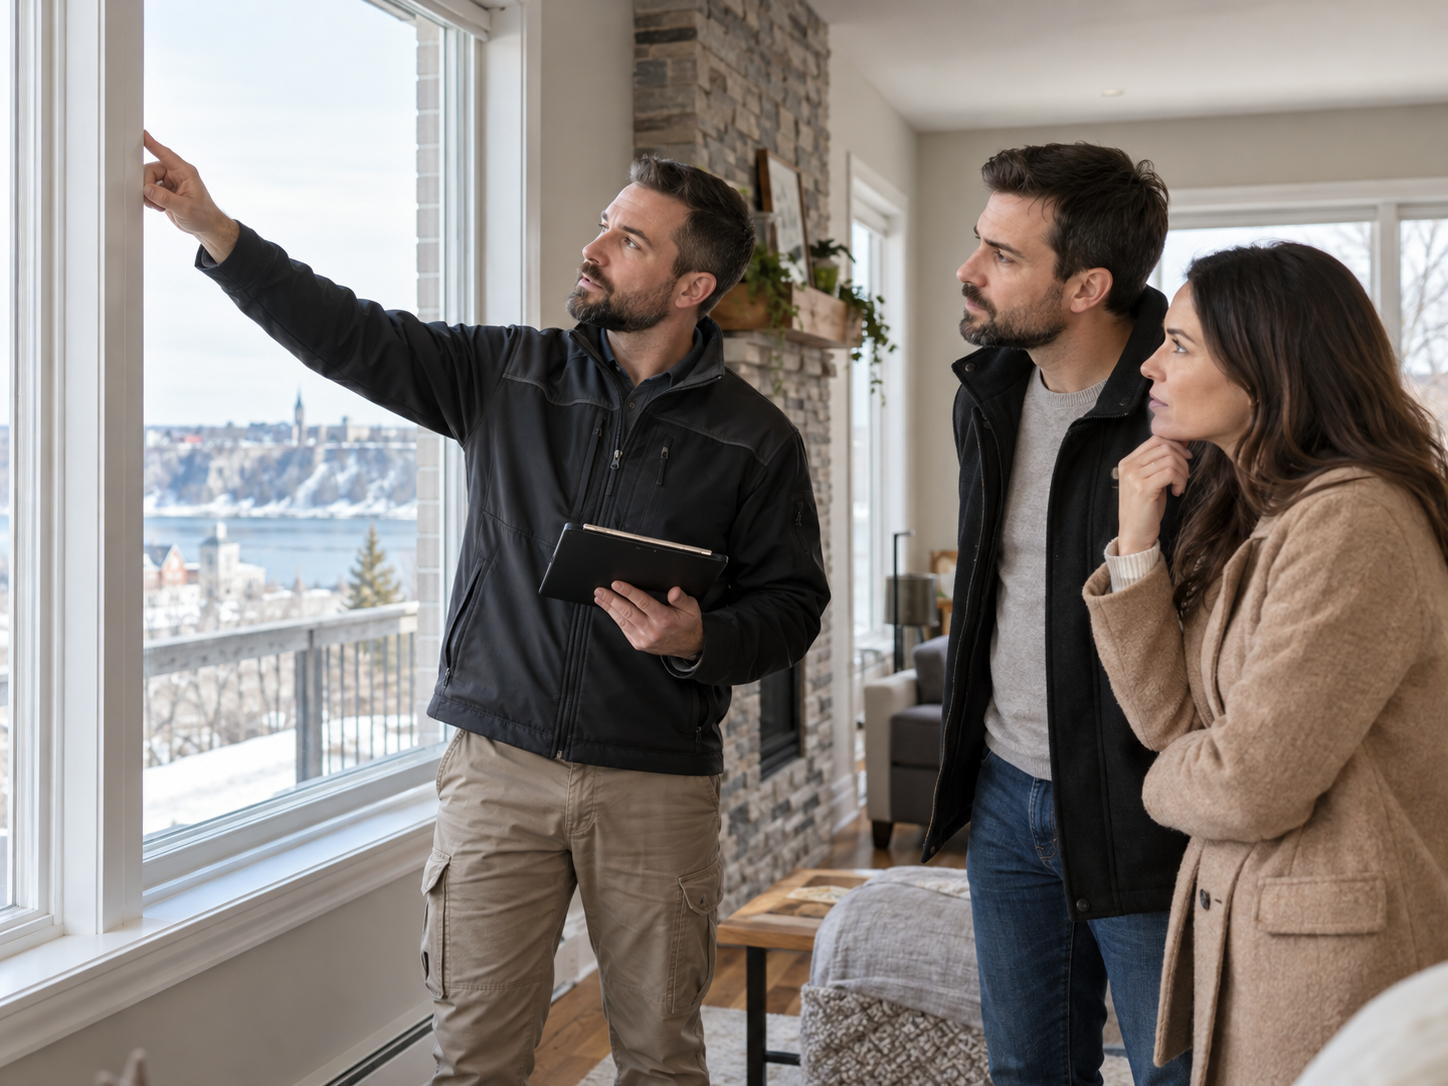
Acheteurs et courtier visitant une maison à vendre en reprise de finance au Québec

Reprise de finance Desjardins au Québec : acheter, financer et éviter les pièges

Vous cherchez une reprise de finance Desjardins au Québec en 2026 et vous voulez savoir où consulter les maisons à vendre, comment présenter une offre et quels risques vérifier ? La question est légitime. Pendant longtemps, ces propriétés saisies par les institutions financières représentaient des aubaines incroyables. Aujourd’hui, dans un marché immobilier où l’offre et la demande varient selon le secteur, la réalité est plus nuancée — mais les opportunités existent toujours pour l’acheteur bien informé.

Pour trouver des propriétés identifiées en reprise de finance, utilisez le filtre « Reprise de finance » de Centris et, lorsqu’il s’agit d’une vente sous contrôle de justice, consultez le Registre des ventes du Québec. Une annonce associée à Desjardins n’est pas automatiquement une aubaine ni une propriété faisant l’objet d’une saisie : vérifiez toujours les documents propres au dossier.

Acheter une reprise de finance au Québec : les étapes et vérifications

  1. Trouver la propriété : rechercher les annonces immobilières et vérifier la nature de la vente avec le courtier.
  2. Lire les documents : examiner l’avis de vente, les conditions, les déclarations disponibles, les titres et l’occupation.
  3. Prévoir le financement : demander une préautorisation et confirmer avec le prêteur que l’état de l’immeuble et les délais conviennent à son financement.
  4. Visiter et inspecter : établir un budget de réparations, sans présumer que l’inspection ou l’accès seront toujours possibles dans les mêmes conditions qu’une vente traditionnelle.
  5. Préparer une offre adaptée : analyser les conditions particulières, la garantie légale, les délais et les approbations requises, avec les professionnels concernés.
  6. Conclure la transaction : faire examiner les titres, les radiations, les servitudes et les conditions d’acte par le notaire.

Attention : une reprise de finance n’est pas automatiquement une aubaine. L’état matériel, la documentation parfois limitée, les coûts imprévus et les modalités d’une vente sous contrôle de justice ou d’un créancier peuvent changer le niveau de risque.
Maison en reprise de finance au Québec visitée par des acheteurs accompagnés d'un courtier immobilier
Une visite permet d’évaluer le potentiel d’une propriété en reprise de finance.

Reprise de finance Desjardins : où chercher les propriétés en 2026?

La recherche « reprise de finance Desjardins » ne renvoie pas nécessairement à un inventaire unique de maisons saisies par le groupe financier. Pour trouver des possibilités d’achat, commencez par ces trois sources et vérifiez la nature juridique de chaque transaction.

1. Centris : filtre « Reprise de finance »

Sur Centris.ca, indiquez la ville ou la région désirée, ouvrez Autres critères et activez Reprise de finance. Les fiches peuvent également mentionner « Contrôle de justice ». Centris explique comment effectuer ce filtrage. Le filtre ne prouve toutefois pas que Desjardins est le créancier : le rôle des parties doit être vérifié.

2. Registre des ventes sous contrôle de justice

Le registre public du ministère de la Justice publie les avis de vente des immeubles vendus sous contrôle de justice. Les avis indiquent notamment les modalités du processus. Toutes les reprises de finance n’y figurent pas : si un prêteur devient propriétaire par prise en paiement et revend ensuite le bien, il s’agit d’une situation différente. Consultez l’explication de l’OACIQ.

3. Immeubles appartenant au Mouvement Desjardins

Desjardins tient une page officielle d’immeubles commerciaux à vendre ou à louer lui appartenant. Elle peut être utile pour des recherches commerciales, mais elle ne constitue pas une liste officielle de maisons résidentielles reprises pour défaut hypothécaire. La provenance du bien et les conditions de sa vente doivent être examinées individuellement.

À Lévis : « Desjardins » désigne aussi un arrondissement de la ville. Une maison annoncée « Lévis (Desjardins) » n’est pas forcément une reprise de finance associée au Mouvement Desjardins. Pour chercher dans cette zone, voyez la page du secteur Desjardins à Lévis.

Qu’est-ce qu’une reprise de finance au Québec ?

L’expression « reprise de finance » couvre différentes situations liées à l’exercice d’un recours hypothécaire, notamment la prise en paiement et la vente sous contrôle de justice. Les modalités ne sont pas les mêmes selon le recours exercé. Le créancier hypothécaire (généralement une institution financière comme Desjardins, la Banque Nationale ou la BMO) entame alors une procédure légale pour récupérer le bien en échange de la dette impayée.

Concrètement, deux scénarios sont possibles :

  • La prise en paiement directe : le créancier peut devenir propriétaire du bien suivant les conditions légales applicables à ce recours; une décision judiciaire est nécessaire dans certaines situations, mais pas systématiquement.
  • La vente sous contrôle de justice : un représentant désigné par le tribunal procède à la vente aux lieu et place du propriétaire défaillant.

Le préavis d’exercice : une protection pour le débiteur

Avant de procéder, le créancier doit obligatoirement publier un préavis d’exercice au Registre foncier du Québec. Ce préavis accorde au débiteur un délai de un délai légal à respecter, généralement de 60 jours pour un immeuble, pour remédier au défaut — rembourser les arrérages, vendre la propriété de son plein gré, ou trouver un autre arrangement. Ce n’est qu’à l’expiration de ce délai, sans solution trouvée, que la prise en paiement peut être complétée.

Une reprise de finance est-elle une bonne affaire en 2026 ?

C’est la question que tout le monde se pose. La réponse courte : oui, mais plus automatiquement.

L’idée qu’une propriété reprise par une institution financière est nécessairement vendue à rabais demeure répandue, mais elle ne peut pas guider à elle seule la décision d’achat. Aujourd’hui, l’intérêt économique d’une reprise dépend du prix demandé, des ventes comparables, de l’état du bâtiment et des conditions de la transaction.

Voici ce que vous devez savoir :

  • Il n’existe pas de règle générale voulant qu’une reprise de finance soit automatiquement vendue sous la valeur marchande. Il faut analyser le prix avec des comparables et intégrer les travaux et les risques.
  • Certaines reprises de finance sont affichées sur Centris.ca, au même titre que les propriétés ordinaires, et peuvent susciter plusieurs offres dans les secteurs recherchés.
  • L’aubaine potentielle existe toujours dans les cas où la propriété présente des défauts importants ou se situe dans un secteur moins compétitif.

Reprise de finance vs vente ordinaire : les différences clés

Avant de soumettre une offre, vous devez absolument comprendre ce qui distingue une reprise de finance d’une transaction immobilière classique.

L’absence de garantie légale : le point le plus important

C’est là que ça fait mal. Dans une vente ordinaire, le vendeur est tenu par la garantie légale de qualité prévue au Code civil du Québec — ce qui vous protège contre les vices cachés. Dans une reprise de finance, la garantie légale de qualité peut être exclue. Il faut examiner la clause exacte et comprendre les conséquences de toute vente « sans garantie légale » avec votre courtier et votre notaire.

Comme l’OACIQ le rappelle, une exclusion complète de garantie peut réduire fortement les recours de l’acheteur. Une inspection préachat approfondie est d’autant plus importante; une situation de mauvaise foi du vendeur peut toutefois soulever des questions juridiques distinctes.

Les documents manquants

Une institution financière peut disposer de renseignements limités sur l’historique du bâtiment : demandez la liste des documents disponibles. Concrètement :

  • Un certificat de localisation à jour peut être requis; vérifiez qui assume les frais et demandez une estimation au besoin.
  • Pas de test d’eau ni de conformité de l’installation septique si la propriété n’est pas raccordée au réseau municipal.
  • Les déclarations sur l’état de l’immeuble peuvent être limitées : vérifiez les documents réellement disponibles au dossier.
Financement d'une reprise de finance Desjardins au Québec et analyse du dossier par les acheteurs
Le financement et les conditions particulières doivent être vérifiés avant une offre.

Les étapes pour acheter une reprise de finance à Québec

Voici le processus réel, de A à Z :

1. Préapprobation hypothécaire Avant tout, obtenez votre préapprobation auprès de votre institution financière ou d’un courtier hypothécaire. La SCHL rappelle que les règles d’assurance prêt s’appliquent de la même façon pour une reprise de finance que pour une propriété ordinaire.

2. Identification de la propriété Les reprises de finance sont publiées sur Centris.ca et gérées par des courtiers immobiliers mandatés par les institutions financières. Vous pouvez consulter les propriétés disponibles dans la région de Québec pour avoir une vue d’ensemble du marché actuel.

3. L’inspection préachat : non négociable Puisqu’il n’y a aucune garantie légale, l’inspection préachat devient votre seule protection. Engagez un inspecteur en bâtiment accrédité par l’OACIQ avant de confirmer votre offre. C’est une condition sine qua non.

4. La promesse d’achat Un dépôt de 1 000 $ est généralement exigé au dépôt de l’offre (remboursable si votre offre n’est pas retenue). Votre promesse d’achat doit être valide pour au moins 5 à 7 jours ouvrables, car les offres sont évaluées par un avocat ou un représentant de l’institution, ce qui prend entre 3 et 5 jours.

5. Évaluation et acceptation Toutes les offres reçues sont analysées simultanément. L’institution financière retient la meilleure offre globale — pas nécessairement la plus haute, mais la plus solide (conditions, financement, délais).

6. Signature chez le notaire La transaction se complète comme toute vente immobilière, devant notaire. Les droits de mutation (taxe de bienvenue) s’appliquent normalement.
Inspection préachat d'une reprise de finance au Québec avec vérification des fenêtres
Une inspection peut révéler des travaux à prévoir avant l’achat d’une reprise de finance.

Les pièges à éviter absolument

1. Sauter l’inspection pour gagner en compétitivité

Dans un marché tendu, certains acheteurs retirent la condition d’inspection pour rendre leur offre plus attrayante. Avec une reprise de finance — et l’absence totale de garantie légale — c’est une erreur qui peut coûter des dizaines de milliers de dollars.

2. Négliger le test d’eau et l’inspection septique

Si la propriété est en zone rurale ou semi-urbaine dans des secteurs comme la Beauce, Lac-Etchemin ou certaines parties de Lévis, vérifiez impérativement la conformité de la fosse septique et la qualité de l’eau. Ces vérifications ne sont pas fournies par le vendeur.

3. Sous-estimer les coûts de remise en état

Les propriétés en reprise de finance ont souvent été laissées à l’abandon pendant plusieurs mois. Prévoyez un budget réaliste pour les travaux avant de calculer votre potentiel d’aubaine réel.

4. Ne pas s’entourer d’un courtier expérimenté

Naviguer seul dans une reprise de finance, c’est prendre des risques inutiles. Un courtier immobilier connaissant bien ce type de transaction peut vous aider à évaluer le juste prix, structurer une offre compétitive et protéger vos intérêts jusqu’à la signature.

Reprise de finance Desjardins : ce qu’il faut savoir

Le fait que Desjardins soit une institution prêteuse importante ne permet pas de connaître le nombre de reprises de finance qu’elle met en marché ni leur disponibilité. Certaines ventes sont affichées sur Centris, mais les documents de chaque dossier doivent être examinés avant d’attribuer une reprise à un créancier précis.

Nous n’avons pas identifié de catalogue officiel public regroupant exclusivement toutes les maisons résidentielles reprises par Desjardins. Sa page d’immeubles commerciaux appartenant au Mouvement Desjardins répond à une autre réalité. La meilleure façon de suivre ces opportunités est de travailler avec un courtier immobilier actif dans votre secteur cible, qui peut configurer des alertes Centris filtrées sur ce type de propriétés.

FAQ — Reprise de finance Desjardins en 2026

Desjardins a-t-il une liste de maisons résidentielles saisies?

Nous n’avons pas trouvé de catalogue officiel public regroupant exclusivement toutes les maisons résidentielles reprises par Desjardins. La page du Mouvement Desjardins consacrée à ses immeubles commerciaux ne doit pas être confondue avec une telle liste. Le filtre « Reprise de finance » de Centris et le registre des ventes sous contrôle de justice restent deux ressources à consulter, selon le mode de vente.

Peut-on trouver une reprise de finance Desjardins à Lévis ou à Québec?

Des reprises de finance peuvent être mises en marché dans différentes municipalités, mais leur présence et leur disponibilité changent. Définissez les secteurs ciblés et vérifiez les inscriptions effectivement offertes. Une adresse indiquant « Lévis (Desjardins) » désigne l’arrondissement et ne prouve aucun lien avec une reprise effectuée par le groupe financier.

Est-ce qu’une maison en reprise de finance coûte moins cher?

Pas nécessairement. La comparaison pertinente inclut le prix demandé, les ventes comparables, l’état de l’immeuble, les travaux, le financement et les conditions de vente. Le statut « reprise de finance » ne garantit aucun rabais.

Une reprise de finance est-elle toujours vendue sans garantie légale?

Non, il faut vérifier les clauses propres à la transaction. Une vente sans garantie légale de qualité, notamment « aux risques et périls de l’acheteur », peut limiter considérablement les droits de l’acheteur. L’OACIQ détaille les conséquences possibles.

Le Registre des ventes présente-t-il toutes les reprises de finance?

Non. Il vise les ventes sous contrôle de justice; une institution qui a acquis un immeuble par prise en paiement peut ensuite le vendre par un autre processus. Il faut distinguer ces recours.

Comment se préparer à faire une offre?

Avant de transmettre une promesse d’achat, demandez une analyse de comparables, les documents disponibles et l’avis des professionnels appropriés concernant l’inspection, le financement, les titres et les conditions de la vente. Vous pouvez joindre l’Équipe Jean-François Morin au 418-801-8011 pour discuter de votre projet dans la région de Québec et Lévis.

Conclusion : la reprise de finance, une opportunité pour l’acheteur préparé

La reprise de finance n’est pas un raccourci vers l’aubaine garantie — c’est une opportunité réelle pour l’acheteur qui fait ses devoirs. Dans la région de Québec et sur la Rive-Sud de Lévis, ces propriétés représentent encore une avenue intéressante, à condition d’y aller avec les bons outils : inspection rigoureuse, budget travaux réaliste, et accompagnement professionnel.

Vous avez repéré une reprise de finance qui vous intéresse, ou vous souhaitez être alerté dès qu’une propriété de ce type est mise en marché dans votre secteur ? Contactez l’équipe Jean-François Morin — nos courtiers peuvent vous aider à analyser les données disponibles et les conditions de la vente et peuvent vous accompagner à chaque étape, de la recherche jusqu’à la signature chez le notaire.

Article actualisé le 22 octobre 2026.

Fissure dans une fondation de maison à Québec — vice caché typique

Vices cachés au Québec : recours, délais et démarches en 2026

Vous venez d’emménager dans votre nouvelle maison à Québec ou Lévis. Quelques mois plus tard, vous remarquez des traces d’humidité au sous-sol. Puis une fissure dans la fondation. Puis de la moisissure derrière un mur. Ce que vous pensiez être la maison de vos rêves se transforme en cauchemar financier. C’est exactement le scénario que vivent chaque année des centaines d’acheteurs au Québec. Les vices cachés figurent d’ailleurs dans le top 5 des poursuites judiciaires les plus fréquentes dans la province.

La bonne nouvelle : la loi vous protège. La mauvaise : encore faut-il savoir comment réagir — et surtout, comment les éviter avant que ça arrive.

Dans cet article, on vous explique tout ce que vous devez savoir sur les vices cachés, que vous soyez acheteur ou vendeur, avec l’œil d’un courtier immobilier qui navigue ces situations sur le terrain à Québec et Lévis depuis des années. Que vous soyez en train d’explorer les propriétés à vendre à Québec ou que vous vous apprêtiez à vendre votre maison, cette lecture pourrait vous éviter un litige coûteux.


Vice caché au Québec : les premières démarches à entreprendre

  1. Documenter le problème : photos, dates, dommages, factures et observations.
  2. Faire évaluer le défaut : consulter un professionnel compétent pour déterminer l’origine, la gravité et les travaux nécessaires.
  3. Aviser le vendeur par écrit dans un délai raisonnable : une dénonciation rapide est importante, surtout avant les travaux non urgents.
  4. Permettre les vérifications : donner au vendeur la possibilité de constater le problème et, selon le cas, de remédier à la situation.
  5. Obtenir un avis juridique : examiner les garanties convenues à l’acte, les délais, les recours et les preuves disponibles.

Les travaux indispensables pour éviter un dommage grave ou un danger peuvent exiger une intervention immédiate : conservez les preuves et demandez conseil. Consulter la marche à suivre présentée par Éducaloi.

Exemples possibles : infiltration d’eau antérieure à la vente, problème majeur de fondation ou dégradation dissimulée. Un défaut découvert après l’achat n’est pas automatiquement un vice caché : sa nature, sa gravité, son existence au moment de la vente, son caractère non apparent et les garanties convenues doivent être examinés.

Qu’est-ce qu’un vice caché au Québec ?

Un vice caché est un défaut grave qui affecte une propriété, qui n’était pas visible lors de l’achat et qui, s’il avait été connu, aurait poussé l’acheteur à ne pas acheter — ou à payer un prix significativement moins élevé.

La protection contre les vices cachés est encadrée par l’article 1726 du Code civil du Québec, qui prévoit que le vendeur est tenu de garantir à l’acheteur que le bien vendu est exempt de vices cachés qui le rendent impropre à l’usage normal ou qui diminuent tellement son utilité que l’acheteur ne l’aurait pas acheté à ce prix.

Cette garantie porte le nom officiel de garantie légale de qualité. Pour mieux comprendre vos droits en tant que consommateur immobilier, Éducaloi offre une excellente vulgarisation de ces protections légales.

Les 4 critères pour qu’un défaut soit reconnu comme vice caché

Pour être juridiquement reconnu comme vice caché, un problème doit remplir les quatre conditions suivantes :

1. Il n’était pas apparent Le défaut ne pouvait pas être détecté par un acheteur prudent et diligent lors d’un examen visuel normal. Un problème visible à l’œil nu lors de la visite ne peut pas être qualifié de vice caché.

2. L’acheteur ne le connaissait pas Si vous avez été informé d’un problème — que ce soit verbalement, dans la déclaration du vendeur ou dans le rapport d’inspection — vous ne pouvez plus invoquer un vice caché pour ce problème spécifique.

3. Le vice existait au moment de la vente Le défaut doit avoir été présent avant ou au moment de la transaction. Un problème qui survient après la vente en raison d’un manque d’entretien de l’acheteur ne constitue pas un vice caché.

4. Il est suffisamment grave Le vice doit réduire de manière significative l’usage ou la valeur de la propriété. Un défaut mineur sans impact réel sur l’utilisation normale de la maison ne se qualifie généralement pas.

À retenir : Contrairement à une idée reçue très répandue, le vendeur n’a pas besoin d’avoir intentionnellement « caché » le problème pour en être tenu responsable. Il peut être tenu responsable d’un vice qu’il ne connaissait pas lui-même.

Vice caché vs vice apparent : quelle différence ?

La distinction entre les deux est fondamentale, autant pour l’acheteur que pour le vendeur.

Vice cachéVice apparent
VisibilitéNon détectable sans expertiseVisible lors d’un examen normal
Responsabilité vendeurOuiNon, en général
ExempleMoisissure derrière un murFissure visible dans un mur
Recours possibleOuiNon

Un vice apparent est un défaut qui peut être constaté par un acheteur prudent et diligent sans avoir besoin de recourir à un expert. Si vous visitez une maison et qu’une fissure dans le crépi est clairement visible, le vendeur n’est généralement pas responsable si vous choisissez d’acheter malgré tout.

Un point important : si des signes suspects sont visibles lors de la visite — humidité au plafond, odeur de moisissure, taches —, c’est à l’acheteur de poser des questions et d’approfondir ses vérifications. Ignorer ces indices pourrait vous faire perdre votre droit de recours.

Les vices cachés les plus fréquents au Québec

Dans le marché de Québec et Lévis, où une grande partie du parc immobilier date des années 1960 à 1990, certains types de vices cachés reviennent particulièrement souvent.

1. Les infiltrations d’eau et problèmes de fondation

C’est de loin la cause numéro un. On estime que 80 % des vices cachés recensés au Québec sont liés à la présence d’eau ou d’humidité. Les causes sont multiples : drain français en fin de vie, membrane d’imperméabilisation défaillante, fissures dans les fondations en béton ou en bloc, mauvaise gestion des eaux de surface.

Dans la région de Québec et Lévis, où les cycles de gel-dégel sont intenses, les fondations subissent des contraintes considérables année après année. Un problème qui reste invisible pendant des années peut se manifester soudainement après un hiver particulièrement rigoureux.

2. La moisissure

La moisissure est souvent la conséquence directe d’infiltrations d’eau non traitées. Elle peut se développer derrière les revêtements muraux, dans les combles, sous les planchers ou derrière les armoires de cuisine — des endroits totalement invisibles lors d’une visite.

Certains vendeurs peu scrupuleux dissimulent les traces de moisissure avec une couche de peinture fraîche. Un inspecteur expérimenté sait reconnaître les indices : odeur caractéristique, décoloration, gonflement des matériaux.

3. Les problèmes électriques

Un câblage vieillissant ou mal exécuté représente un risque autant financier que sécuritaire. Les maisons construites avant les années 1980 comportent parfois du câblage en aluminium ou des panneaux électriques désuets qui ne respectent plus les normes actuelles. Ces problèmes sont rarement visibles sans ouvrir les murs.

4. Les défauts de plomberie

Fuites dans les canalisations, tuyaux en plomb fréquents dans les maisons construites avant les années 1950 à Québec, systèmes d’évacuation défaillants — les problèmes de plomberie peuvent passer inaperçus pendant des années avant de provoquer des dommages importants.

5. Les fourmis charpentières

Souvent sous-estimée, une infestation de fourmis charpentières peut causer des dommages structuraux considérables. Contrairement aux termites, elles ne consomment pas le bois, mais le creusent pour y construire leurs galeries. L’infestation peut s’étendre à des solives, des murs porteurs et des encadrements de fenêtres sans laisser de trace visible en surface.

6. Les problèmes de toiture

Une toiture en fin de vie peut paraître en bon état de l’extérieur tout en laissant entrer l’eau depuis plusieurs saisons. Les dommages s’accumulent dans la charpente et l’isolant sans jamais être visibles depuis l’intérieur — jusqu’au jour où le plafond commence à tacher.

vice caché typique

La vente sans garantie légale : ce qu’il faut savoir

De plus en plus fréquente au Québec, la vente sans garantie légale — aussi appelée « à vos risques et périls » — est une clause contractuelle qui modifie les règles du jeu de façon importante.

Lorsque vous achetez une propriété sans garantie légale, vous acceptez que le vendeur ne soit pas responsable des vices cachés qu’il ignorait lui-même. En d’autres termes, si un problème surgit après la vente, vous n’aurez généralement pas de recours contre le vendeur.

Cependant, cette clause a ses limites. Si le vendeur avait connaissance d’un vice et ne l’a pas déclaré, il peut toujours être poursuivi — même si la vente a été conclue sans garantie légale. La clause ne protège pas contre la mauvaise foi.

Quand rencontre-t-on ce type de vente ?

  • Successions (les héritiers ne connaissent pas toujours l’historique de la maison)
  • Propriétés vendues par des institutions financières
  • Maisons nécessitant des rénovations importantes
  • Situations de vente rapide sous contrainte financière

Conseil de courtier : Une vente sans garantie légale ne signifie pas qu’il faut éviter la propriété. Ça signifie qu’il faut redoubler de vigilance et investir dans une inspection préachat approfondie, idéalement avec un inspecteur membre de l’OACIQ, l’organisme qui encadre le courtage immobilier au Québec.

Côté vendeur : vos obligations et comment vous protéger

Beaucoup de vendeurs pensent que les vices cachés, c’est un problème d’acheteurs. C’est une erreur qui peut coûter très cher.

La déclaration du vendeur : votre meilleure protection

Au Québec, tout vendeur d’un immeuble résidentiel a l’obligation légale de remplir une déclaration du vendeur. Ce document vous demande de divulguer tout ce que vous savez sur l’état de la propriété : travaux effectués, problèmes passés, infiltrations, présence de moisissures, état de la toiture, etc.

Cette déclaration est votre première ligne de défense. En déclarant honnêtement un problème, vous retirez à l’acheteur la possibilité d’invoquer un vice caché pour ce problème spécifique. Ce que vous avez déclaré ne peut pas être caché.

Ce que vous risquez si vous taisez un vice connu

Si vous aviez connaissance d’un vice caché et ne l’avez pas déclaré, les conséquences peuvent être sévères :

  • Remboursement des coûts de réparation à l’acheteur
  • Réduction du prix de vente ordonné par le tribunal
  • Dans les cas graves, annulation complète de la vente
  • Paiement de dommages-intérêts si votre mauvaise foi est prouvée

Le rôle du courtier dans la protection du vendeur

Un courtier immobilier expérimenté vous accompagne dans la rédaction de la déclaration du vendeur pour vous assurer que toutes les informations pertinentes sont correctement documentées. Il vous aide à distinguer ce qui doit impérativement être déclaré de ce qui relève de l’usure normale d’une propriété.

L’équipe Jean-François Morin accompagne vendeurs et acheteurs dans cette démarche à Québec et Lévis depuis plusieurs années. À Québec et Lévis, où une grande partie des transactions impliquent des maisons de 30 à 60 ans, cette expertise terrain fait une réelle différence.

Côté acheteur : quoi faire dès la découverte d’un vice

Vous venez de découvrir un problème dans votre maison ? Voici les étapes à suivre, dans l’ordre, pour préserver vos droits.

Étape 1 : Documentez immédiatement

Prenez des photos et des vidéos détaillées dès la découverte du vice. Notez la date précise. Conservez tous les documents relatifs au problème : devis d’entrepreneurs, rapports d’experts, factures de réparations d’urgence.

Étape 2 : Faites évaluer par un expert

Avant d’agir, faites évaluer le problème par un expert qualifié — inspecteur en bâtiment ou ingénieur en structure selon la nature du vice. Son rapport sera essentiel pour démontrer la gravité du vice et établir qu’il existait avant la vente. La Société canadienne d’hypothèques et de logement (SCHL) publie également des guides utiles sur l’inspection préachat et la protection des acheteurs.

Étape 3 : Dénoncez par écrit dans un délai raisonnable

C’est l’étape que beaucoup d’acheteurs oublient ou sous-estiment. La dénonciation au vendeur doit obligatoirement être faite par écrit, dans un délai raisonnable depuis la découverte — généralement considéré entre 6 et 12 mois.

Envoyez votre avis par courrier recommandé ou par huissier. Un simple appel téléphonique ne suffit pas. Si vous ne respectez pas cette étape, vous risquez de perdre vos droits de recours.

Étape 4 : Consultez un professionnel juridique

Après la dénonciation, consultez un avocat spécialisé en droit immobilier. Il évaluera la solidité de votre dossier et vous guidera vers le recours le plus approprié selon le montant en jeu.

Les recours disponibles : ce que la loi prévoit

Si votre démarche de dénonciation n’aboutit pas à une entente avec le vendeur, plusieurs recours judiciaires s’offrent à vous.

Délai de prescription : Vous avez 3 ans à compter de la découverte du vice pour déposer une demande aux tribunaux — et non 3 ans depuis la date d’achat.

Selon le montant réclamé

MontantTribunal compétentAvocat obligatoire ?
Moins de 15 000 $Cour des petites créancesNon
15 000 $ à 85 000 $Cour du QuébecRecommandé
Plus de 85 000 $Cour supérieureOui

Les compensations possibles

Selon la gravité du vice et les circonstances, le tribunal peut ordonner :

  • Le remboursement des coûts de réparation
  • Une réduction du prix de vente proportionnelle à la perte de valeur
  • Des dommages-intérêts si la mauvaise foi du vendeur est prouvée
  • L’annulation complète de la vente dans les cas les plus graves

Inspection préachat pour détecter les vices cachés dans une maison

Comment un courtier vous protège des vices cachés

Que vous soyez acheteur ou vendeur, travailler avec un courtier immobilier compétent est votre meilleur atout pour éviter de vous retrouver dans une situation de litige.

Pour le vendeur : Votre courtier vous accompagne dans la rédaction rigoureuse de la déclaration du vendeur, vous conseille sur les vérifications à effectuer avant la mise en marché et vous aide à documenter l’état de la propriété de façon à minimiser vos risques juridiques après la vente. En savoir plus sur notre équipe et notre approche terrain à Québec et Lévis.

Pour l’acheteur : Votre courtier vous recommande des inspecteurs en bâtiment qualifiés, vous aide à poser les bonnes questions lors des visites, identifie les signaux d’alerte dans les documents de divulgation et vous conseille sur les clauses protectrices à inclure dans la promesse d’achat. Consultez également Centris.ca pour accéder aux fiches détaillées des propriétés inscrites par des courtiers certifiés au Québec.


Conclusion

Les vices cachés sont l’une des situations les plus stressantes dans une transaction immobilière — autant pour l’acheteur qui découvre un problème que pour le vendeur qui reçoit une mise en demeure.

La clé, des deux côtés, c’est la préparation. Une déclaration du vendeur bien remplie, une inspection préachat sérieuse, une dénonciation écrite rapide si un problème survient — chacune de ces étapes peut faire la différence entre un litige évité et des années de procédures judiciaires.

Chez l’équipe Jean-François Morin, on accompagne nos clients bien au-delà de la signature. On vous aide à naviguer les aspects légaux, à poser les bonnes questions et à prendre des décisions éclairées à chaque étape de votre transaction à Québec et Lévis.

Vous avez une question sur l’état d’une propriété, ou vous souhaitez vendre en toute transparence ? Contactez nos courtiers pour une consultation gratuite — on est là pour vous.

Article actualisé le 22 octobre 2026.

courtier immobilier Quebec conseils taxe de bienvenue achat maison

Taxe de bienvenue au Québec en 2026 : calcul, taux et exemples

La taxe de bienvenue au Québec en 2026, officiellement appelée droit de mutation immobilière, peut représenter plusieurs milliers de dollars à prévoir après l’achat d’une propriété. Le montant ne dépend pas seulement du prix payé : la municipalité retient une base d’imposition, puis applique ses taux par tranches.

Pour les acheteurs de la grande région de Québec et de Lévis, il faut aussi tenir compte d’une différence importante : Québec et Lévis n’appliquent pas les mêmes taux au-dessus de 500 000 $. Depuis 2026, certains premiers acheteurs peuvent également récupérer une partie importante de cette dépense grâce au nouveau crédit d’impôt remboursable pour accès à la propriété.

Taxe de bienvenue 2026 : calcul rapide pour Québec et Lévis

En 2026, la taxe de bienvenue est calculée par tranches sur la base d’imposition retenue, généralement le plus élevé du prix payé, du prix indiqué dans l’acte et de la valeur municipale uniformisée. Les seuils de base sont 0,5 % jusqu’à 62 900 $, 1 % jusqu’à 315 000 $, puis 1,5 % au-delà; des taux municipaux plus élevés peuvent s’appliquer au-delà de 500 000 $. À Québec, les taux sont 2,5 % de 500 000 $ à 750 000 $ et 3 % au-delà, selon la Ville de Québec.

Exemples à Québec, lorsque la base d’imposition correspond exactement au prix retenu : 400 000 $ → 4 110,50 $; 600 000 $ → 8 110,50 $; 800 000 $ → 13 360,50 $. Ces exemples ne s’appliquent pas automatiquement à Lévis : vérifiez les taux municipaux de l’adresse concernée.

Premier acheteur : le Québec a annoncé un crédit d’impôt remboursable pouvant atteindre 5 875 $, sous conditions et avec une réduction progressive pour les habitations dont la valeur dépasse 750 000 $. Voir l’annonce officielle. Le crédit ne dispense pas nécessairement de payer d’abord la facture municipale.

Taxe de bienvenue 2026 : les taux de base au Québec

Pour 2026, les tranches prévues par le gouvernement du Québec sont :

Tranche de la base d’impositionTaux
0 $ à 62 900 $0,5 %
62 900,01 $ à 315 000 $1,0 %
Plus de 315 000 $1,5 % minimum

Une municipalité peut toutefois imposer un taux supérieur sur la portion de la base d’imposition qui dépasse 500 000 $. C’est précisément ce que font Québec et Lévis, mais avec des grilles différentes.

Source officielle : Gouvernement du Québec — droits sur les mutations immobilières.

Calcul de la taxe de bienvenue au Québec en 2026

Sur quel montant la taxe de bienvenue est-elle calculée?

La taxe n’est pas automatiquement calculée sur votre prix d’achat. La base d’imposition correspond au plus élevé des montants suivants :

  • le prix réellement payé pour l’immeuble;
  • le montant de la contrepartie inscrit à l’acte de transfert;
  • la valeur marchande obtenue à partir de l’évaluation municipale multipliée par le facteur comparatif.

Exemple : vous achetez une propriété 500 000 $, mais sa valeur au rôle est de 520 000 $ et le facteur comparatif applicable donne une valeur uniformisée supérieure au prix payé. C’est cette valeur supérieure qui peut servir au calcul.

En 2026, le facteur comparatif publié par la Ville de Québec est de 1,08, tandis que celui de la Ville de Lévis est de 1,00. Il faut donc vérifier la municipalité et l’évaluation de la propriété avant d’estimer votre facture.

Québec vs Lévis : combien coûte la taxe de bienvenue en 2026?

Voici le point le plus utile pour un acheteur dans notre marché. À partir de 500 000 $, les deux villes appliquent des règles différentes.

Ville de Québec

TrancheTaux 2026
0 $ à 62 900 $0,5 %
62 900,01 $ à 315 000 $1,0 %
315 000,01 $ à 500 000 $1,5 %
500 000,01 $ à 750 000 $2,5 %
Plus de 750 000 $3,0 %

Source : Ville de Québec — droits de mutation immobilière.

Pour une lecture entièrement dédiée aux règles municipales de la capitale, consultez notre guide sur la taxe de bienvenue de la Ville de Québec en 2026.

Ville de Lévis

TrancheTaux 2026
0 $ à 62 900 $0,5 %
62 900,01 $ à 315 000 $1,0 %
315 000,01 $ à 500 000 $1,5 %
Plus de 500 000 $3,0 %

Source : Ville de Lévis — droits de mutation immobilière.

Exemples rapides : taxe de bienvenue à Québec et à Lévis

Les montants ci-dessous supposent que la base d’imposition correspond exactement au montant indiqué.

Base d’impositionVille de QuébecVille de Lévis
300 000 $2 685,50 $2 685,50 $
400 000 $4 110,50 $4 110,50 $
500 000 $5 610,50 $5 610,50 $
600 000 $8 110,50 $8 610,50 $
750 000 $11 860,50 $13 110,50 $
1 000 000 $19 360,50 $20 610,50 $

À retenir : sous 500 000 $, les grilles présentées ici donnent le même résultat. Au-dessus de 500 000 $, Lévis applique 3 % sur toute la portion excédentaire, tandis que Québec applique d’abord 2,5 % jusqu’à 750 000 $, puis 3 %.

Nouveau en 2026 : un crédit pouvant rembourser jusqu’à 5 875 $

Le Québec a instauré en 2026 un crédit d’impôt remboursable pour accès à la propriété. Pour un premier acheteur admissible, il peut rembourser une partie ou la totalité du droit de mutation payé, jusqu’à un maximum de 5 875 $.

Le calcul prévoit notamment :

  • 100 % des premiers 5 000 $ de droit de mutation payé;
  • 25 % des 3 500 $ suivants, pour un maximum additionnel de 875 $;
  • une réduction du crédit lorsque la base d’imposition dépasse 750 000 $;
  • aucun crédit lorsque la base d’imposition atteint 1 000 000 $ ou plus.

Le droit de mutation doit avoir été payé en totalité pour être admissible. Le crédit est une aide fiscale : ce n’est pas une exemption de la facture municipale.

Pour vérifier l’admissibilité et les modalités : Revenu Québec — crédit d’impôt pour accès à la propriété.

Quand faut-il payer la taxe de bienvenue?

La facture n’est généralement pas payée chez le notaire. Elle est envoyée par la municipalité après l’enregistrement du transfert.

À Québec

Lorsque le montant est inférieur à 300 $, il est payable en un seul versement. Lorsqu’il est de 300 $ ou plus, la Ville de Québec permet un paiement en trois versements égaux :

  • 1er versement : 30 jours après l’expédition du compte;
  • 2e versement : 90 jours après l’expédition du compte;
  • 3e versement : 150 jours après l’expédition du compte.

Nous avons un guide distinct sur cette stratégie : payer la taxe de bienvenue en 3 versements à Québec.

À Lévis

La Ville de Lévis indique que la facture de droit de mutation est payable en un seul versement. Elle est généralement émise dans un délai de trois à six mois suivant la transaction.

Peut-on être exempté de la taxe de bienvenue?

Oui, mais seulement dans les situations prévues par la loi. Parmi les cas fréquents figurent certains transferts :

  • entre ascendants et descendants, par exemple parent-enfant;
  • entre conjoints lorsque les conditions légales sont respectées;
  • dans certaines restructurations entre une personne et une société lorsque les conditions précises sont remplies;
  • lorsque la base d’imposition est inférieure au seuil prévu par la loi.

Une exemption peut tout de même entraîner un droit supplétif. Comme les situations familiales, successorales ou corporatives peuvent être complexes, le notaire doit valider l’exemption applicable au dossier.

Les erreurs qui coûtent le plus cher

Les erreurs que nous voyons le plus souvent sont simples à éviter :

  • calculer la taxe uniquement sur le prix d’achat sans vérifier l’évaluation municipale et le facteur comparatif;
  • utiliser la grille d’une autre ville;
  • oublier que Québec et Lévis appliquent des taux différents au-dessus de 500 000 $;
  • penser qu’un premier acheteur ne paie pas la taxe — le crédit 2026 est un remboursement fiscal, pas une exemption immédiate;
  • ne pas conserver assez de liquidités après la mise de fonds et les frais de notaire.

Pour approfondir ces pièges, consultez aussi notre article sur les erreurs à éviter avec la taxe de bienvenue.

Budget d'achat incluant la taxe de bienvenue au Québec

FAQ — Taxe de bienvenue au Québec

Qui paie la taxe de bienvenue?

Le droit de mutation est normalement exigé de la personne qui acquiert l’immeuble, sous réserve des exemptions prévues par la loi.

La taxe est-elle calculée sur le prix d’achat?

Pas nécessairement. La municipalité retient le plus élevé entre le prix payé, la contrepartie inscrite à l’acte et la valeur marchande déterminée à partir du rôle d’évaluation et du facteur comparatif.

Un premier acheteur doit-il payer la taxe de bienvenue en 2026?

Oui. Il doit normalement la payer à la municipalité. S’il est admissible au nouveau crédit d’impôt pour accès à la propriété, il peut ensuite récupérer jusqu’à 5 875 $ selon les règles applicables.

Est-ce moins cher à Québec ou à Lévis?

Pour une base d’imposition de 500 000 $ ou moins, les grilles présentées ici donnent le même montant. Au-dessus de 500 000 $, le taux marginal est généralement plus élevé à Lévis puisque la Ville applique 3 % sur la portion excédentaire, alors que Québec applique 2,5 % jusqu’à 750 000 $ puis 3 %.

Peut-on financer la taxe de bienvenue dans l’hypothèque?

La taxe est facturée par la municipalité après le transfert. Il faut donc la prévoir dans les liquidités disponibles après l’achat plutôt que présumer qu’elle sera intégrée automatiquement au prêt hypothécaire.

Avant de faire une promesse d’achat

Si vous achetez à Québec, Lévis ou dans Chaudière-Appalaches, le bon réflexe est de calculer les droits de mutation avant de finaliser votre budget. Une différence d’évaluation municipale, de facteur comparatif ou de taux local peut modifier le montant de plusieurs centaines ou milliers de dollars.

L’Équipe Jean‑François Morin peut vous aider à intégrer ces frais dans votre planification d’achat et à identifier les informations municipales à vérifier avant votre transaction.

418‑801‑8011

Dernière mise à jour : 22 octobre 2026. Ce contenu est fourni à titre informatif. Les taux, facteurs comparatifs, exemptions et crédits peuvent changer; vérifiez toujours les règles applicables auprès de la municipalité, de Revenu Québec et de votre notaire.

Registre foncier du Québec – consultation des actes et droits immobiliers

Registre foncier du Québec : accès officiel, consultation et propriétaire

Vous cherchez le Registre foncier du Québec? Pour consulter un acte de vente, vérifier une hypothèque ou retrouver l’historique d’un terrain, utilisez le site officiel du Registre foncier du Québec. Ce guide indépendant vous explique comment y accéder, retrouver le numéro de lot d’une propriété et lire l’Index des immeubles.

Tarif officiel 2026 : 1,50 $ par document consulté depuis le 1er avril 2026. La recherche du numéro de lot dans la carte interactive Infolot est gratuite pour les lots du cadastre rénové.

Registre foncier du Québec : l’essentiel en 30 secondes

  • Le Registre foncier est-il gratuit? Non pour la consultation des documents. Depuis le 1er avril 2026, la consultation coûte 1,50 $ par document.
  • Comment trouver gratuitement le numéro de lot? Avec Infolot, la carte interactive du cadastre québécois.
  • Peut-on connaître le propriétaire d’une maison? Oui, en retraçant les actes de transfert publiés sur le lot concerné. Il faut généralement commencer par identifier le numéro de lot.
  • Que peut-on vérifier? Historique des ventes, hypothèques, radiations, servitudes, droits de passage et autres droits publiés.
  • Faut-il être notaire ou courtier? Non. Le Registre foncier est public et peut être consulté par les citoyens.

Accéder au Registre foncier officiel | Trouver un numéro de lot avec Infolot

Registre foncier du Québec : consultation des actes et historique immobilier
Le Registre foncier permet de consulter les droits publiés sur un immeuble au Québec.

Qu’est-ce que le Registre foncier du Québec?

Le Registre foncier du Québec est un registre public administré par le gouvernement du Québec. Il rend accessibles les documents dans lesquels sont publiés les droits concernant les immeubles.

Il permet notamment de retracer l’historique des transactions effectuées sur un lot, de consulter des transferts de propriété, des hypothèques, des radiations, des servitudes, des droits de passage et d’autres charges publiées.

Le gouvernement précise toutefois que la simple lecture de l’Index des immeubles ne suffit pas toujours pour comprendre toute la portée juridique d’un droit. Lorsqu’une situation est complexe, l’analyse d’un notaire ou d’un autre professionnel du droit immobilier peut être nécessaire.

Source officielle : Gouvernement du Québec — Registre foncier.

Comment consulter le Registre foncier du Québec étape par étape

1. Trouver le numéro de lot de la propriété

Le numéro de lot constitue la clé d’accès entre le cadastre et le Registre foncier. Pour les lots rénovés, vous pouvez le retrouver gratuitement dans Infolot.

Selon le gouvernement du Québec, Infolot permet de visualiser le cadastre à jour et d’obtenir notamment la forme, la position et le numéro de lot d’une propriété. Le numéro de lot figure également souvent sur le compte de taxes municipales.

2. Accéder au Registre foncier

Rendez-vous ensuite sur le Registre foncier du Québec en ligne. La consultation de l’historique d’un immeuble dans l’Index des immeubles nécessite un compte client.

3. Ouvrir l’Index des immeubles avec le numéro de lot

Sur le portail officiel, sélectionnez Consulter, puis Index des immeubles. Saisissez les renseignements demandés, notamment le cadastre et le numéro de lot, ainsi que la circonscription foncière lorsque requise. Confirmez les frais indiqués avant l’ouverture du document. La fiche permet de repérer les actes publiés sur le lot.

Pour les inscriptions plus anciennes, examinez également la section Numérisé lorsqu’elle est offerte. Certaines inscriptions n’apparaissent pas dans la partie informatisée de l’index. Voir le mode d’emploi gouvernemental détaillé.

4. Lire les actes pertinents

Une ligne dans l’Index des immeubles donne une indication, mais l’acte complet contient le détail. C’est particulièrement important pour une servitude, un droit de passage, une hypothèque, une radiation ou une limitation particulière.

Le Registre foncier du Québec est-il gratuit?

Non, la consultation des documents n’est pas gratuite. Depuis le 1er avril 2026, le tarif officiel est de 1,50 $ par document consulté, notamment pour l’Index des immeubles, les actes et les plans cadastraux.

Le gouvernement publie une grille tarifaire officielle mise à jour. Certains autres services — comme les copies certifiées ou les états certifiés des droits — ont des tarifs distincts.

Consulter la tarification officielle 2026 du Registre foncier.

Ce qui peut être gratuit : la recherche du numéro de lot avec Infolot et certaines informations cadastrales de base.

Registre foncier du Québec : comment trouver le propriétaire d’une maison?

C’est l’une des intentions de recherche les plus fréquentes autour du Registre foncier.

La méthode la plus fiable consiste à :

  1. identifier l’adresse de la propriété;
  2. retrouver son numéro de lot avec Infolot ou le rôle d’évaluation municipal;
  3. consulter l’Index des immeubles du Registre foncier;
  4. ouvrir l’acte de transfert le plus récent afin d’identifier le ou les acquéreurs publiés.

Le Registre foncier n’est donc pas simplement un « registre des noms de propriétaires ». Il s’agit plutôt d’un registre de droits et d’actes associés aux immeubles.

Comment trouver gratuitement le numéro de lot d’une propriété?

Pour un lot rénové, Infolot est généralement le point de départ le plus simple.

Vous pouvez aussi retrouver le numéro de lot sur :

  • le compte de taxes municipales;
  • le rôle d’évaluation foncière;
  • un certificat de localisation;
  • un acte de vente ou autre titre de propriété.

Pour certains lots antérieurs à la rénovation cadastrale, la recherche peut demander des démarches supplémentaires.

Registre foncier : comment retrouver le prix d’une ancienne vente?

Le Registre foncier permet de retracer les actes de transfert publiés et donc de consulter l’historique de certaines transactions liées à une propriété.

Attention toutefois : le prix payé à une date antérieure ne permet pas, à lui seul, de déterminer la valeur actuelle de la maison. Le marché, les rénovations, l’état du bâtiment, le terrain et les caractéristiques de la propriété peuvent avoir changé.

Pour établir la valeur actuelle, une analyse comparative doit plutôt utiliser des propriétés réellement comparables et des ventes récentes.

Index des immeubles du Registre foncier : quels renseignements?

Registre foncier du Québec : index des immeubles, hypothèques et servitudes
L’Index des immeubles répertorie les actes publiés sur un lot donné.

L’Index des immeubles agit comme une chronologie des droits publiés sur un lot. Selon la propriété, on peut notamment y retrouver :

  • actes de vente et autres transferts de propriété;
  • hypothèques;
  • radiations ou quittances;
  • servitudes;
  • droits de passage;
  • préavis d’exercice d’un droit hypothécaire;
  • hypothèques légales;
  • certains avis concernant une propriété;
  • déclarations de copropriété, lorsque pertinent.

Comment vérifier une servitude dans le Registre foncier?

Une servitude peut limiter ou encadrer l’utilisation d’un immeuble. Il peut s’agir, par exemple, d’un droit de passage, d’une servitude de vue ou d’une servitude liée à des infrastructures.

Pour la vérifier :

  1. repérez l’inscription correspondante dans l’Index des immeubles;
  2. ouvrez l’acte auquel l’inscription renvoie;
  3. lisez la description du droit, les lots concernés et ses conditions;
  4. si la portée est complexe ou ambiguë, demandez l’avis d’un notaire.

L’OACIQ rappelle qu’un courtier doit vérifier les limitations du droit de propriété et recommander une vérification auprès d’une source compétente lorsque la portée juridique dépasse son champ d’expertise.

Voir les obligations de vérification expliquées par l’OACIQ.

Que signifie une hypothèque inscrite au Registre foncier?

Une hypothèque publiée indique qu’un droit hypothécaire a été inscrit contre l’immeuble. Cela ne signifie pas automatiquement que le propriétaire est en difficulté financière ou que l’acheteur deviendra personnellement responsable de la dette.

Dans une transaction immobilière, le notaire analyse les droits inscrits et s’assure que les conditions prévues pour le transfert de propriété sont respectées. Lorsque des inscriptions doivent être radiées, les démarches appropriées sont effectuées dans le cadre du processus juridique de la vente.

Si l’Index fait apparaître un préavis d’exercice, une hypothèque légale ou une autre inscription inhabituelle, une analyse professionnelle est particulièrement importante.

Que vérifie un courtier immobilier dans le Registre foncier?

Les obligations professionnelles d’un courtier immobilier comprennent la vérification des caractéristiques du droit de propriété et des limitations pouvant affecter l’immeuble.

Selon le dossier, cela peut inclure :

  • l’identité du propriétaire vendeur;
  • l’acte d’acquisition;
  • les hypothèques inscrites;
  • les servitudes et droits de passage;
  • certaines limitations du droit de propriété;
  • la présence d’un avis de contamination;
  • certaines inscriptions pouvant affecter la transaction ou l’usage projeté.

Lorsque la portée juridique d’un droit nécessite une interprétation, le courtier doit recommander au client de consulter un professionnel compétent, notamment un notaire.

Limites du Registre foncier du Québec : les vérifications complémentaires

Le Registre foncier est extrêmement utile, mais il ne remplace pas toutes les autres vérifications immobilières.

Il ne remplace notamment pas :

  • l’inspection préachat;
  • le certificat de localisation;
  • la vérification du zonage;
  • la consultation du rôle d’évaluation municipal;
  • les déclarations du vendeur;
  • l’analyse d’un notaire;
  • les vérifications environnementales lorsque nécessaires.

Pour un acheteur, l’objectif n’est donc pas de se fier à un seul document, mais de croiser plusieurs sources.

Registre foncier et achat sans garantie légale

Lorsqu’une propriété est vendue sans garantie légale, il devient encore plus important de bien comprendre son historique, les droits publiés et les documents disponibles.

Le Registre foncier n’identifie cependant pas tous les problèmes physiques d’un immeuble et ne remplace pas l’inspection ni l’analyse juridique du dossier.

À lire également : Acheter sans garantie légale au Québec : ce qu’il faut savoir.

Questions fréquentes sur le Registre foncier du Québec

Qui peut consulter le Registre foncier?

Le Registre foncier est public. Les citoyens, courtiers, notaires, avocats, institutions financières et autres personnes peuvent le consulter selon les modalités prévues.

Combien coûte la consultation du Registre foncier en 2026?

Depuis le 1er avril 2026, la consultation d’un document — comme l’Index des immeubles ou un acte — coûte 1,50 $. D’autres produits ou services peuvent avoir des tarifs différents.

Peut-on trouver un propriétaire gratuitement?

Vous pouvez trouver gratuitement le numéro de lot grâce à Infolot ou parfois via le rôle municipal. Pour consulter les actes publiés au Registre foncier, des frais de consultation s’appliquent.

Peut-on consulter le Registre foncier avec une adresse?

Le numéro de lot demeure la clé de recherche la plus importante. Une adresse peut d’abord être utilisée pour retrouver ce numéro de lot avec Infolot ou le rôle d’évaluation municipal.

Comment trouver une servitude?

Repérez l’inscription dans l’Index des immeubles, puis consultez l’acte correspondant. Pour comprendre sa portée juridique, il peut être nécessaire de consulter un notaire.

Comment obtenir une copie certifiée?

Le gouvernement permet de commander en ligne une copie certifiée de certains documents du Registre foncier. Les frais sont distincts de ceux d’une simple consultation.

Est-ce que le Registre foncier donne la valeur actuelle d’une maison?

Non. Il peut fournir des informations historiques sur les transactions, mais la valeur actuelle doit être déterminée à partir du marché, de ventes comparables et des caractéristiques de la propriété.

Registre foncier du Québec : les points essentiels à retenir

  • Le Registre foncier du Québec est public et retrace les droits publiés sur les immeubles.
  • Le numéro de lot est la clé principale pour rechercher une propriété.
  • Infolot permet de retrouver gratuitement plusieurs informations cadastrales, dont le numéro de lot.
  • Depuis le 1er avril 2026, la consultation d’un document au Registre foncier coûte 1,50 $.
  • Le Registre permet de vérifier notamment les transferts de propriété, hypothèques, radiations et servitudes.
  • Pour interpréter une situation juridique complexe, l’avis d’un notaire peut être nécessaire.

Vous achetez ou vendez une propriété à Québec ou Lévis? L’Équipe Jean-François Morin peut vous accompagner dans les vérifications immobilières et vous orienter vers les professionnels appropriés lorsque nécessaire. Communiquez avec notre équipe ou appelez au 418-801-8011.

Dernière mise à jour : 20 octobre 2026. Cet article fournit de l’information générale et ne constitue pas un avis juridique. Pour interpréter la portée d’un droit publié au Registre foncier, consultez un notaire ou un professionnel du droit compétent.
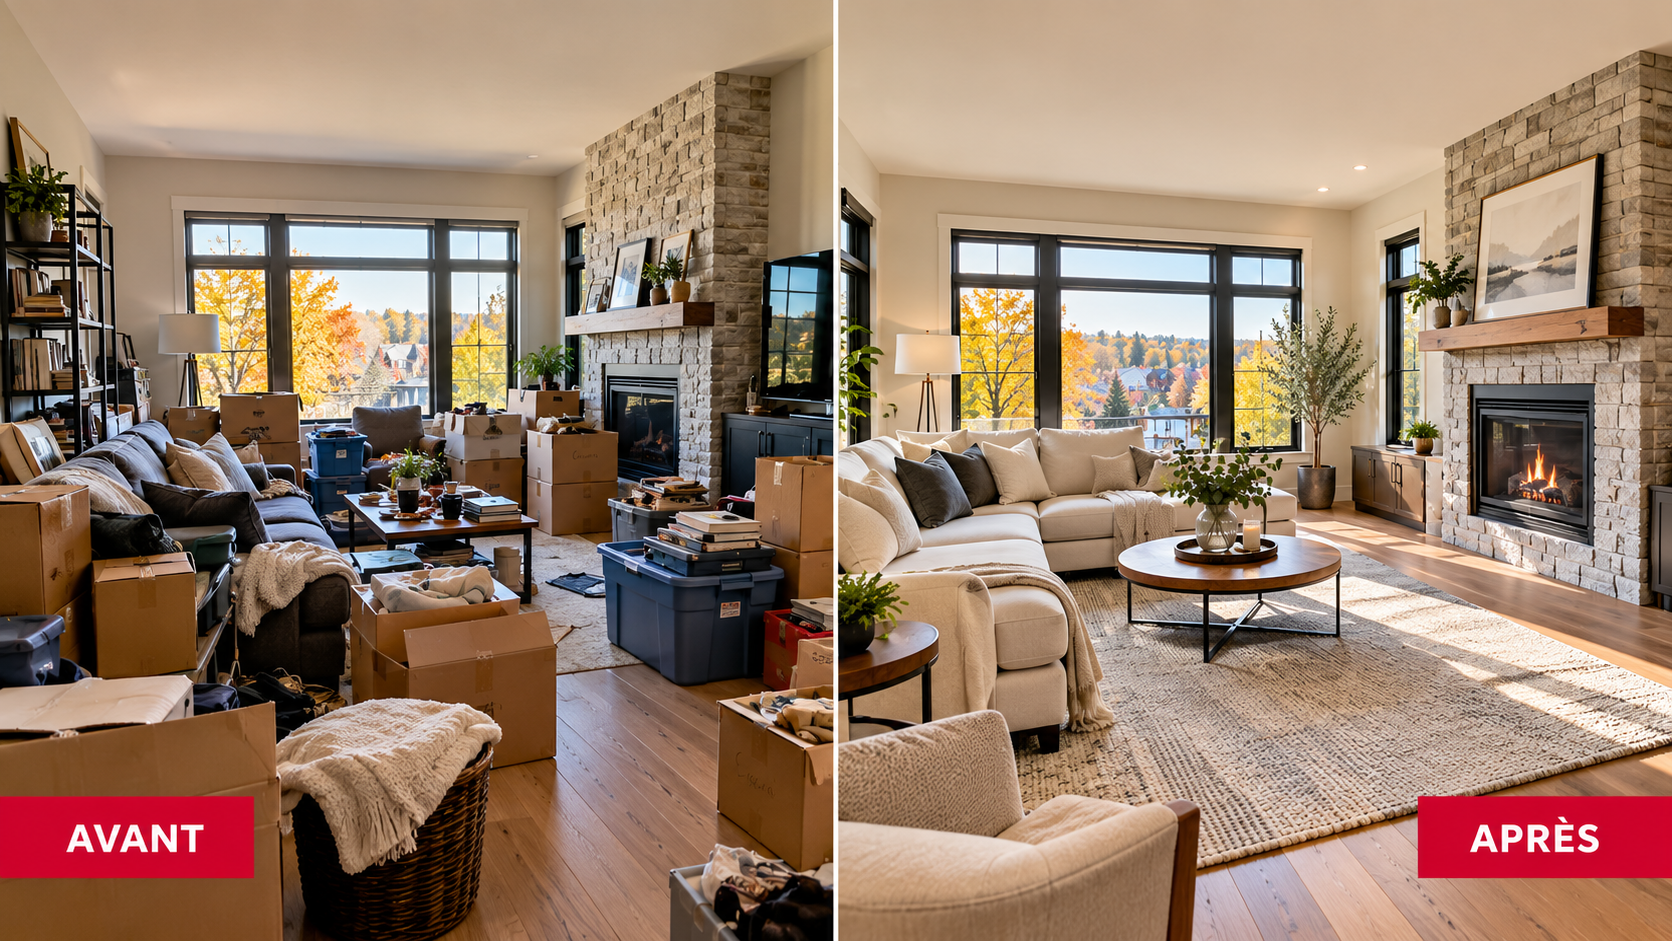
Comparaison avant après du désencombrement d'un salon pour préparer la vente d'une maison au Québec

Désencombrer sa maison avant de vendre au Québec : entreposage ou débarras?

Désencombrer sa maison avant de vendre au Québec permet de mieux présenter les volumes, de faciliter les photographies immobilières et de préparer le déménagement. Mais faut-il réellement louer une unité d’entreposage pour obtenir cet effet?

À Québec, Lévis, Bellechasse ou en Beauce, la meilleure décision dépend de la quantité d’objets, du temps prévu avant le déménagement, du coût réel de l’entreposage et de l’espace disponible. Voici comment préparer une maison pour la vente sans accumuler des frais inutiles.

Désencombrer sa maison avant de vendre au Québec : salon avant et après le rangement
Illustration avant/après : désencombrer sa maison avant de vendre facilite la présentation des espaces.

Pourquoi désencombrer sa maison avant de vendre?

Des pièces épurées aident les visiteurs à comprendre les dimensions, la circulation et les usages possibles. Elles simplifient aussi le travail photographique et diminuent les distractions visuelles. Le désencombrement ne garantit toutefois ni une surenchère ni un prix de vente supérieur. Il doit compléter un prix demandé cohérent, une présentation soignée et une commercialisation adaptée.

Désencombrer sa maison avant de vendre : les cinq coûts de l’entreposage

1. Le loyer mensuel peut s’accumuler

Un espace loué à titre d’exemple pour 200 $ par mois coûte 600 $ sur trois mois, 1 200 $ sur six mois et 2 400 $ sur un an, avant les taxes et autres frais éventuels. Ce montant est illustratif : obtenez des soumissions locales pour comparer les prix réels.

2. Les déplacements ont un coût

Location d’un camion, carburant, fournitures de protection, manutention et temps personnel peuvent rendre une option bon marché moins avantageuse qu’il n’y paraît.

3. Les conditions du contrat peuvent prolonger la dépense

Vérifiez les modalités de facturation, le renouvellement, la résiliation et les frais additionnels. Le calendrier de vente et celui de l’achat de votre prochaine propriété peuvent évoluer.

4. L’assurance et la protection des biens doivent être vérifiées

Demandez comment vos effets sont protégés contre les dommages et le vol. Les biens fragiles ou sensibles à l’humidité peuvent nécessiter des conditions particulières.

5. Entreposer peut simplement reporter le tri

Si vous conservez des objets dont vous n’avez plus besoin, vous risquez de payer pour les déplacer, les entreposer puis les déplacer une nouvelle fois.

Comment désencombrer sa maison : entreposer, donner, vendre ou recycler?

Catégorie d’objetsAction à privilégier
Meubles nécessaires à la prochaine maisonConserver; entreposer temporairement au besoin
Objets en bon état sans utilité futureVendre ou donner
Archives et documents personnelsTrier, conserver de façon sécurisée ou détruire convenablement
Objets brisés ou inutilisablesRecycler ou disposer selon les consignes municipales
Effets utilisés chaque semaineGarder accessibles dans la maison

Une méthode simple consiste à préparer quatre zones : garder, vendre, donner et recycler. Réservez l’entreposage aux objets que vous conserverez réellement et qui encombrent la présentation des pièces.

Préparer une maison à vendre : quand choisir l’entreposage?

Elle peut être pertinente lorsque vous devez libérer rapidement une pièce, conserver des meubles de valeur pendant une transition ou coordonner deux dates d’occupation. Elle est parfois moins intéressante lorsque les objets pourraient être vendus ou donnés, que le délai est incertain ou que vous possédez déjà une solution de rangement sécuritaire.

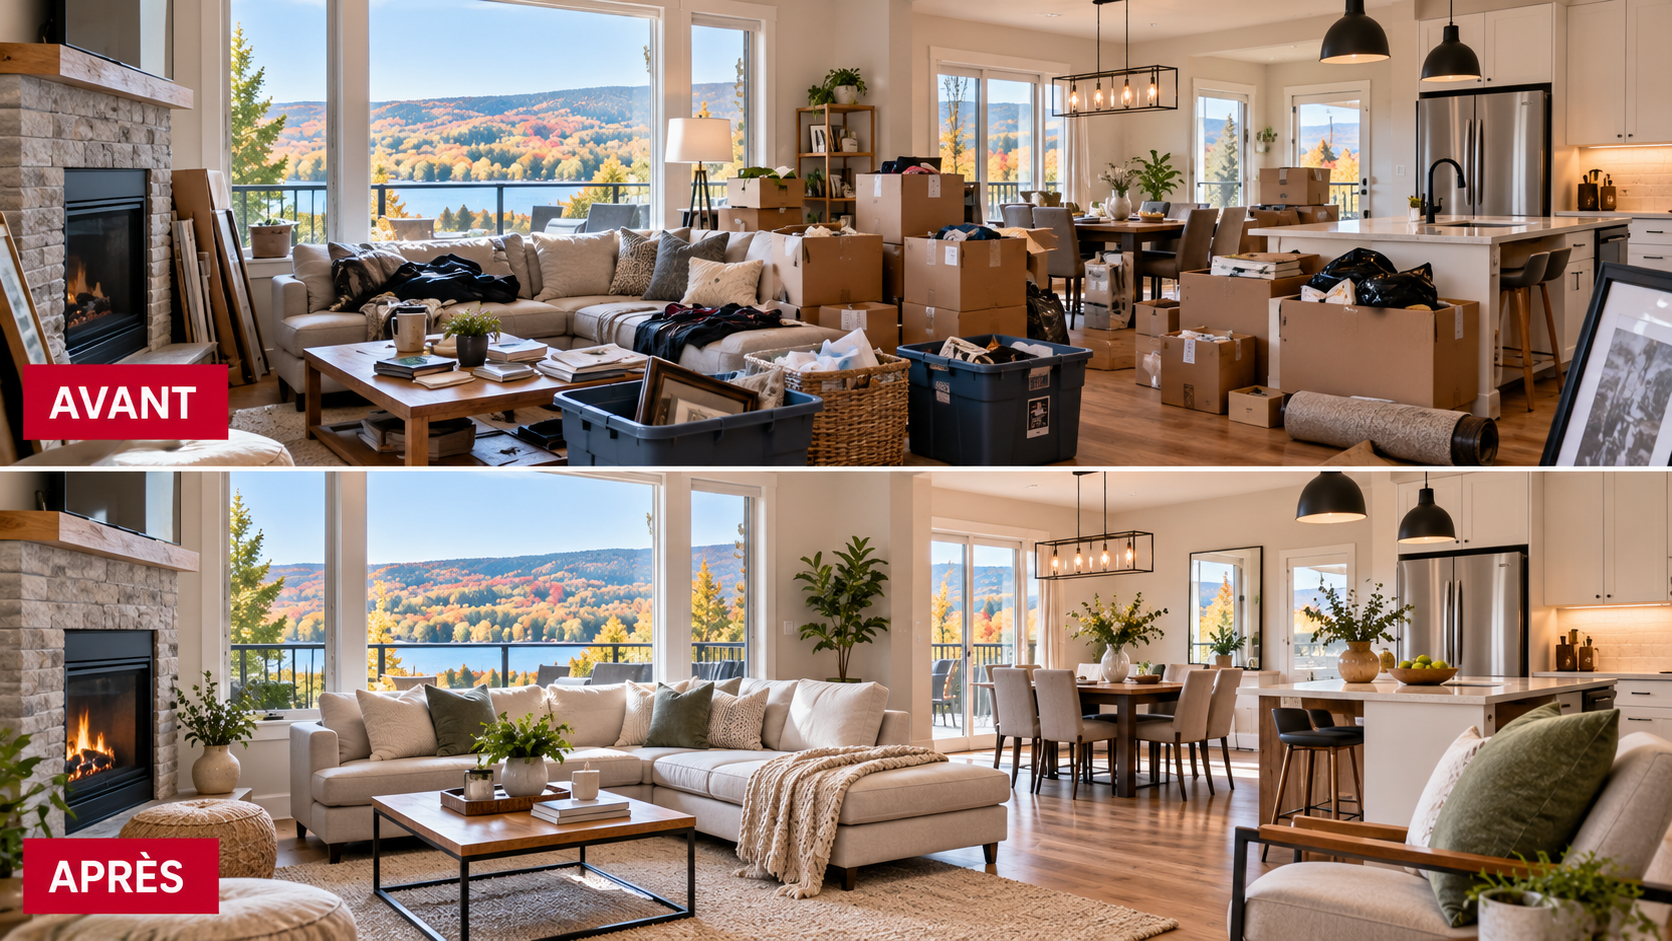
Désencombrer sa maison avant de vendre : aire ouverte et cuisine avant après la préparation
Illustration : préparer le salon et la cuisine avant les photographies immobilières.

Désencombrer sa maison avant de vendre : les pièces prioritaires

Désencombrer l’entrée et le salon pour les visites immobilières

Retirez les chaussures, manteaux superflus, petits meubles qui bloquent le passage, piles de courrier et décorations excessives. Gardez une circulation libre, en laissant visibles fenêtres et ouvertures.

Préparer la cuisine et les salles de bains avant de vendre

Réduisez les objets sur les comptoirs, rangez les produits personnels et nettoyez les surfaces. N’oubliez pas les signes d’entretien nécessaires : un espace rangé ne remplace pas une réparation appropriée.

Désencombrer chambres, rangements et sous-sol avant la vente

Conservez une disposition de meubles qui permet de comprendre la taille de la pièce. Évitez de déplacer tout le désordre dans un seul placard ou dans le garage, car ces espaces peuvent aussi être examinés par les visiteurs.

Désencombrer avant la vente sans cacher les défauts de la propriété

Le rangement et la mise en valeur ne doivent pas servir à camoufler un problème d’humidité, une fissure ou d’autres éléments pertinents à la transaction. Le vendeur doit fournir des renseignements exacts, et les déclarations pertinentes doivent être traitées avec rigueur.

Préparer sa maison avant la vente : sept jours pour désencombrer

  1. Jour 1 : repérer les éléments inutiles et décider des pièces prioritaires.
  2. Jour 2 : trier vêtements, accessoires et effets personnels.
  3. Jour 3 : libérer les comptoirs et ranger les petits objets.
  4. Jour 4 : organiser le sous-sol, le garage et les rangements.
  5. Jour 5 : vendre, donner ou recycler ce qui doit sortir.
  6. Jour 6 : nettoyer, vérifier l’éclairage et effectuer les petites corrections appropriées.
  7. Jour 7 : valider la présentation avec votre courtier avant les photographies.

Pour compléter la préparation, consultez notre article Désencombrer et rafraîchir : deux gestes accessibles avant les visites, ainsi que nos conseils pour préparer une visite libre.

FAQ — Désencombrer sa maison avant de vendre au Québec

Est-il nécessaire de louer un entrepôt pour vendre une maison?

Non. Beaucoup de propriétaires peuvent améliorer la présentation en triant, en réorganisant les meubles et en donnant les objets inutiles. L’entreposage est une option lorsque la quantité d’effets à conserver ou le calendrier le justifie.

Combien coûte l’entreposage temporaire?

Le prix varie selon la ville, la dimension, le type d’unité, la durée et les services. Comparez le coût total, et non seulement le prix affiché par mois.

Faut-il vider les pièces pour préparer sa maison à vendre?

Pas nécessairement. Des meubles bien disposés peuvent aider à comprendre la fonction et l’échelle des pièces. La présentation optimale dépend de la propriété et du public visé.

Le désencombrement augmente-t-il automatiquement le prix de vente?

Non. Il peut contribuer à une meilleure présentation, mais la valeur marchande dépend de nombreux facteurs, dont les ventes comparables, l’état et l’emplacement.

Comment ranger ses objets personnels avant les visites?

Rangez les documents confidentiels, médicaments, objets précieux, photographies sensibles et effets facilement identifiables. Suivez les consignes de sécurité et de confidentialité convenues pour les visites.

Désencombrer sa maison avant de vendre à Québec ou Lévis : notre accompagnement

Avant de payer plusieurs mois d’entreposage, l’Équipe Jean-François Morin peut vous aider à identifier les interventions utiles pour présenter votre propriété, organiser les photos et bâtir une mise en marché adaptée au secteur.

Demandez une évaluation immobilière et discutez de la préparation de votre maison.

À lire aussi : 5 astuces pour mettre en valeur votre propriété. Sujet inspiré d’un article du blogue Royal LePage; contenu original adapté à la préparation de la vente immobilière au Québec.

Mis à jour en octobre 2026. Les coûts d’entreposage cités sont des exemples de calcul, non des tarifs relevés auprès de fournisseurs.

Maison contemporaine en milieu boisé au Québec entourée d'arbres et d'un aménagement de gravier

Acheter une maison en forêt au Québec : 10 vérifications essentielles en 2026

Acheter une maison en forêt au Québec peut offrir une tranquillité exceptionnelle, un grand terrain et un accès privilégié à la nature. Mais avant d’acheter une propriété boisée, un chalet ou une résidence en milieu rural, il faut examiner un risque parfois négligé : l’exposition aux feux de forêt.

Dans les régions de Québec, Lévis, Bellechasse, Montmagny, la Beauce et les Etchemins, la présence d’arbres près d’un bâtiment ne signifie pas automatiquement un risque élevé. L’analyse doit tenir compte du site précis, de la végétation, des accès et des mesures de prévention. Voici dix vérifications concrètes pour prendre une décision immobilière éclairée.

Maison contemporaine en milieu boisé au Québec entourée d’arbres et d’un aménagement de gravier
Illustration d’une propriété boisée : chaque terrain doit faire l’objet de vérifications particulières.

1. Acheter une maison en forêt au Québec : évaluer l’emplacement exact

Vérifiez la proximité des peuplements forestiers, la continuité de la végétation, le relief, les voies d’accès et les informations disponibles auprès des autorités. Une carte de danger d’incendie ou une carte des feux actifs ne constitue pas nécessairement une évaluation permanente du risque propre à un bâtiment.

Consultez les renseignements de la SOPFEU et demandez à la municipalité quels renseignements ou mesures de planification sont disponibles pour le secteur convoité.

Couple et courtière analysant une carte des risques près d’une maison boisée au Québec
Une analyse du terrain et des informations disponibles aide à préparer l’achat d’une maison en milieu forestier.

2. Vérifier l’historique d’incendie et les déclarations du vendeur

Examinez les déclarations du vendeur et posez des questions sur les dommages antérieurs liés au feu ou à la fumée, les interventions effectuées et les réclamations d’assurance connues. Demandez des pièces justificatives lorsque des travaux majeurs ont été effectués. Une vérification documentaire ne remplace pas l’évaluation du terrain et du bâtiment.

3. Confirmer l’assurance habitation avant de s’engager définitivement

Demandez à un assureur une soumission fondée sur l’adresse exacte, le type de construction et l’usage prévu — résidence principale, chalet ou location. Comparez la prime, les franchises, les exclusions, les exigences de prévention et les protections contre le feu et la fumée. Faites cette démarche assez tôt pour vérifier aussi les attentes du prêteur.

Pour les autres points à vérifier, lisez notre guide sur l’assurance habitation lors de l’achat d’une maison au Québec.

Inspecteur examinant la toiture et les gouttières d’une maison boisée au Québec avec des acheteurs
L’inspection de la toiture et des matériaux est une étape importante de la vérification préachat.

4. Examiner la toiture et les revêtements extérieurs

Inspectez l’état de la toiture, les gouttières et les dépôts de feuilles ou d’aiguilles. Les matériaux, détails de jonction et ouvertures peuvent influer sur la vulnérabilité aux braises. Un inspecteur ou un spécialiste compétent pourra préciser les travaux de réduction des risques adaptés au bâtiment.

5. Analyser les 1,5 premier mètre autour de la maison

La SOPFEU recommande de traiter en priorité la zone immédiate de 0 à 1,5 mètre autour de la maison et des structures attenantes. Il faut notamment limiter les matières combustibles, comme les branches, le bois entreposé, les feuilles mortes et certains paillis près du bâtiment.

Pour un acheteur, la présence de végétation dense contre les murs doit déclencher des questions sur les travaux de prévention possibles et leur coût.

6. Inspecter la végétation de 1,5 à 10 mètres

Dans la zone intermédiaire, la SOPFEU recommande une végétation entretenue, une meilleure séparation des combustibles et des aménagements qui freinent la propagation d’un feu. Les conifères, le paillis et le bois de chauffage trop près des bâtiments peuvent nécessiter des ajustements.

Le gouvernement du Québec recommande notamment de conserver le bois de chauffage et certains matériaux à plus de 10 mètres de tout bâtiment.

Couple et courtière visitant une maison forestière et son terrain au Québec
Les accès, la végétation et les caractéristiques du terrain doivent être vérifiés avant l’achat.

7. Vérifier l’accès des pompiers et les possibilités d’évacuation

Une allée étroite, un chemin privé mal entretenu ou un accès unique peuvent compliquer la circulation lors d’une urgence. Vérifiez l’entretien hivernal, la largeur utile des accès, les voies alternatives et la couverture des services d’urgence auprès des autorités compétentes. Aucun simple élément, comme la présence d’une borne-fontaine, ne résume à lui seul la préparation d’un secteur.

8. Examiner les sources d’eau et les installations particulières

En milieu rural, posez des questions sur l’approvisionnement en eau et sur la capacité des équipements existants. Vérifiez également l’emplacement des réservoirs de propane, des structures secondaires et des espaces de rangement combustibles. Ne présumez pas qu’un puits privé peut fournir le débit nécessaire à la lutte contre un incendie.

9. Budgéter l’entretien d’une propriété boisée

Prévoyez l’entretien des gouttières, le nettoyage des débris, la taille de la végétation, l’amélioration éventuelle des matériaux et la gestion sécuritaire du bois de chauffage. Ajoutez les coûts possibles d’inspection spécialisée et de travaux recommandés. Une maison affichée à un prix attrayant peut nécessiter des investissements significatifs pour réduire sa vulnérabilité.

10. Prévoir les bonnes vérifications dans la promesse d’achat

Discutez avec votre courtier immobilier des conditions pertinentes pour votre dossier : inspection, financement, examen des documents, assurabilité et vérifications supplémentaires. La rédaction des conditions doit être adaptée à la propriété et aux délais convenus, plutôt que reprendre automatiquement une formule générique.

Pour mieux comprendre les engagements de chaque partie, consultez le guide de l’acheteur de l’OACIQ.

Maison boisée à Bellechasse, en Beauce ou à Montmagny : comment comparer les secteurs?

Il faut comparer les caractéristiques de chaque propriété, plutôt que classer une municipalité entière comme sûre ou dangereuse. La distance à la forêt, la topographie, l’entretien du terrain, la construction et l’accès des secours varient même entre deux terrains voisins.

Un acheteur intéressé par un chalet, une terre à bois ou une maison rurale peut aussi devoir vérifier le zonage, les servitudes, le statut du chemin, la fosse septique, le puits et les restrictions d’usage. Les risques de feux de forêt s’inscrivent dans une vérification diligente plus large.

Checklist avant d’acheter une maison en forêt au Québec

  • Examiner la végétation et l’environnement immédiat;
  • Consulter la SOPFEU et les informations municipales disponibles;
  • Vérifier les déclarations du vendeur et les travaux connus;
  • Obtenir une soumission d’assurance pour l’adresse exacte;
  • Faire examiner le bâtiment et les éléments vulnérables;
  • Évaluer les zones de 0 à 1,5 m et de 1,5 à 10 m;
  • Vérifier les accès d’urgence et les particularités du terrain;
  • Estimer le coût des travaux et de l’entretien;
  • Adapter les conditions d’achat avec les professionnels concernés.

FAQ — Achat d’une maison en forêt et risque d’incendie

Peut-on assurer une maison située en forêt au Québec?

Plusieurs propriétés rurales peuvent être assurées, mais les conditions varient selon l’assureur, l’adresse, la construction et l’exposition. Il faut demander une soumission individualisée avant de prendre une décision financière importante.

Une maison entourée d’arbres est-elle nécessairement dangereuse?

Non. La végétation est un facteur parmi d’autres. L’aménagement du terrain, la qualité de l’entretien, le relief, la structure du bâtiment et les accès influencent aussi la vulnérabilité.

Quelle distance faut-il dégager autour d’un chalet?

La SOPFEU recommande de traiter en priorité la zone immédiate de 0 à 1,5 mètre puis la zone intermédiaire de 1,5 à 10 mètres, avec des interventions différentes dans chacune.

Est-ce que l’inspection préachat suffit pour évaluer le risque d’incendie?

Non. Une inspection du bâtiment peut relever des éléments pertinents, mais une évaluation particulière du risque de feu de forêt peut nécessiter d’autres renseignements ou expertises.

Le risque de feu de forêt peut-il influencer la valeur d’une propriété?

Potentiellement. L’assurabilité, les dépenses d’entretien, les mesures de prévention et les préférences des acheteurs peuvent intervenir dans l’évaluation. Il faut analyser les données propres au marché concerné.

Vous souhaitez acheter une propriété boisée à Québec ou en Chaudière-Appalaches?

L’Équipe Jean-François Morin peut vous accompagner dans votre recherche immobilière, l’analyse des caractéristiques du terrain et la coordination des vérifications avec les professionnels concernés. Communiquez avec notre équipe pour préparer votre projet d’achat.

Sources officielles : SOPFEU — Protéger son habitation; Gouvernement du Québec — Protéger sa maison et ses biens; Gouvernement du Québec — Atténuation des risques; OACIQ — Guide de l’acheteur. Sujet inspiré d’une réflexion publiée dans le blogue Royal LePage le 9 octobre 2026; contenu original adapté au Québec.

Mis à jour le 19 octobre 2026. Les renseignements sont informatifs et ne remplacent pas une évaluation du risque, une inspection, une soumission d’assurance ou un avis juridique adapté au dossier.

Couple accompagné d’une courtière visitant l’extérieur d’une maison à Lévis en automne

Acheter une maison à Lévis en 2026 : 10 erreurs à éviter avant de faire une offre

Acheter une maison à Lévis en 2026 demande plus que de trouver une belle propriété sur Centris. Budget, secteur, inspection, documents et conditions de promesse d’achat peuvent transformer un coup de cœur en décision éclairée — ou en surprise coûteuse.

Que vous cherchiez à Saint-Nicolas, Saint-Romuald, Charny, Saint-Jean-Chrysostome ou dans Desjardins, voici dix erreurs concrètes à éviter. Ce guide s’adresse aux acheteurs d’une maison unifamiliale, et non à la consultation en direct des inscriptions actuellement disponibles.

Couple étudiant un budget d’achat immobilier et des documents de financement avec une courtière à Lévis
Illustration des vérifications financières avant l’achat d’une maison.

1. Acheter une maison à Lévis sans établir le budget complet

Le prix de vente ne représente qu’une partie du coût réel. Ajoutez les frais de notaire, les droits de mutation immobilière, les taxes, l’assurance, le déménagement et une réserve pour l’entretien. Une préapprobation hypothécaire est utile, mais elle ne constitue pas une garantie que le financement de n’importe quelle propriété sera accordé.

Conseil : demandez à votre prêteur de calculer le versement mensuel et les coûts récurrents selon plusieurs scénarios de taux et de mise de fonds.

Couple accompagné d’une courtière visitant l’extérieur d’une maison à Lévis en automne
Illustration d’une visite de maison dans la région de Lévis.

2. Choisir un quartier de Lévis uniquement pour le prix affiché

Deux maisons au même prix peuvent offrir des modes de vie très différents. Comparez le temps de déplacement aux heures habituelles, les services, les écoles selon les critères applicables, les espaces verts, le bruit et les projets d’aménagement.

Saint-Nicolas et Saint-Romuald : considérer les déplacements

Ces secteurs peuvent intéresser les personnes qui circulent fréquemment vers Québec. Vérifiez toutefois vos itinéraires réels : un trajet agréable le dimanche ne prédit pas celui de l’heure de pointe.

Desjardins, Charny et Saint-Jean-Chrysostome : comparer les modes de vie

Le milieu de vie, la forme des quartiers et les services varient à l’intérieur même de chaque secteur. Découvrez notre guide immobilier de Lévis et le guide consacré à Lévis–Desjardins.

3. Confondre le prix demandé avec la valeur marchande

Le prix d’affichage reflète une stratégie de vente, pas nécessairement le prix qu’un acheteur devrait payer. Analysez des ventes récentes de propriétés comparables selon l’emplacement, la superficie, l’année, l’état et les caractéristiques. Les prix affichés des maisons encore sur le marché ne suffisent pas à déterminer la valeur.

4. Visiter trop vite sans prendre de notes

Lors d’une première visite, examinez la disposition des pièces, les rangements, la lumière, l’accès au terrain et les signes visibles d’entretien différé. Notez les questions à poser plutôt que de vous fier uniquement aux photographies. Pour planifier vos déplacements, consultez notre guide des visites libres à Québec et Lévis.

5. Sous-estimer les travaux et l’état du bâtiment

Une cuisine modernisée peut détourner l’attention d’une toiture vieillissante, de problèmes d’humidité ou de fenêtres à remplacer. Une estimation des travaux par un professionnel compétent peut changer le coût total du projet. Demandez également les factures et garanties disponibles pour les rénovations déclarées.

Inspecteur montrant un élément de fenêtre à un couple lors d’une inspection préachat d’une maison à Lévis
Illustration d’une inspection préachat et des vérifications du bâtiment.

6. Renoncer trop rapidement à l’inspection préachat

Une inspection permet de mieux comprendre l’état visible du bâtiment et les vérifications supplémentaires qui pourraient être nécessaires. L’OACIQ recommande fortement de faire inspecter la propriété; le courtier doit recommander cette démarche. Si vous envisagez d’y renoncer, il faut en comprendre les risques avant de signer.

7. Négliger les documents d’une maison à vendre à Lévis

Examinez les déclarations du vendeur, le certificat de localisation disponible, les taxes, les permis pertinents et les informations sur les travaux. Certaines propriétés peuvent exiger des vérifications particulières : servitudes, zonage, risques naturels, alimentation en eau ou installation septique. Les documents nécessaires dépendent de l’immeuble et de son emplacement.

8. Faire une promesse d’achat sans maîtriser les conditions

Une promesse d’achat engage sérieusement les parties. Précisez soigneusement le financement, l’inspection, les délais, les inclusions, l’occupation et toute vérification additionnelle. La documentation de l’OACIQ sur la promesse d’achat explique le rôle des conditions et les obligations qui en découlent.

À retenir : aucune formule générale ne remplace la lecture attentive de l’ensemble des clauses applicables à votre dossier.

9. Oublier les dépenses après l’achat immobilier

Évaluez la consommation énergétique lorsque l’information est disponible, les assurances, le déneigement, l’entretien du terrain et les réparations prévisibles. Si votre projet exige des rénovations rapides, prévoyez aussi une marge pour les imprévus.

10. Acheter une maison à Lévis sans stratégie de négociation

Une bonne négociation tient compte du marché local, de l’état de l’immeuble et des conditions importantes pour chaque partie. Une offre au-dessous du prix demandé n’est pas automatiquement avantageuse, et une offre au prix demandé n’assure pas nécessairement l’acceptation. Votre approche doit être appuyée par des faits plutôt que par la pression du moment.

Checklist avant d’acheter une maison à Lévis

  • Budget complet et financement vérifiés;
  • Quartier et déplacements évalués;
  • Ventes comparables analysées;
  • Déclarations du vendeur et documents disponibles examinés;
  • Inspection et expertises pertinentes prévues;
  • Travaux et frais futurs estimés;
  • Délais et conditions de promesse d’achat compris.

FAQ — Acheter une maison à Lévis en 2026

Quel quartier choisir pour acheter une maison à Lévis?

Tout dépend de votre budget, de vos déplacements et de votre mode de vie. Comparez les caractéristiques précises de Desjardins, Saint-Nicolas, Saint-Romuald, Charny et Saint-Jean-Chrysostome, plutôt que de chercher un quartier universellement « meilleur ».

Faut-il une préapprobation avant de visiter?

Elle n’est pas nécessaire pour chaque visite, mais elle aide à établir un budget crédible et à préparer une offre. La décision finale du prêteur dépend notamment de l’emprunteur et de la propriété.

Peut-on négocier le prix d’une maison à Lévis?

Oui, mais le pouvoir de négociation varie selon l’immeuble, la demande et les conditions de vente. L’analyse des comparables est plus utile qu’une règle fixe de réduction.

Une inspection préachat est-elle obligatoire?

Elle n’est pas automatiquement obligatoire pour toute transaction, mais l’OACIQ recommande fortement d’y recourir et encadre l’obligation du courtier de la recommander.

Combien prévoir en frais en plus du prix d’achat?

Les droits de mutation, les frais notariés, l’assurance, les ajustements de taxes et les frais de déménagement varient selon votre transaction. Faites établir un budget propre à votre dossier.

Votre projet d’achat immobilier à Lévis commence par les bonnes vérifications

Pour acheter une maison à Lévis avec une stratégie adaptée à votre situation, l’Équipe Jean-François Morin peut vous aider à comparer les secteurs, analyser les propriétés et préparer votre processus d’achat. Discutons de votre projet immobilier à Lévis.

Sources : OACIQ — Guide de l’acheteur; OACIQ — Promesse d’achat; OACIQ — Inspection.

Mis à jour en octobre 2026. Ce guide ne remplace pas les conseils d’un courtier, d’un prêteur, d’un inspecteur ou d’un notaire selon les besoins de la transaction.

Abordabilité du logement au Québec et jeune couple devant une maison

Prix des logements et des maisons à Québec : ce qui a changé pour les acheteurs

Analyse de l’Équipe Jean-François Morin, à partir d’une observation soulevée par Éric lors de la question de la semaine.

Quand on demande quel quartier de Québec a le plus changé, la discussion s’oriente souvent vers les immeubles neufs et les commerces. Éric rappelle un autre changement qui touche directement les ménages : le coût du logement et l’accès à la propriété.

Cette réalité mérite un article à part entière, car elle concerne autant les locataires que les personnes qui envisagent de devenir propriétaires. Il faut cependant analyser les indicateurs avec précision : un loyer annoncé, un prix demandé et un prix de vente ne mesurent pas la même chose.

Le prix des maisons : une réalité différente d’un secteur à l’autre

Pour comprendre l’évolution immobilière de la région, il faut regarder les ventes conclues de maisons comparables et les statistiques d’un territoire défini. Les données Centris permettent par exemple d’étudier les volumes, les prix médians et les délais de vente dans les arrondissements.

En 2026, les chiffres d’un quartier central ne doivent pas être mélangés avec ceux de municipalités de la Rive-Sud. De même, une hausse du prix médian ne signifie pas que toutes les maisons ont gagné le même pourcentage.

Les loyers : attention aux comparaisons trompeuses

Les logements récemment affichés peuvent présenter des loyers différents de ceux des ménages installés depuis longtemps. Comparer uniquement les nouvelles annonces ne décrit pas nécessairement le marché locatif dans son ensemble.

Pour une analyse rigoureuse, il faut tenir compte du nombre de chambres, de la superficie, de l’état du bâtiment, des services inclus, de l’emplacement et du type de bail.

Un quartier qui change peut aussi devenir plus difficile d’accès

La transformation d’un secteur ne se résume pas à l’ajout de restaurants et de projets neufs. Il faut se demander si les ménages aux revenus variés peuvent encore s’y loger, quels types de propriétés sont disponibles et ce que représentent les coûts de transport.

  • Pour l’acheteur : comparer les ventes réellement conclues et faire approuver son financement.
  • Pour le locataire : examiner le coût total du logement et les services inclus.
  • Pour l’investisseur : analyser revenus, dépenses, travaux, fiscalité et réglementation.
  • Pour le vendeur : positionner le prix en fonction du marché actuel, et non d’impressions anciennes.

Ce qu’il faut retenir de l’observation d’Éric

Les changements de prix influencent concrètement les choix résidentiels. En immobilier, identifier le secteur le plus « transformé » est intéressant; comprendre pour qui il demeure accessible est encore plus utile.

Questions fréquentes

Le prix affiché d’une maison correspond-il à son prix de vente?

Pas nécessairement : le prix convenu dépend de la négociation, des conditions et du marché.

Peut-on comparer les loyers de deux quartiers avec une seule annonce?

Non. Une comparaison fiable exige un ensemble de logements réellement comparables et une période commune.

Un projet immobilier dans ce secteur?

Vous voulez savoir ce que permet réellement votre budget dans la région de Québec? Notre équipe peut comparer plusieurs scénarios d’achat ou de vente. Contactez l’Équipe Jean-François Morin pour discuter de votre projet.

Sources et ressources

Cuisine moderne rénovée augmentant la valeur de revente d'une maison à Québec.

Les rénovations augmentent-elles vraiment la valeur d’une maison? Comment vérifier le prix demandé

Par Justine Gagnon | Équipe Jean-François Morin — Courtiers immobiliers à Québec et Lévis

Une propriété entièrement rénovée peut susciter un coup de cœur. Une cuisine moderne, des salles de bain actualisées et une cour aménagée donnent parfois l’impression qu’une maison vaut nécessairement beaucoup plus cher que les autres. Mais est-ce réellement le cas? Pour analyser le juste prix, je privilégie les ventes comparables et la valeur réelle des améliorations apportées.

1. Les comparables : des preuves plutôt que des impressions

L’analyse des maisons récemment vendues constitue la base d’une estimation de valeur marchande résidentielle. Il ne s’agit pas d’inventer un chiffre ou de se fier uniquement à une impression.

La superficie, le terrain, la localisation, l’âge du bâtiment et son état général influencent la comparaison. Il faut également considérer les différences entre les propriétés, notamment les travaux réalisés et leur qualité.

2. Toutes les rénovations n’ajoutent pas la même valeur

Imaginons qu’un propriétaire investisse 80 000 $ pour moderniser sa maison. Cela signifie-t-il automatiquement qu’elle vaut 80 000 $ de plus? Non. Le coût des rénovations n’est pas nécessairement égal à leur contribution à la valeur marchande.

Certaines améliorations intéressent beaucoup les acheteurs; d’autres correspondent surtout aux goûts personnels du propriétaire. La qualité et la pertinence des travaux, ainsi que la demande dans le secteur, influencent leur effet sur la valeur.

3. Distinguer améliorations et entretien

Refaire une toiture en fin de vie peut être nécessaire pour maintenir la maison en bon état, sans la rendre automatiquement plus chère que toutes les propriétés comparables. Une cuisine modernisée peut, à l’inverse, devenir un avantage concurrentiel lorsque des acheteurs comparent plusieurs maisons.

Le rôle du courtier est d’examiner la situation individuellement et de comprendre ce que le marché valorise.

4. Comment valider les rénovations avant d’acheter?

Si une propriété a subi des transformations importantes, plusieurs vérifications sont pertinentes :

  • Demander les factures et les renseignements disponibles sur les travaux.
  • Vérifier, lorsque nécessaire, les permis applicables.
  • Examiner les déclarations du vendeur.
  • Comprendre la nature et la portée des modifications réalisées.
  • Prévoir une inspection adaptée pour évaluer l’état du bâtiment.

Ces démarches aident à distinguer les éléments purement esthétiques de ceux qui influencent l’état, l’utilité et la valeur du bien.

5. Payer pour ce qui a de la valeur, pas uniquement pour ce qui est beau

Une propriété rénovée peut parfaitement justifier un prix supérieur à celui d’une maison comparable nécessitant des travaux. L’essentiel est de comprendre pourquoi l’écart existe et s’il est soutenu par le marché. Une recommandation professionnelle doit pouvoir s’appuyer sur des données et des faits vérifiables.

Mon approche : comprendre ce que vous achetez

Acheter une maison constitue une décision importante. Les rénovations, les extras et les améliorations peuvent rendre une propriété plus attrayante, mais ils méritent une analyse rigoureuse.

Questions fréquentes

Est-ce que 50 000 $ de rénovations ajoutent 50 000 $ à la valeur?

Pas nécessairement. La valeur ajoutée dépend de la demande, de la qualité des travaux et des ventes comparables.

Faut-il faire inspecter une maison rénovée?

Une inspection adaptée demeure pertinente; les travaux esthétiques ne suffisent pas à confirmer l’état de tous les éléments du bâtiment.

Besoin d’un avis professionnel?

Vous avez trouvé une maison rénovée à Québec ou à Lévis? Faites analyser le prix demandé, les rénovations et les propriétés comparables. Communiquez avec l’Équipe Jean-François Morin pour être accompagné dans votre projet immobilier à Québec ou à Lévis.

Bannière de signature de Justine Gagnon | Équipe Jean-François Morin
Le bon prix dès le départ

Le prix d’une maison est une carte d’invitation : voici comment savoir ce qu’elle vaut

Par Stéphane Simard | Équipe Jean-François Morin — Courtiers immobiliers à Québec et Lévis

Le prix affiché d’une propriété est souvent le premier élément qui attire l’attention. Mais ce chiffre ne raconte pas toute l’histoire. J’aime voir le prix demandé comme une carte d’invitation : il attire les acheteurs à découvrir la maison, à s’intéresser à ses caractéristiques et éventuellement à envisager une promesse d’achat.

1. Le prix demandé attire l’attention, mais les comparables révèlent le marché

Quand une maison est affichée, le vendeur propose un prix. Pour savoir s’il est raisonnable, l’analyse des ventes comparables constitue un outil incontournable. Il ne suffit pas de regarder les maisons actuellement en vente : il faut aussi étudier les montants auxquels des propriétés similaires se sont réellement vendues.

Un vendeur peut demander 600 000 $ pour une maison sans nécessairement trouver un acheteur prêt à payer cette somme. Les transactions conclues permettent de comprendre ce que des acheteurs ont réellement accepté de verser dans des conditions données.

2. Tous les comparables ne se valent pas

Deux maisons peuvent sembler identiques en apparence et pourtant présenter des différences importantes. Une propriété peut avoir une cuisine rénovée, un sous-sol aménagé ou un terrain plus grand; une autre peut nécessiter des travaux.

La localisation exacte joue également un rôle. Une analyse pertinente exige donc davantage qu’une moyenne de prix : il faut sélectionner des propriétés comparables et tenir compte de leurs différences.

3. Comment reconnaître un prix trop ambitieux?

Un prix peut sembler élevé lorsque plusieurs propriétés comparables ont été vendues moins cher sans caractéristiques justifiant l’écart. Une longue période de commercialisation ou plusieurs changements de prix méritent aussi une attention particulière.

Aucun de ces éléments ne constitue cependant une preuve à lui seul. Une bonne analyse immobilière explique les écarts au lieu de seulement comparer les chiffres.

4. Que faire lorsqu’une maison vous plaît vraiment?

Commencez par estimer la valeur marchande, puis considérez votre budget, vos priorités et le degré de concurrence. Il est parfois possible de négocier en dessous du prix demandé; dans d’autres cas, le marché est plus compétitif.

Une promesse d’achat doit toujours être préparée en comprenant la valeur de la propriété et les conséquences financières de sa décision.

Mon conseil : acceptez l’invitation, mais vérifiez les chiffres

Une maison attire l’attention par son prix, ses photographies ou son emplacement. Ce sont néanmoins les données du marché et leur interprétation qui permettent une décision éclairée.

Questions fréquentes

Pourquoi consulter les ventes comparables?

Elles montrent les prix réellement acceptés pour des propriétés similaires, sous réserve des ajustements nécessaires.

Un prix de vente inférieur au prix demandé est-il toujours une bonne affaire?

Non. La pertinence d’un achat dépend surtout de la valeur marchande estimée et de l’état de la propriété.

Besoin d’un avis professionnel?

Vous envisagez l’achat d’une maison à Québec ou à Lévis? Obtenez de l’aide pour étudier les ventes comparables et préparer votre promesse d’achat. Communiquez avec l’Équipe Jean-François Morin pour être accompagné dans votre projet immobilier à Québec ou à Lévis.

Bannière de signature de Stéphane Simard | Équipe Jean-François Morin