maisons écologiques au Québec certifiées Novoclimat avec panneaux solaires en hiver

Maisons écologiques au Québec : tout savoir sur ces habitations durables

Les maisons écologiques ne sont plus une niche réservée aux idéalistes. Dans la région de Québec, à Lévis et en Mauricie, la demande pour des habitations durables explose, portée par la hausse des coûts énergétiques, la transition climatique et des subventions cumulables qui peuvent atteindre 30 000 $ en 2026. Pour un acheteur, c’est une opportunité concrète d’investir dans une propriété plus performante. Pour un vendeur, c’est un argument de valorisation qui peut faire la différence dans une négociation.

Mais entre les certifications Novoclimat, LEED et PassivHaus, les surcoûts de construction, les programmes d’aide en constante évolution et l’impact réel sur la valeur de revente, beaucoup d’acheteurs et de propriétaires se sentent perdus. Ce guide complet, rédigé du point de vue d’une équipe Jean-François Morin qui transige chaque année des centaines de propriétés dans la grande région de Québec, vous donne les repères essentiels pour comprendre, acheter, vendre et valoriser une maison écologique au Québec.


Qu’est-ce qu’une maison écologique au Québec ?

Une maison écologique — aussi appelée habitation durable, maison verte ou maison écoresponsable — désigne une propriété conçue pour minimiser son empreinte environnementale tout en offrant un meilleur confort à ses occupants. Concrètement, cela se traduit par trois piliers : la performance énergétique, la qualité de l’air intérieur et le choix de matériaux durables.

Au Québec, le concept couvre plusieurs réalités. D’abord, la maison écoénergétique classique, conforme aux exigences Novoclimat, qui consomme environ 20 % moins d’énergie qu’une construction standard. Ensuite, la maison passive (PassivHaus), capable d’économiser jusqu’à 80 à 90 % de l’énergie habituellement consommée en chauffage et climatisation. Enfin, la maison autonome ou à énergie zéro, qui produit autant d’énergie qu’elle en consomme grâce aux panneaux solaires, à la géothermie ou à d’autres systèmes complémentaires.

💡 À retenir : Toutes les maisons écologiques ne se valent pas. La performance dépend autant de la conception (orientation solaire, enveloppe thermique, étanchéité) que des équipements installés (thermopompe, ventilation contrôlée, triple vitrage).

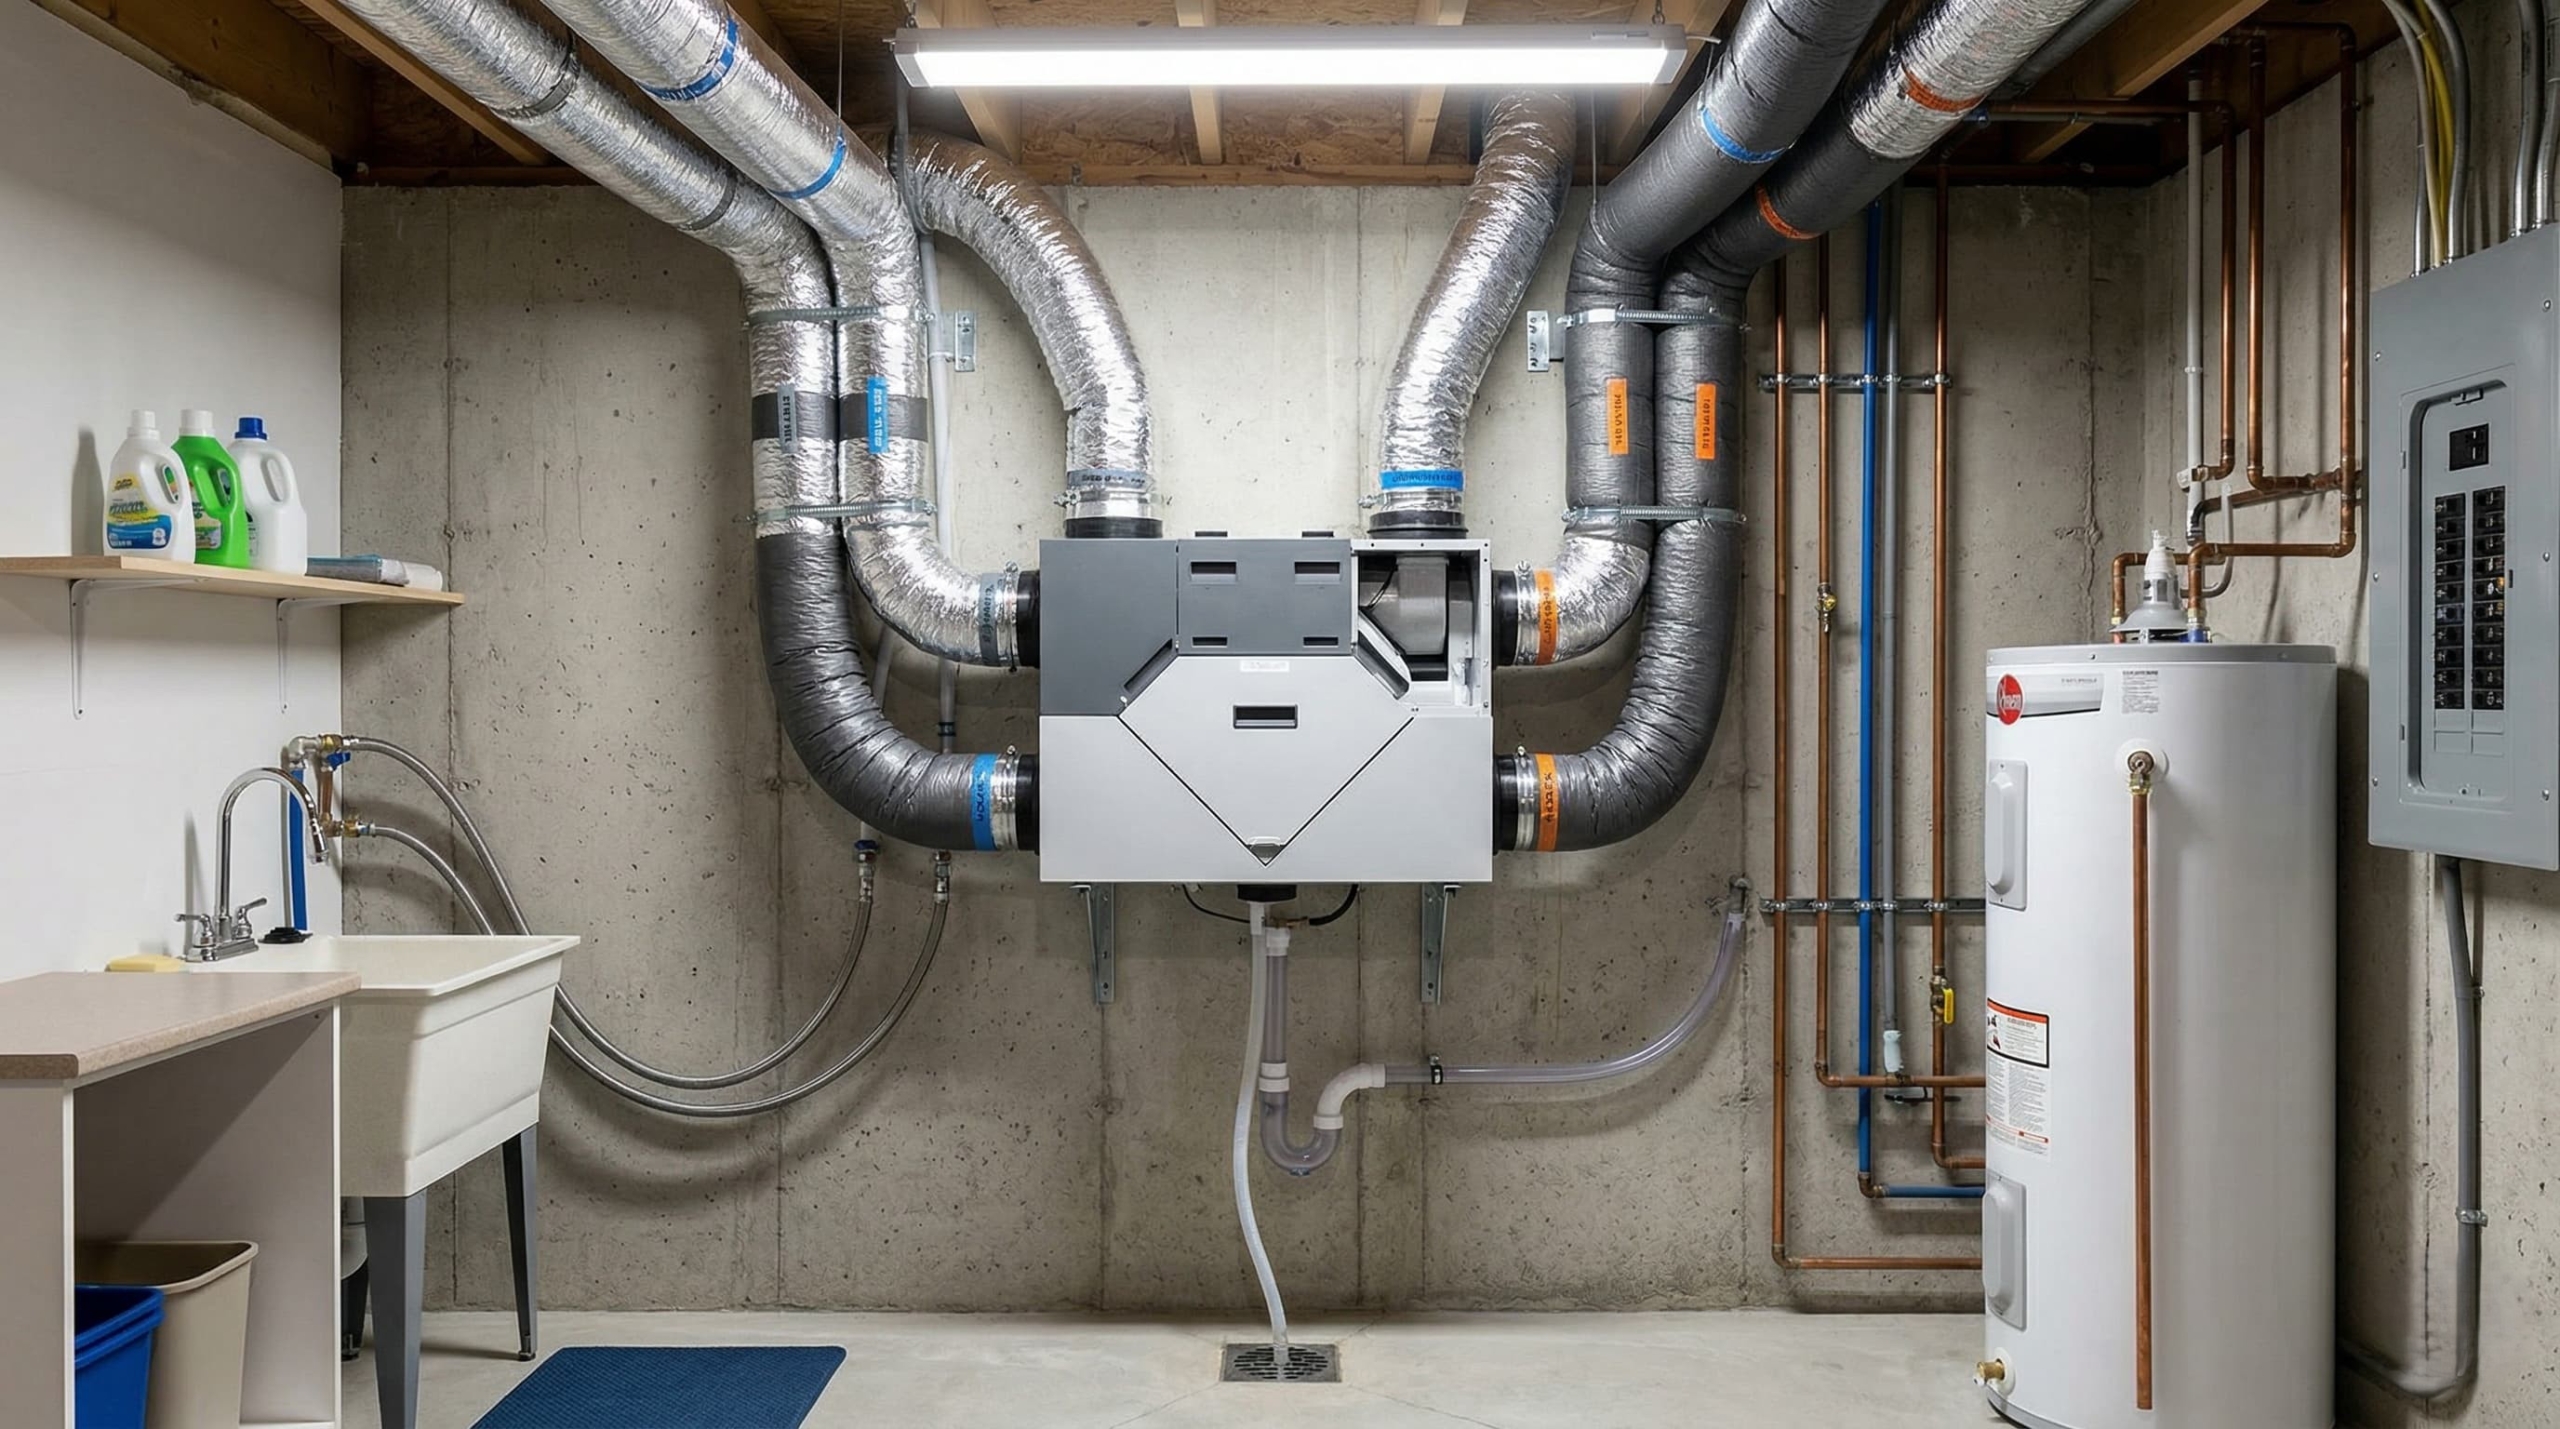
Au-delà des certifications officielles, plusieurs caractéristiques techniques distinguent une véritable maison durable d’une construction standard : isolation supérieure des murs, du toit et des fondations, étanchéité rigoureuse de l’enveloppe, ventilation avec récupérateur de chaleur (VRC), fenêtres haute performance et systèmes mécaniques optimisés.


Les certifications écologiques reconnues au Québec

En 2026, trois certifications dominent le marché québécois. Chacune répond à une logique différente, et beaucoup de constructeurs combinent les deux premières pour maximiser la performance et l’accès aux subventions.

Novoclimat — la référence québécoise

Administré par le ministère de l’Environnement, de la Lutte contre les changements climatiques, de la Faune et des Parcs (MELCCFP), le programme Novoclimat encadre la construction de maisons neuves à haute performance énergétique. Pour être admissible, l’habitation doit être située au Québec sous le 51e parallèle, utiliser comme énergie principale l’électricité, le gaz naturel ou la biomasse forestière résiduelle, et être construite par un entrepreneur certifié par le Bureau de normalisation du Québec (BNQ).

Deux inspections indépendantes gratuites valident la conformité — l’une avant la fermeture des murs, l’autre à la fin des travaux. Le test d’étanchéité Novoclimat exige un maximum de 1,5 changement d’air par heure (CPH), contre 3 CPH pour une construction standard répondant au Code national du bâtiment.

LEED — la référence internationale

La certification LEED (Leadership in Energy and Environmental Design), gérée au Canada par le Conseil du bâtiment durable du Canada, repose sur un système de pointage de 110 points répartis en 8 catégories environnementales. Quatre niveaux existent : Certifié, Argent, Or et Platine. LEED évalue le bâtiment dans sa globalité — site, eau, énergie, matériaux, qualité de l’air, innovation — alors que Novoclimat se concentre principalement sur la performance énergétique.

PassivHaus — la haute performance

D’origine allemande, la certification PassivHaus est aujourd’hui la plus exigeante en matière d’efficacité énergétique. Elle impose des besoins annuels en chauffage inférieurs ou égaux à 15 kWh/m² et permet d’économiser entre 80 et 90 % de l’énergie en chauffage et climatisation par rapport à une construction conventionnelle. Au Québec, c’est l’organisme Bâtiment Passif Québec qui en fait la promotion.

CertificationFocus principalÉconomie d’énergieCoût additionnelReconnaissance
NovoclimatPerformance énergétique + qualité air~20 % vs CNBModéréQuébec
LEEDPerformance globale environnementaleVariable selon niveau~5 500 $ pour la certification seuleInternational
PassivHausEfficacité énergétique extrême80-90 % en chauffage/climÉlevéInternational

💡 Bon à savoir : La plupart des projets LEED visent aussi la certification Novoclimat, car Novoclimat permet d’atteindre l’un des critères les plus exigeants de LEED — celui de l’efficacité énergétique.

Combien coûte une maison écologique et quelles subventions en 2026 ?

C’est la question qui revient le plus souvent en visite ou en évaluation. La réalité du marché québécois est plus nuancée qu’on pourrait le croire : oui, une maison écologique coûte généralement plus cher à construire, mais les programmes d’aide cumulables, les économies d’énergie et l’impact sur la valeur de revente changent considérablement le calcul.

Le surcoût de construction

Le surcoût d’une maison écologique varie selon le niveau de performance visé et les matériaux choisis. Pour une certification Novoclimat seule, l’écart avec une construction standard reste modéré, surtout depuis que le Code national du bâtiment a relevé ses propres exigences. Pour atteindre les standards PassivHaus, l’investissement initial est plus significatif — mais les économies récurrentes sur la facture d’énergie compensent généralement sur le moyen terme. La rentabilité d’une thermopompe haute performance, par exemple, s’observe souvent autour de cinq ans selon l’utilisation et les coûts énergétiques.

Les subventions actives en 2026

Quatre programmes principaux structurent l’aide financière en 2026 :

  • LogisVert (Hydro-Québec) : ce programme phare offre des remises directes pour l’installation de thermopompes performantes et l’amélioration de l’enveloppe du bâtiment. Pour une thermopompe air-source ENERGY STAR, l’aide peut atteindre 50 $ par 1 000 BTU/h à -8 °C ; pour un modèle climat froid certifié NEEP, jusqu’à 120 $ par 1 000 BTU/h. L’aide maximale peut atteindre 6 700 $ pour une thermopompe standard, selon les modalités officielles publiées par Hydro-Québec.
  • Rénoclimat : géré par Transition énergétique Québec, ce programme rembourse une partie des travaux visant à réduire la consommation énergétique (isolation, étanchéité, fenêtres). Une évaluation énergétique avant et après travaux est obligatoire.
  • Chauffez vert : pour les propriétaires qui convertissent un système au mazout ou au propane vers un système entièrement électrique. L’aide peut atteindre 6 100 $, mais le programme a une date limite : 31 mars 2026.
  • Novoclimat : aide forfaitaire de 2 000 $ pour le propriétaire d’une maison certifiée, et jusqu’à 4 000 $ pour un premier acheteur.

Les avantages bancaires et assurances

Au-delà des subventions gouvernementales, plusieurs institutions financières offrent des incitatifs. La Société canadienne d’hypothèques et de logement (SCHL) offre un remboursement allant jusqu’à 15 % de la prime d’assurance prêt hypothécaire pour une maison Novoclimat ou LEED. Desjardins, à travers son offre Habitation Verte, propose une remise pouvant atteindre 2 000 $ et un rabais de 10 % sur l’assurance habitation pour les bâtiments certifiés LEED. Plusieurs assureurs offrent également des rabais similaires.

💡 Stratégie de cumul : En combinant Novoclimat (jusqu’à 4 000 $ pour un premier acheteur), LogisVert (jusqu’à 6 700 $), les avantages SCHL et Desjardins, un propriétaire bien accompagné peut raisonnablement cumuler entre 12 000 $ et 30 000 $ d’aide totale selon son scénario. Attention : les règles de cumul sont strictes — vous ne pouvez généralement pas recevoir deux subventions pour le même équipement.

Notez aussi que le programme Rénovation Québec de la Société d’habitation du Québec est suspendu depuis avril 2025, et que le Greener Homes Grant fédéral n’accepte plus de nouvelles demandes. Toujours valider les programmes actifs au moment du dépôt de votre dossier.


Acheter ou vendre une maison écologique : ce que ça change pour vous

C’est ici que l’angle d’un courtier immobilier devient essentiel. Construire une maison écologique est une chose. L’acheter ou la vendre sur le marché de la revente en est une autre. Voici ce qu’il faut savoir.

À l’achat : ce qu’il faut vérifier

Quand vous visitez une propriété présentée comme écologique, ne vous fiez pas uniquement aux affirmations du vendeur. Demandez la documentation officielle : certificat Novoclimat émis par le BNQ, attestation LEED du Conseil du bâtiment durable, rapport d’évaluation énergétique Rénoclimat. Vérifiez la date de construction et la version du programme — Novoclimat a évolué, et les exigences techniques varient selon l’année.

Lors de l’inspection préachat, demandez un inspecteur ayant une expertise en performance énergétique. Faites valider le test d’étanchéité, l’état du VRC, la durée de vie restante de la thermopompe et la conformité aux normes en vigueur. Les habitations vraiment performantes affichent des factures d’électricité réduites que le vendeur peut facilement documenter sur 12 à 24 mois.

Si vous magasinez activement, plusieurs des propriétés à vendre à Québec listées par notre équipe affichent désormais leurs caractéristiques énergétiques en détail — un critère de plus en plus demandé par les acheteurs.

À la vente : comment valoriser votre maison écologique

Si vous vendez une propriété certifiée, ne laissez pas le hasard décider de votre prix. Trois actions concrètes maximisent la valeur perçue :

  • Documentez tout : certificats, factures d’énergie comparatives, contrats d’entretien des équipements (thermopompe, VRC, panneaux solaires), garanties résiduelles RBQ.
  • Mettez en valeur les économies récurrentes : un acheteur qui comprend qu’il économisera 1 500 $ à 2 500 $ par année en chauffage et climatisation est prêt à payer une prime.
  • Adaptez la mise en marché : photos professionnelles axées sur les caractéristiques durables, fiche descriptive Centris qui détaille la certification, hébergement de la documentation technique pour les visites.

Plus-value à la revente

Les études disponibles dans le secteur de l’immobilier durable montrent que les maisons certifiées se vendent généralement plus rapidement et à un prix légèrement supérieur aux propriétés comparables non certifiées. La plus-value n’est pas automatique — elle dépend de la rareté locale, du segment de marché et de la qualité de la mise en marché. Dans la région de Québec, où l’inventaire reste tendu, une propriété écoénergétique bien positionnée attire un bassin d’acheteurs plus large, notamment les jeunes acheteurs sensibles aux enjeux climatiques et les acheteurs souhaitant réduire leur exposition à la volatilité des coûts d’énergie.


FAQ : maisons écologiques au Québec

Une maison écologique est-elle vraiment rentable à long terme ?

Dans la majorité des cas, oui — à condition que la performance énergétique soit réelle et documentée. Les économies d’énergie cumulées, les rabais sur la prime d’assurance hypothécaire SCHL et la plus-value potentielle à la revente compensent généralement le surcoût initial sur un horizon de 5 à 10 ans. Le temps exact dépend du type de certification, de l’utilisation et des coûts énergétiques locaux.

Quelle est la différence entre Novoclimat et LEED ?

Novoclimat est un programme québécois centré sur la performance énergétique et la qualité de l’air intérieur. LEED est une certification internationale qui évalue la performance environnementale globale d’un bâtiment (site, eau, énergie, matériaux, santé). La plupart des projets LEED au Québec visent aussi Novoclimat, car les deux sont complémentaires.

Peut-on transformer une maison existante en maison écologique ?

Oui, partiellement. On parle alors de rénovation écoénergétique. Une maison existante ne peut pas obtenir la certification Novoclimat (réservée au neuf), mais elle peut être profondément améliorée par l’isolation, l’étanchéité, le remplacement des fenêtres, l’installation d’une thermopompe et d’un VRC. Les programmes Rénoclimat et LogisVert soutiennent activement ce type de projet en 2026.

Quels sont les principaux inconvénients d’une maison écologique ?

Trois points à considérer : un coût initial plus élevé, une complexité technique qui exige des entrepreneurs certifiés (donc moins nombreux sur le marché), et un entretien rigoureux des équipements mécaniques (VRC, thermopompe). Un mauvais entretien peut annuler une partie des bénéfices.

Est-ce que les subventions sont transférables lors d’une vente ?

Les certifications Novoclimat et LEED restent attachées à la propriété et représentent un argument de valorisation à la revente. Toutefois, les subventions versées à la construction ne se « transfèrent » pas — elles ont déjà été encaissées par le constructeur ou le premier propriétaire. Ce qui se transfère, c’est la performance documentée : factures d’énergie, certificats, garanties.

Faut-il un courtier spécialisé pour vendre une maison écologique ?

Pas obligatoirement « spécialisé », mais clairement un courtier qui comprend les enjeux techniques, qui sait lire un rapport énergétique, et qui peut traduire les caractéristiques techniques en arguments de vente concrets. Notre équipe Jean-François Morin accompagne régulièrement des propriétaires de maisons certifiées dans la région de Québec, à Lévis et en Mauricie, et structure la mise en marché autour des données de performance réelle plutôt que de simples mentions marketing.

Combien de temps faut-il pour vendre une maison écologique au Québec ?

Dans un marché aussi serré que celui de la région de Québec et de Lévis en 2026, une maison écologique bien positionnée se vend généralement dans des délais comparables — voire plus courts — qu’une propriété équivalente non certifiée. Le facteur déterminant reste la justesse du prix d’affichage et la qualité de la mise en marché.


Conclusion : la maison écologique, un actif immobilier de plus en plus stratégique

Les maisons écologiques ne sont plus une curiosité au Québec. Avec des programmes comme LogisVert, Novoclimat et Rénoclimat qui rendent l’investissement accessible, des certifications LEED et PassivHaus qui structurent la qualité, et des avantages bancaires concrets via la SCHL et Desjardins, ces habitations s’imposent comme un choix rationnel autant pour l’acheteur que pour le propriétaire-vendeur.

Pour faire un choix éclairé, retenez ces points clés :

  • Une maison écologique se distingue par sa performance énergétique mesurable (test d’étanchéité, certifications, factures d’énergie).
  • Novoclimat, LEED et PassivHaus répondent à des logiques complémentaires — performance, globalité environnementale, efficacité extrême.
  • En 2026, le cumul de subventions peut atteindre 12 000 à 30 000 $ selon votre scénario.
  • À l’achat, exigez la documentation officielle. À la vente, valorisez les économies récurrentes plutôt que les seules promesses environnementales.

Vous envisagez d’acheter ou de vendre une maison écologique dans la région de Québec, à Lévis, en Chaudière-Appalaches ou en Mauricie ? L’Équipe Jean-François Morin évalue la valeur réelle de votre propriété verte, structure une mise en marché qui met en évidence sa performance, et accompagne les acheteurs dans la lecture critique des certifications. Contactez nos courtiers pour une évaluation sans engagement.
Assurance habitation au Québec

Assurance habitation lors de l’achat d’une maison au Québec : ce que tout acheteur doit savoir en 2026

Vous venez de signer une promesse d’achat sur la maison de vos rêves, à Sainte-Foy, à Lévis, en Beauce ou à Trois-Rivières. Tout roule, l’inspection est faite, le financement est confirmé — puis votre notaire vous demande, deux jours avant la signature : « Avez-vous votre preuve d’assurance habitation? » Et là, panique. L’assurance habitation lors de l’achat d’une maison au Québec n’est techniquement pas obligatoire par la loi, mais elle est exigée par la quasi-totalité des prêteurs hypothécaires et son absence peut faire dérailler une transaction à la dernière minute. En 2026, avec des primes en hausse de 5 % à 12 % et un marché de l’assurance en pleine mutation, il est essentiel pour tout acheteur de comprendre quand l’organiser, ce qu’elle couvre vraiment et combien elle coûte. Voici le guide complet rédigé par l’équipe Jean-François Morin pour vous éviter les pièges les plus coûteux.


L’assurance habitation est-elle obligatoire pour acheter une maison au Québec?

Voici la vérité juridique nuancée : non, l’assurance habitation n’est pas obligatoire par la loi au Québec pour les propriétaires occupants d’une maison unifamiliale ou d’un plex. La seule exception concerne les copropriétaires, qui sont tenus par la Loi sur la copropriété divise de souscrire une police couvrant leurs parties privatives.

Mais cette « non-obligation » est largement théorique. Dans la pratique, votre prêteur hypothécaire l’exigera systématiquement avant de libérer les fonds. Banques, caisses Desjardins, prêteurs alternatifs reconnus : tous demandent une preuve d’assurance habitation valide à la date de la signature notariée. Pas de preuve = pas de prêt = pas de transaction.

💡 À retenir : L’assurance habitation est obligatoire de facto pour quasiment tous les acheteurs québécois. Selon Éducaloi, elle protège à la fois le bâtiment, vos biens et votre responsabilité civile en cas de blessure d’un tiers chez vous.

Pour un acheteur sans hypothèque (achat comptant), l’assurance reste fortement recommandée. Un incendie dans une maison non assurée à Saint-Romuald ou à Beauport, c’est potentiellement 400 000 $ à 800 000 $ de pertes assumées personnellement.

Quand prendre votre assurance habitation dans le processus d’achat

C’est ici que la confusion frappe le plus d’acheteurs. Trop tôt, vous payez pour une couverture sur une maison qui n’est pas encore la vôtre. Trop tard, vous faites reporter votre signature notariée. Voici la séquence à respecter.

Étape par étape

  1. Promesse d’achat acceptée → Aucune action requise côté assurance.
  2. Inspection préachat réussie → Vous pouvez commencer à magasiner des soumissions, surtout pour les propriétés atypiques (vieille maison, plex, chalet).
  3. Financement hypothécaire confirmé → C’est le moment idéal pour finaliser votre choix d’assureur.
  4. 5 à 10 jours avant la signature → Vous activez votre police d’assurance habitation avec la date d’entrée en vigueur = date de la prise de possession.
  5. Preuve d’assurance transmise au notaire → Document officiel (binder ou certificat) qui confirme la couverture, le montant assuré et la prise d’effet.
  6. Signature de l’acte de vente → Votre couverture s’active automatiquement à la prise de possession.

Le rôle du courtier immobilier dans la coordination

Un bon courtier immobilier ne se contente pas de vendre la maison. Il orchestre la transaction et anticipe les blocages. Chez EJFM, nos courtiers — Jeff, Justine, Catherine, Stéphane, François et Ecclésiaste — rappellent systématiquement leurs clients 7 à 10 jours avant la signature pour vérifier l’état du dossier d’assurance. Cette diligence évite les reports notariés, qui coûtent en moyenne 500 $ à 1 500 $ en frais additionnels et créent des tensions inutiles avec le vendeur. Pour en savoir plus sur notre équipe et nos méthodes d’accompagnement, consultez notre page de présentation.

Les 3 volets de couverture d’une bonne police d’assurance habitation

Une police d’assurance habitation au Québec couvre toujours trois volets distincts. Comprendre chacun, c’est éviter d’acheter une couverture inadaptée à votre nouvelle maison.

1. Le bâtiment

Cette section couvre la structure physique de votre propriété : fondations, murs porteurs, toiture, planchers, fenêtres, portes, systèmes de plomberie, d’électricité et de chauffage. En cas de sinistre majeur (incendie, tempête, refoulement d’égout couvert par avenant), cette couverture finance la reconstruction ou la réparation. Le montant assuré doit refléter le coût de reconstruction à neuf, pas la valeur marchande de la maison. C’est une nuance qui change tout : une maison à 500 000 $ à Cap-Rouge peut coûter 380 000 $ à reconstruire, ou parfois beaucoup plus selon les matériaux.

2. Le contenu (biens personnels)

Meubles, appareils électroniques, vêtements, outils, équipement sportif, électroménagers non intégrés. La plupart des polices offrent une couverture d’environ 50 % à 70 % du montant assuré du bâtiment. Pour les biens de valeur (bijoux, œuvres d’art, instruments de musique, vélos haut de gamme), un avenant spécifique est souvent nécessaire car les limites standards sont basses (souvent 2 000 $ à 6 000 $ par catégorie).

3. La responsabilité civile

Volet souvent sous-estimé. Cette protection couvre les dommages que vous, votre famille ou vos animaux causez involontairement à autrui — qu’on parle d’un livreur qui glisse sur votre entrée glacée à Limoilou, d’un dégât d’eau qui inonde le condo du voisin du dessous à Sillery, ou de votre chien qui mord un visiteur. Couverture minimale recommandée : 1 000 000 $. Couverture idéale en 2026 : 2 000 000 $, vu l’inflation des frais médicaux et juridiques.

Tous risques vs risques désignés

FormuleCe qu’elle couvrePour qui
Tous risquesTout ce qui n’est PAS explicitement exclu au contratMaison récente, acheteur prudent
Risques désignésUniquement les sinistres listés (incendie, vol, vandalisme, etc.)Budget serré, propriété secondaire

Avenants à considérer pour votre nouvelle maison

  • Refoulement d’égout — Sinistre #1 au Québec, NON couvert par la police de base
  • Valeur à neuf — Remplacement sans dépréciation
  • Tremblement de terre — Plus important qu’on ne le pense dans la région de Charlevoix et le couloir du Saint-Laurent
  • Mazout (réservoir d’huile) — Crucial pour les vieilles maisons à Trois-Rivières et dans certains secteurs de Lévis
  • Inondation terrestre — Selon votre zone (vérifier la cartographie du CEHQ)

Combien coûte une assurance habitation au Québec en 2026?

Les chiffres varient selon votre source, votre profil et votre région. Voici les fourchettes les plus fiables, croisées entre le Bureau d’assurance du Canada, KBD Insurance, Sonnet et Assur360.

Tarifs annuels moyens par type de propriété (Québec, 2026)

Type de propriétéFourchette annuelleMoyenne
Maison unifamiliale800 $ – 2 500 $~1 300 $ – 2 088 $
Condo (copropriété)400 $ – 900 $~544 $ – 692 $
Plex (propriétaire occupant)1 200 $ – 3 000 $~1 800 $
Logement locataire300 $ – 700 $~347 $
Chalet / résidence secondaire1 200 $ – 2 800 $~1 580 $

Source : compilation de données Sonnet (2026), Assur360 (T1 2026), KBD Insurance (janvier 2026), Bureau d’assurance du Canada.

Pourquoi les primes grimpent en 2026

Trois facteurs alimentent la hausse de 5 % à 12 % cette année :

  • Événements climatiques — Tempêtes, verglas et refoulements d’égout en hausse au Québec depuis 2020
  • Coût des matériaux — Reconstruction 25 % à 40 % plus chère qu’en 2019
  • Sinistralité du marché — Les assureurs ajustent leurs grilles tarifaires

Spécificités du territoire EJFM

Région de Québec — Les primes sont généralement légèrement inférieures à celles de Montréal, surtout en banlieue (Lévis, Saint-Augustin-de-Desmaures, Saint-Étienne-de-Lauzon). Le secteur du Vieux-Québec et certains quartiers de Limoilou peuvent voir des primes plus élevées en raison de l’âge du bâti.

Beauce et Chaudière-Appalaches — Risque inondation à surveiller dans certains secteurs riverains de la Chaudière (Saint-Joseph, Sainte-Marie historiquement). Les nouvelles constructions à Saint-Georges bénéficient souvent de tarifs compétitifs.

Mauricie et Trois-Rivières — Vieilles maisons centenaires avec réservoirs de mazout encore présents = avenants obligatoires. Le secteur de Cap-de-la-Madeleine et certaines zones près du Saint-Maurice méritent une attention particulière sur les zones inondables.

Facteurs qui influencent votre prime

  • Valeur de reconstruction de la propriété
  • Année de construction (vieilles installations électriques, toitures, plomberie galvanisée)
  • Distance d’une caserne de pompiers
  • Système d’alarme et de détection
  • Historique de réclamations personnelles
  • Cote de crédit (oui, légalement utilisée au Québec)
  • Type de chauffage (poêle à bois = surprime fréquente)

💡 Conseil d’expert : L’écart de prix entre assureurs pour la même propriété peut atteindre 50 % à 70 %. Magasinez au moins 3 soumissions avant de signer.

Ne confondez pas : 3 assurances différentes autour d’un achat immobilier

Une des erreurs les plus fréquentes chez les acheteurs : confondre l’assurance habitation avec l’assurance prêt hypothécaire et l’assurance vie hypothécaire. Ce sont trois produits distincts.

TypeQui paie?Qui est protégé?Obligatoire?
Assurance habitationL’acheteurL’acheteur (sa maison, ses biens, sa responsabilité civile)Non par loi, oui par le prêteur
Assurance prêt hypothécaire (SCHL, Sagen, Canada Guaranty)L’acheteur (prime ajoutée à l’hypothèque)Le prêteur (en cas de défaut de paiement)Oui si mise de fonds < 20 %
Assurance vie hypothécaireL’acheteurLa famille de l’acheteur (rembourse l’hypothèque en cas de décès)Non, jamais

L’assurance prêt hypothécaire — précisions 2026

Si votre mise de fonds est inférieure à 20 % du prix d’achat, le règlement du Bureau du Surintendant des Institutions Financières (BSIF) oblige votre prêteur à souscrire une assurance prêt hypothécaire auprès de la SCHL, de Sagen ou de Canada Guaranty. Depuis le 15 décembre 2024, cette assurance est disponible pour des propriétés allant jusqu’à 1,5 million de dollars (le plafond était de 1 M$ auparavant). La prime varie entre 2,8 % et 4,0 % du montant emprunté et s’ajoute à votre prêt.

Cette assurance ne vous protège pas. Elle protège la banque. Ne la confondez jamais avec votre assurance habitation, qui elle vous protège vous.

Comment magasiner intelligemment et éviter les pièges

1. Comparer 3 à 5 soumissions minimum

L’Autorité des marchés financiers recommande explicitement cette pratique. Les écarts sont énormes et un courtier en assurance indépendant peut accéder à des assureurs invisibles au grand public (Intact courtage, Aviva Élite, certains spécialisés).

2. Courtier en assurance vs assureur direct

ApprocheAvantageLimite
Courtier en assuranceAccès à 10-20 assureurs, négociation, conseil personnaliséCommission intégrée
Assureur direct (Sonnet, Beneva, Desjardins)Tarification rapide en ligne, marque connueUne seule grille, pas de comparaison

3. Cas particuliers où le réflexe « comparateur en ligne » ne suffit pas

  • Plex à revenus — Profil de risque commercial, soumissions standardisées souvent inadéquates
  • Hypothèque privée ou prêteur non reconnu — La majorité des assureurs standards refusent ces dossiers. Solutions sous-standard nécessaires
  • Maison centenaire — Réservoir de mazout, plomberie galvanisée, fil aluminium = soumissions souvent refusées ou avec surprime
  • Achat avec balance de vente du vendeur — Considéré comme prêteur non reconnu par certains assureurs

4. Vérifications de base avant de signer

  • Permis valide AMF du courtier ou de l’assureur
  • Certification ChAD du représentant
  • Avis Google avec réponses du courtier (signe d’engagement)
  • Demander explicitement la liste des exclusions et le détail des franchises

FAQ — Assurance habitation et achat immobilier au Québec

L’assurance habitation est-elle obligatoire au Québec en 2026?

Non par la loi pour les propriétaires occupants, sauf pour les copropriétaires de condos qui sont tenus par la Loi sur la copropriété divise. Cependant, tous les prêteurs hypothécaires l’exigent comme condition de financement. Sans preuve d’assurance, le notaire ne peut pas finaliser l’acte de vente.

Quand dois-je activer ma police d’assurance habitation lors d’un achat?

La couverture doit être active dès la prise de possession, qui correspond généralement à la date de la signature notariée ou à une date convenue dans la promesse d’achat. La preuve d’assurance doit être transmise au notaire au moins 48 à 72 heures avant la signature.

Combien coûte une assurance habitation pour une maison à Québec ou à Trois-Rivières en 2026?

Comptez en moyenne entre 1 200 $ et 2 100 $ par année pour une maison unifamiliale, selon la valeur de reconstruction, l’âge du bâti et votre profil. Les écarts entre assureurs peuvent atteindre 50 % à 70 % pour la même propriété — d’où l’importance de magasiner. L’équipe Jean-François Morin peut vous référer à des courtiers en assurance partenaires de confiance dans la région.

Que se passe-t-il si je n’ai pas de preuve d’assurance le jour de la signature notariée?

Le notaire ne peut pas finaliser l’acte de vente. La transaction est reportée, ce qui peut générer des frais de report (500 $ à 1 500 $), des intérêts hypothécaires supplémentaires et, dans le pire scénario, l’annulation de la vente si le délai contractuel de la promesse d’achat est dépassé.

Quelle est la différence entre l’assurance habitation et l’assurance prêt hypothécaire?

L’assurance habitation protège vous (votre maison, vos biens, votre responsabilité civile). L’assurance prêt hypothécaire (SCHL, Sagen, Canada Guaranty) protège le prêteur en cas de défaut de paiement. La première est exigée par votre banque, la seconde est obligatoire seulement si votre mise de fonds est inférieure à 20 % du prix d’achat.

L’assurance habitation couvre-t-elle les dégâts d’eau au Québec?

Partiellement. La police de base couvre généralement les dégâts d’eau soudains et accidentels (tuyau qui éclate, lave-vaisselle qui déborde), mais pas les refoulements d’égout ni les infiltrations par les fondations. Ces deux risques nécessitent des avenants spécifiques, fortement recommandés au Québec où il s’agit des sinistres les plus fréquents.

Comment l’équipe Jean-François Morin m’accompagne-t-elle dans la coordination de mon assurance?

Nos courtiers immobiliers — Jeff, Justine, Catherine, Stéphane, François et Ecclésiaste — ne vous laissent pas seul face à la paperasse. On vérifie systématiquement l’état de votre dossier d’assurance 7 à 10 jours avant la signature, on coordonne avec votre notaire pour la transmission des preuves et on peut vous référer à des courtiers en assurance partenaires qui connaissent les spécificités des propriétés de Québec, Lévis, la Beauce et la Mauricie. Contactez nos courtiers pour discuter de votre projet d’achat.


Conclusion : protégez votre achat dès le premier jour

L’assurance habitation lors de l’achat d’une maison au Québec est l’un des derniers maillons d’une transaction réussie, mais c’est aussi l’un des plus souvent négligés. En 2026, avec un marché en mouvement et des primes en hausse, il ne suffit plus de signer la première soumission venue.

Les essentiels à retenir :

  • L’assurance habitation est exigée par tous les prêteurs hypothécaires, même si la loi ne l’impose pas
  • Activez votre police pour la date exacte de la prise de possession, ni avant ni après
  • Magasinez 3 à 5 soumissions — les écarts peuvent atteindre 70 % pour la même maison
  • Distinguez assurance habitation, assurance prêt hypothécaire et assurance vie hypothécaire
  • Ajoutez les avenants critiques : refoulement d’égout, valeur à neuf, tremblement de terre

Vous magasinez actuellement une propriété à vendre à Québec, à Lévis, en Beauce ou à Trois-Rivières? L’équipe Jean-François Morin t’accompagne de la promesse d’achat à la prise de possession, en orchestrant chaque étape, incluant la coordination avec ton assureur et ton notaire. Évite les mauvaises surprises de dernière minute et fais affaire avec des courtiers immobiliers qui pensent à tout. Contactez nos courtiers pour un accompagnement complet sur ton prochain achat.

Courtier immobilier au Québec présentant une stratégie de vente à un propriétaire dans la région de Québec

Courtier immobilier au Québec : vaut-il vraiment mieux vendre avec un professionnel ? (Guide honnête 2026)

Introduction

Vendre sa maison avec un courtier immobilier ou le faire seul — c’est la question que se posent des milliers de Québécois chaque année. D’un côté, la promesse d’économiser plusieurs milliers de dollars en commission. De l’autre, l’expertise, le réseau et la protection légale d’un professionnel.

La réponse honnête ? Il n’y en a pas une seule qui convient à tout le monde. Mais il y a des faits, des chiffres et des réalités du marché que vous devez connaître avant de prendre cette décision — surtout dans un marché aussi compétitif que celui de la région de Québec en 2026.

Dans cet article, l’équipe Jean-François Morin vous présente une comparaison claire et sans détour entre les deux options. Pas pour vous convaincre à tout prix — mais pour vous donner les bons outils pour choisir.


Ce que fait vraiment un courtier immobilier au Québec

Avant de comparer les options, il faut comprendre exactement ce qu’un courtier immobilier fait — et ne fait pas.

Un courtier immobilier est un professionnel titulaire d’un permis délivré par l’OACIQ, l’organisme qui encadre le courtage immobilier au Québec. Son rôle va bien au-delà de poser une pancarte et de publier une annonce sur Centris.

Concrètement, un courtier immobilier :

  • Évalue votre propriété à sa juste valeur marchande, en s’appuyant sur des données de ventes comparables dans votre secteur
  • Planifie et déploie une stratégie de mise en marché complète : photos professionnelles, vidéo, publicité numérique ciblée, diffusion sur Centris et les réseaux sociaux
  • Qualifie les acheteurs avant les visites — pour éviter les curieux et attirer les acheteurs sérieux et préapprouvés
  • Négocie en votre nom lors des offres d’achat, en défendant vos intérêts à chaque étape
  • Gère les obligations légales : déclaration du vendeur, promesse d’achat, conditions, délais — avec une responsabilité professionnelle engagée
  • Coordonne l’inspection, le notaire et la prise de possession jusqu’à la signature finale

C’est un accompagnement complet, de la mise en marché jusqu’à la remise des clés.

Courtier immobilier au Québec présentant une stratégie de vente à un propriétaire dans la région de Québec

Combien coûte un courtier immobilier au Québec en 2026 ?

C’est la question qui revient le plus souvent — et c’est normal. La commission, c’est de l’argent réel qui sort de votre poche au moment de la vente.

Au Québec, la commission d’un courtier immobilier varie généralement entre 4 % et 7 % du prix de vente, selon la propriété, le secteur et les services inclus. En pratique, le taux le plus fréquemment observé en 2026 se situe autour de 5 %.

Ce que ça représente concrètement

Prix de venteCommission à 5 %
350 000 $17 500 $
450 000 $22 500 $
550 000 $27 500 $
700 000 $35 000 $

Ces montants peuvent sembler importants — et ils le sont. Mais voici ce que beaucoup de vendeurs ignorent.

Qui paie la commission, et quand ?

La commission est prélevée automatiquement par le notaire à même le prix de vente, au moment de la transaction. Vous n’avez rien à sortir de votre poche avant que la propriété soit vendue. Si la vente ne se conclut pas, vous ne payez pas.

De plus, la commission est partagée entre le courtier vendeur et le courtier de l’acheteur. Concrètement, en payant 5 % de commission, vous offrez un service professionnel complet à votre acheteur — ce qui attire davantage d’acheteurs accompagnés par un courtier, soit la grande majorité du marché.

La commission est-elle négociable ?

Oui. Chaque courtier fixe librement son taux. Vous pouvez négocier — mais avec les bons arguments. Un courtier sera plus enclin à réduire sa commission si votre propriété est facile à vendre : secteur en demande, prix réaliste, bon état général. Plus votre propriété est simple à vendre, plus vous avez de levier.


Vendre sans courtier immobilier : ce que ça implique vraiment

La vente privée séduit par une promesse simple : économiser la commission. Mais cette économie a un coût — en temps, en compétences et en risques légaux.

Ce que vous devrez assumer seul

Si vous choisissez de vendre sans courtier immobilier, voici tout ce qui vous incombe :

  • Évaluer vous-même le prix de votre propriété — sans accès aux données de ventes comparables des courtiers
  • Financer votre mise en marché : photos, annonces sur DuProprio ou autres plateformes, publicité
  • Filtrer les acheteurs : séparer les curieux des acheteurs sérieux, vérifier leur capacité financière
  • Gérer les visites : les planifier, les animer, répondre aux questions — souvent en soirée et la fin de semaine
  • Négocier directement avec l’acheteur ou son courtier, sans filet de sécurité
  • Rédiger ou faire rédiger la promesse d’achat et gérer les conditions légales
  • Assumer les risques juridiques : une erreur dans la déclaration du vendeur peut entraîner des poursuites des années après la vente

L’accès à Centris : un avantage souvent sous-estimé

Un point que les vendeurs privés sous-estiment souvent : l’accès à Centris est réservé aux courtiers membres d’une chambre immobilière. Or, Centris est la plateforme la plus consultée au Québec pour les recherches de propriétés. Une propriété absente de Centris est une propriété invisible pour une majorité d’acheteurs actifs — notamment ceux accompagnés par un courtier.

Quand on sait que la quasi-totalité des acheteurs travaillent avec un courtier, vendre sans accès à Centris, c’est réduire significativement votre bassin d’acheteurs potentiels.


Courtier immobilier vs vente privée : le vrai tableau comparatif

CritèreAvec courtierSans courtier
Accès à Centris✅ Oui❌ Non
Évaluation du prix✅ Basée sur données réelles⚠️ Estimation personnelle
Marketing professionnel✅ Inclus❌ À votre charge
Qualification des acheteurs✅ Effectuée par le courtier❌ À votre charge
Négociation✅ Professionnel dédié❌ Vous seul
Protection légale (OACIQ)✅ Complète❌ Aucune
Fonds d’indemnisation✅ 40 000 $❌ Aucun
Commission⚠️ 4–7 % du prix✅ Frais réduits
Temps investi✅ Minimal pour le vendeur⚠️ Très important
Délai de vente✅ Généralement plus court⚠️ Variable

La protection légale : l’argument souvent oublié

C’est probablement l’avantage le moins mis en avant — et pourtant l’un des plus importants.

Quand vous vendez avec un courtier immobilier certifié par l’OACIQ, vous bénéficiez de protections concrètes qui n’existent pas en vente privée :

  • Assurance responsabilité professionnelle : si une erreur du courtier vous cause un préjudice, vous êtes couvert
  • Fonds d’indemnisation (FICI) : protection jusqu’à 40 000 $ en cas de faute grave du courtier
  • Obligation de divulgation : votre courtier doit vous informer de tout fait pertinent concernant la transaction, même si c’est en votre défaveur
  • Formulaires standardisés OACIQ : la promesse d’achat et la déclaration du vendeur sont encadrées — ce qui réduit considérablement les risques de litiges

La déclaration du vendeur, en particulier, est un document légal délicat. Une omission ou une imprécision peut vous exposer à des poursuites civiles des années après la vente. Votre courtier est formé pour vous guider et vous protéger sur ce point.


Quand la vente sans courtier immobilier peut avoir du sens

Soyons honnêtes : dans certaines situations spécifiques, vendre sans courtier peut être une option viable.

C’est potentiellement le cas si :

  • Vous avez des connaissances solides en droit immobilier et en négociation
  • Vous avez déjà un acheteur identifié dans votre entourage, prêt à acheter
  • Votre propriété est dans un secteur à très forte demande où elle se vendra facilement quel que soit le canal
  • Vous avez suffisamment de temps disponible pour gérer le processus en entier

Même dans ces situations, nous recommandons de consulter un notaire dès le début pour encadrer la transaction légalement — et d’utiliser les formulaires officiels de l’OACIQ pour la promesse d’achat.

Courtier immobilier au Québec présentant une stratégie de vente à un propriétaire dans la région de Québec

Ce que disent les chiffres du marché québécois

Les données parlent d’elles-mêmes. Au Québec, près de 80 % des vendeurs choisissent de confier leur propriété à un courtier immobilier. Ce n’est pas par obligation — c’est par choix éclairé.

Et dans la région de Québec spécifiquement, le marché reste favorable aux vendeurs bien positionnés : les propriétés bien évaluées et bien mises en marché par un courtier actif dans le secteur se vendent rapidement, souvent en moins de 30 jours.

À l’inverse, les propriétés surévaluées — une erreur fréquente en vente privée, faute de données comparables — stagnent sur le marché et finissent par se vendre en dessous de leur valeur réelle. L’économie de commission peut alors rapidement se transformer en perte nette.

Vous souhaitez voir quelles propriétés sont actuellement à vendre dans la région de Québec ? Consultez nos inscriptions pour avoir un aperçu du marché actuel.


Comment choisir le bon courtier immobilier pour votre vente

Si vous décidez de vendre avec un courtier immobilier, encore faut-il choisir le bon. Voici les critères essentiels à vérifier.

Vérifiez le permis OACIQ

Avant toute chose, consultez le registre public de l’OACIQ pour confirmer que le courtier est bien autorisé à pratiquer et qu’il n’a pas fait l’objet de décisions disciplinaires. C’est une vérification simple qui prend 30 secondes.

Évaluez sa connaissance de votre secteur

Posez-lui cette question directement : « Combien de propriétés similaires à la mienne avez-vous vendues dans ce secteur au cours des 12 derniers mois ? » Un courtier actif dans votre quartier connaît les acheteurs, les prix et les délais de vente réels.

Demandez sa stratégie de mise en marché

Un bon courtier vous présente un plan concret : comment il va évaluer votre propriété, quels outils de marketing il utilise, comment il qualifie les acheteurs et comment il gère les offres. S’il ne peut pas répondre clairement à ces questions, continuez votre recherche.

Méfiez-vous des courtiers qui sur-évaluent

Certains courtiers gonflent artificiellement le prix estimé pour décrocher le mandat — puis demandent des baisses de prix après quelques semaines sans vente. C’est une pratique connue. Un courtier honnête vous donne une évaluation réaliste dès le départ, même si elle est moins flatteuse.

Pour en savoir plus sur notre équipe et notre approche de la mise en marché, visitez notre page à propos.


Conclusion

Vendre avec un courtier immobilier au Québec, c’est choisir l’expertise, la protection et un réseau que vous ne pouvez pas reproduire seul. La commission est réelle — mais elle achète du temps, de la sécurité et souvent un meilleur prix de vente final.

Vendre sans courtier, c’est possible — mais c’est un travail à temps partiel que vous assumez entièrement, avec des risques légaux non négligeables et un accès limité aux acheteurs les plus qualifiés.

Les points à retenir :

  • La commission varie entre 4 % et 7 % — payable uniquement à la vente, prélevée par le notaire
  • 80 % des vendeurs québécois choisissent le courtier — et ce n’est pas par hasard
  • L’accès à Centris est réservé aux courtiers — un avantage de visibilité majeur
  • La protection légale offerte par l’OACIQ n’existe pas en vente privée
  • Le bon courtier se choisit sur la base de son expertise locale, pas de sa commission

Vous songez à vendre votre propriété dans la région de Québec, à Lévis ou en Mauricie ? Contactez nos courtiers pour une évaluation gratuite et sans engagement. Nous vous donnons une valeur marchande réaliste et un plan de mise en marché concret — sans pression.
Foire de questions pour courtier immobilier

Dois-je obligatoirement passer par un courtier immobilier pour vendre ma maison au Québec ?

Non, la loi ne vous y oblige pas. Cependant, vendre sans courtier signifie assumer seul l’évaluation du prix, la mise en marché, la qualification des acheteurs, la négociation et toutes les obligations légales — sans filet de sécurité. L’équipe Jean-François Morin offre une première consultation gratuite pour vous aider à évaluer si le courtage est la bonne option pour votre situation.


Combien coûte un courtier immobilier au Québec en 2026 ?

La commission varie généralement entre 4 % et 7 % du prix de vente, avec un taux moyen observé autour de 5 %. Elle est prélevée directement par le notaire au moment de la vente — vous n’avancez aucun frais avant que votre propriété soit vendue. Chez l’équipe Jean-François Morin, nous vous présentons nos honoraires clairement dès la première rencontre, sans surprise.


Qui paie le courtier immobilier — l’acheteur ou le vendeur ?

C’est le vendeur qui paie la commission totale, qui est ensuite partagée entre le courtier inscripteur et le courtier de l’acheteur. Pour l’acheteur, travailler avec un courtier est donc entièrement gratuit. C’est pourquoi faire appel à l’équipe Jean-François Morin comme acheteur ne vous coûte rien — et vous donne accès à l’ensemble des propriétés inscrites sur Centris.


Puis-je négocier la commission de mon courtier immobilier ?

Oui, la commission est librement négociable au Québec. Pour obtenir une réduction, vous devrez démontrer que votre propriété sera facile à vendre — bon état, secteur en demande, prix réaliste. Attention toutefois : un courtier qui baisse trop vite sa commission peut aussi rogner sur la qualité de sa mise en marché. Chez l’équipe Jean-François Morin, nous privilégions la transparence sur les honoraires et la valeur du service rendu.


Pourquoi est-ce que je ne peux pas publier ma propriété sur Centris sans courtier ?

Centris est une plateforme réservée aux courtiers membres d’une chambre immobilière. C’est la vitrine immobilière la plus consultée au Québec — absente de Centris, votre propriété est invisible pour la majorité des acheteurs actifs, notamment ceux accompagnés par un courtier. En faisant appel à l’équipe Jean-François Morin, votre propriété est automatiquement diffusée sur Centris, en plus de nos canaux de marketing numérique.


Quelles protections légales est-ce que j’ai en vendant avec un courtier immobilier ?

En travaillant avec un courtier certifié OACIQ, vous bénéficiez d’une assurance responsabilité professionnelle, d’un fonds d’indemnisation pouvant aller jusqu’à 40 000 $ et d’un encadrement légal complet de la transaction. Ces protections n’existent tout simplement pas en vente privée. Les courtiers de l’équipe Jean-François Morin sont tous titulaires d’un permis OACIQ valide et exercent dans le strict respect du Code de déontologie.


Quelle est la différence entre un mandat exclusif et un mandat non exclusif ?

Avec un mandat exclusif, vous confiez la vente à un seul courtier, qui s’engage pleinement dans la mise en marché de votre propriété. Avec un mandat non exclusif, vous pouvez faire appel à plusieurs courtiers ou vendre par vous-même — mais le courtier est moins motivé à investir temps et ressources. L’équipe Jean-François Morin travaille principalement en mandat exclusif, ce qui nous permet de nous impliquer à 100 % dans chaque dossier.


Est-ce qu’un courtier peut garantir le prix de vente de ma propriété ?

Non — et méfiez-vous de tout courtier qui vous le promet. Ce qu’un bon courtier garantit, c’est une évaluation réaliste basée sur des données de marché réelles, une stratégie de mise en marché sérieuse et une négociation professionnelle en votre faveur. L’équipe Jean-François Morin vous fournit une analyse comparative de marché détaillée dès le départ — pour que vous sachiez exactement à quoi vous attendre.

Propriété bien présentée avec intérieur soigné dans un marché immobilier avec peu d'inventaire — analyse de Justine Gagnon, courtière Équipe Jean-François Morin en Beauce et Chaudière-Appalaches

Justine Peu de propriété à vendre Délai 6-9 mois Les présentations des propriétés

Introduction

En ce début d’année, le marché immobilier en Beauce et Chaudière-Appalaches ne laisse pas beaucoup de place à l’improvisation. Justine Gagnon, courtière spécialisée dans ces secteurs au sein de l’Équipe Jean-François Morin, observe une réalité de terrain qui demande autant de préparation que de patience — du côté des acheteurs comme des vendeurs.

Trois éléments ressortent clairement de son analyse : peu de propriétés disponibles, des délais d’achat qui s’étirent, et des propriétés bien présentées qui tirent leur épingle du jeu.


Peu de propriétés à vendre — une pression qui ne faiblit pas

L’inventaire reste serré. C’est le constat que Justine fait en ce début d’année dans ses secteurs — et il n’est pas près de changer. Le nombre de propriétés disponibles sur le marché ne suffit pas à répondre à la demande des acheteurs actifs, ce qui maintient une pression constante sur les prix et les délais.

Ce que ça signifie pour les acheteurs

Quand peu de propriétés sont disponibles, la compétition entre acheteurs est réelle. Chaque nouvelle inscription génère rapidement de l’intérêt, les visites s’enchaînent, et les offres arrivent vite. Un acheteur qui n’est pas prêt — pas de préapprobation, pas de critères clairs, pas de courtier — risque de passer à côté des meilleures occasions.

Ce que ça signifie pour les vendeurs

Peu d’inventaire, c’est une excellente nouvelle pour les vendeurs. Moins de concurrence directe signifie plus d’acheteurs potentiels pour chaque propriété mise en marché. Les conditions sont favorables — mais une mise en marché bien préparée reste indispensable pour maximiser le résultat.


Des délais de 6 à 9 mois — la patience comme stratégie

C’est l’un des aspects du marché actuel que Justine aborde ouvertement avec ses clients acheteurs : trouver la bonne propriété dans le contexte actuel peut prendre entre six et neuf mois. Parfois plus.

Pourquoi ces délais s’allongent

Peu de propriétés disponibles, compétition accrue sur chaque inscription, offres multiples qui éliminent rapidement les acheteurs moins bien positionnés — le chemin vers la bonne propriété est plus long qu’il ne l’était dans un marché plus équilibré.

Un acheteur qui commence sa recherche en pensant conclure en quelques semaines risque de se retrouver déçu et découragé. Un acheteur qui comprend dès le départ que le processus peut s’étirer sur plusieurs mois aborde sa recherche avec une toute autre disposition — et il prend de meilleures décisions en cours de route.

La patience, un avantage concurrentiel

Dans ce marché, la patience est une force. Un acheteur qui n’est pas sous pression de temps peut se permettre d’attendre la bonne propriété, de bien analyser chaque occasion, et de faire des offres réfléchies plutôt que des offres précipitées sous l’effet de l’urgence. Justine prépare ses clients à ce réalisme dès le départ — parce que les attentes bien calibrées font partie de la stratégie.


La présentation des propriétés — ce qui fait la différence

Dans un marché où l’inventaire est limité et les acheteurs nombreux, on pourrait croire que n’importe quelle propriété se vend facilement. Et c’est vrai — dans une certaine mesure. Mais Justine observe que les propriétés bien présentées se distinguent clairement de celles qui ne l’ont pas été.

Pourquoi la présentation compte même dans un marché de vendeurs

Une propriété bien présentée génère plus de visites, attire des acheteurs mieux qualifiés, et crée les conditions pour des offres plus compétitives. Même en marché de vendeurs, la différence entre une propriété soignée et une propriété négligée se ressent dans les offres reçues — en termes de prix, de conditions et de délais.

Ce que Justine recommande à ses vendeurs

Désencombrement, nettoyage en profondeur, petites réparations visibles, photos professionnelles — ce sont les bases d’une présentation réussie. Dans certains cas, des ajustements plus importants peuvent être envisagés si le retour sur investissement est clairement favorable.

L’objectif est simple : mettre toutes les chances de son côté pour que les acheteurs qui visitent repartent avec une impression positive — et l’envie de faire une offre.


Ce que ça signifie concrètement pour vous

Si vous êtes acheteur

Préparez-vous à un processus qui peut prendre plusieurs mois. Obtenez votre préapprobation hypothécaire maintenant, définissez vos critères avec votre courtier, et abordez chaque visite avec sérieux. La bonne propriété existe — mais elle demande de la persévérance et une bonne préparation pour la saisir quand elle se présente.

Si vous êtes vendeur

Les conditions du marché sont favorables — mais ne vous reposez pas uniquement sur ça. Une propriété bien présentée dans un marché avec peu d’inventaire, c’est la combinaison gagnante pour vendre vite et au meilleur prix.

Vous planifiez votre premier achat en Beauce ou Chaudière-Appalaches ?

Justine accompagne les premiers acheteurs avec une approche pédagogique et bienveillante — pour que chaque décision soit prise avec confiance. Contactez l’Équipe Jean-François Morin pour planifier votre première rencontre.

À propos du courtier: Justine Gagnon est courtière immobilière agréée au sein de l’Équipe Jean-François Morin, spécialisée dans les secteurs de la Beauce et de Chaudière-Appalaches. Pour toute question sur l’achat d’une copropriété dans la région, contactez-la directement via jeanfrancoismorin.ca.

comment choisir un courtier immobilier

Comment choisir son courtier immobilier au Québec : le guide honnête 2026

Introduction

Vous cherchez comment choisir son courtier immobilier au Québec — et vous vous rendez compte qu’il y en a des milliers. Plus de 17 000 courtiers immobiliers détiennent un permis actif dans la province. C’est autant de promesses, de pancartes et de cartes de visite.

Pourtant, la réalité est simple : un bon courtier, ça change tout. Un mauvais choix peut vous coûter des dizaines de milliers de dollars, des semaines de stress ou une vente ratée. La bonne décision, elle, peut vous faire économiser du temps, de l’argent et vous éviter bien des maux de tête.

Dans ce guide, l’équipe Jean-François Morin vous donne les vrais critères pour évaluer un courtier — sans langue de bois, sans autopromotion forcée. Parce qu’un choix éclairé au départ, c’est la meilleure protection pour votre projet immobilier.


Comment choisir son courtier immobilier : les 6 critères essentiels

1. La connaissance du marché local — le critère n°1

Un courtier immobilier compétent ne connaît pas « le marché au Québec » de façon générale. Il connaît votre secteur précis : les prix médians de votre quartier, les délais de vente moyens, les types d’acheteurs actifs et les tendances des 6 derniers mois.

Posez cette question directement lors de votre première rencontre :

« Quel est le délai de vente moyen et le ratio prix vendu / prix demandé dans mon quartier en ce moment ? »

Un excellent courtier répond sans hésiter et explique les nuances. Un courtier ordinaire vous donne une réponse vague ou provinciale. Cette question seule vous dira beaucoup.

2. L’expérience — mais la bonne

L’expérience ne se mesure pas uniquement en années. Elle se mesure en transactions comparables à la vôtre : même type de propriété, même secteur géographique, même tranche de prix.

Demandez combien de propriétés similaires à la vôtre le courtier a vendues — ou aidé à acheter — dans votre secteur au cours des 12 derniers mois. Un courtier très actif dans votre quartier vaut souvent bien plus qu’un courtier généraliste avec 20 ans de carrière.

3. La vérification du permis OACIQ — non négociable

Avant même de rencontrer un courtier, prenez 30 secondes pour vérifier son permis sur le registre public de l’OACIQ. Cela vous permet de confirmer :

  • qu’il est bien autorisé à pratiquer au Québec
  • son champ de pratique (résidentiel, commercial ou les deux)
  • qu’il n’a pas fait l’objet de décisions disciplinaires

C’est une vérification simple, gratuite et essentielle. Ne la sautez pas.

4. La transparence et la qualité du service

Un bon courtier vous explique clairement sa stratégie dès le départ — que ce soit pour acheter ou pour vendre. Il ne vous promet pas la lune. Il vous donne des données, des chiffres et un plan concret.

Méfiez-vous des signaux d’alarme suivants :

  • Il n’envoie jamais de nouvelles propriétés correspondant à vos critères
  • Il ne retourne pas les appels dans la journée
  • Il donne des prix sans les justifier par des données comparables
  • Il travaille sur un trop grand nombre de mandats en même temps

Un courtier à bas prix ou à commission réduite travaille souvent au volume. Résultat : moins d’attention, moins d’énergie et un service qui en souffre. Comme dans n’importe quel domaine, le moins cher n’est pas toujours le meilleur choix.

5. La relation de confiance — souvent sous-estimée

La relation avec un courtier immobilier doit être basée sur la confiance, selon l’APCIQ. C’est un partenariat qui peut durer plusieurs mois, avec des moments de stress, de négociation et de décisions importantes.

Posez-vous ces questions après votre première rencontre :

  • Est-ce que cette personne m’écoute vraiment ?
  • Est-ce qu’elle défend mes intérêts ou ceux du vendeur ?
  • Est-ce que je me sentirais à l’aise d’appeler à 18 h si une offre se présente ?

Si la réponse est non à l’une de ces questions, continuez à chercher.

6. Le réseau professionnel et les outils de mise en marché

Un courtier bien connecté a accès à des inscriptions avant qu’elles soient publiées sur Centris. Il connaît les inspecteurs, les notaires et les courtiers hypothécaires fiables de votre secteur. Ce réseau a une valeur concrète dans une transaction.

Pour les vendeurs en particulier, demandez quels outils de mise en marché le courtier utilise :

  • Photos professionnelles et vidéo
  • Visites virtuelles 3D
  • Publicité sur les réseaux sociaux et Google
  • Stratégie de prix dynamique

Un courtier qui se contente de Centris et d’une pancarte en 2026, c’est insuffisant.


Courtier acheteur vs courtier vendeur : qui représente qui ?

C’est l’une des questions les moins bien comprises par les consommateurs québécois — et pourtant, c’est fondamental.

Le courtier de l’acheteur

Quand vous achetez une propriété, vous pouvez faire signer une entente de représentation avec un courtier qui défend exclusivement vos intérêts. Il vous accompagne dans la recherche, évalue les propriétés avec vous, rédige et négocie votre offre d’achat.

Bonne nouvelle : en tant qu’acheteur, vous ne payez généralement pas votre courtier directement. Sa rémunération est habituellement versée par le vendeur, via la commission partagée entre les deux courtiers.

Le courtier du vendeur

Le courtier inscripteur représente le vendeur. Son mandat est de vendre votre propriété au meilleur prix, dans les meilleurs délais. Il n’est pas neutre — il défend son client, le vendeur.

La double représentation

Il arrive qu’un même courtier représente à la fois l’acheteur et le vendeur dans une même transaction. Cette situation est légale au Québec mais encadrée. Si elle se présente, votre courtier doit vous en informer clairement et agir avec toute la transparence requise.

Pour en savoir plus sur les propriétés à vendre dans la région de Québec et être accompagné par un courtier qui représente uniquement vos intérêts, consultez nos listings disponibles.


Mandat exclusif ou non exclusif : quelle différence ?

Quand vous vendez une propriété, vous signerez un contrat de courtage avec votre courtier. Il existe deux formes principales.

Le mandat exclusif

Vous confiez la vente à un seul courtier. En contrepartie, il sait qu’il sera rémunéré si la transaction se conclut — ce qui le motive à investir davantage dans la mise en marché de votre propriété. C’est le type de mandat le plus courant et le plus recommandé.

Le mandat non exclusif

Vous pouvez faire appel à plusieurs courtiers en même temps, ou même vendre par vous-même. En théorie, c’est plus de flexibilité. En pratique, un courtier est moins motivé à investir temps et argent dans un mandat qu’il pourrait perdre à tout moment.

⚠️ Important : Même si vous résiliez votre contrat de courtage, si vous concluez une vente dans les 6 mois suivant la fin du contrat avec une personne présentée par votre courtier, il conserve le droit à une rétribution.


Les questions à poser lors de votre première rencontre

Choisir son courtier immobilier, c’est un peu comme engager un professionnel. Prenez le temps de poser les bonnes questions.

Pour un achat :

  • Combien de propriétés comme celle que je cherche avez-vous trouvées dans ce secteur au cours des 12 derniers mois ?
  • Comment me prévenez-vous quand une nouvelle propriété correspond à mes critères ?
  • Comment négociez-vous une offre dans un marché compétitif ?

Pour une vente :

  • Quel prix de mise en marché recommandez-vous, et sur quelle base ?
  • Quelle est votre stratégie de marketing pour ma propriété ?
  • Quel est votre taux de vente au prix demandé dans mon secteur ?
  • Combien de mandats actifs gérez-vous en ce moment ?

Un courtier qui répond avec précision et données à l’appui mérite votre attention. Un courtier qui répond par des généralités mérite vos remerciements — et votre sortie.

comment choisir un courtier immobilier


Pourquoi choisir une équipe de courtiers plutôt qu’un courtier solo ?

De plus en plus d’acheteurs et de vendeurs dans la région de Québec font confiance à des équipes de courtiers spécialisés plutôt qu’à des agents indépendants. Les avantages sont concrets :

  • Disponibilité accrue : quelqu’un est toujours disponible pour répondre, même en soirée ou la fin de semaine
  • Spécialisation par secteur : chaque courtier connaît son territoire à fond
  • Complémentarité des expertises : achat, vente, investissement, financement — l’équipe couvre tout
  • Continuité du service : si votre courtier est absent, quelqu’un de l’équipe prend le relais

C’est exactement ce que propose l’équipe Jean-François Morin — une équipe de courtiers actifs dans la région de Québec, Lévis, la Chaudière-Appalaches et la Mauricie, avec une connaissance approfondie de chaque secteur.


Conclusion

Choisir son courtier immobilier au Québec, ce n’est pas une décision à prendre à la légère — ni à prendre uniquement sur la base de la commission la plus basse. Les vrais critères, ce sont l’expertise locale, la transparence, la qualité du service et la relation de confiance.

Les points à retenir :

  • Vérifiez toujours le permis OACIQ avant de signer quoi que ce soit
  • Posez des questions précises sur votre secteur dès la première rencontre
  • Choisissez un courtier qui connaît votre type de propriété et votre quartier
  • Méfiez-vous des courtiers à rabais qui sacrifient le service pour le volume
  • Signez un mandat exclusif pour obtenir le meilleur engagement de votre courtier

Vous cherchez un courtier immobilier dans la région de Québec, à Lévis ou en Mauricie ? Contactez nos courtiers pour une première rencontre sans frais et sans engagement. Pour en savoir plus sur notre équipe et notre approche, visitez notre page à propos.
 

Foire aux questions — Comment choisir son courtier immobilier au Québec

Non. En tant qu’acheteur, vous ne payez généralement pas votre courtier directement. Sa rémunération est versée par le vendeur, via la commission partagée entre les deux courtiers au moment de la vente. Vous bénéficiez donc d’un accompagnement professionnel complet, sans frais supplémentaires.

Rendez-vous sur le registre public de l’OACIQ à registre.oaciq.com. En entrant le nom du courtier ou son numéro de permis, vous pouvez confirmer en 30 secondes qu’il est autorisé à pratiquer, connaître son champ de pratique et vérifier s’il a fait l’objet de décisions disciplinaires.

Le courtier de l’acheteur défend exclusivement vos intérêts dans votre recherche et vos négociations. Le courtier inscripteur, lui, représente le vendeur et cherche à obtenir le meilleur prix pour son client. Les deux peuvent parfois être le même courtier — c’est ce qu’on appelle la double représentation, une situation légale mais encadrée au Québec.

Une équipe offre généralement une disponibilité accrue, une spécialisation par secteur et une continuité de service. Si votre courtier est absent, quelqu’un prend le relais sans que votre dossier soit mis sur pause. Pour un marché aussi compétitif que celui de la région de Québec, c’est un avantage concret.

La durée est négociable entre vous et le courtier, mais elle est habituellement de 3 à 6 mois pour un mandat de vente. Sachez que même si vous résiliez le contrat avant terme, si une vente se conclut dans les 6 mois suivant la fin du mandat avec une personne présentée par votre courtier, il conserve son droit à une rétribution.

Oui — le Code civil du Québec vous permet de résilier unilatéralement un contrat de courtage. Vous devrez toutefois payer pour les produits et services déjà fournis. Avant de signer, lisez bien les conditions de résiliation inscrites à votre contrat.

Demandez-lui quel est le délai de vente moyen dans votre secteur, combien de transactions similaires à la vôtre il a réalisées dans les 12 derniers mois, et quelle est sa stratégie concrète pour votre situation — achat ou vente. Un bon courtier répond avec des données précises, pas des généralités.

Pas nécessairement. Un courtier à rabais travaille souvent au volume — il multiplie les mandats pour compenser la commission plus basse, au détriment du temps et de l’attention accordés à chaque client. Le vrai critère, c’est la valeur que le courtier vous apporte, pas uniquement le coût de ses services.

Acheteur signant une promesse d'achat incluant une clause d'inspection préachat au Québec

L’inspection préachat d’une maison au Québec : tout ce que vous devez savoir avant de signer

Introduction

Vous avez trouvé la maison parfaite. L’offre d’achat est prête. Et là, quelqu’un vous demande : « Tu fais faire une inspection ? ». L’inspection préachat est l’une des étapes les plus importantes du processus d’achat immobilier — et pourtant, c’est souvent celle qu’on comprend le moins bien. Est-elle obligatoire ? Combien ça coûte ? Que se passe-t-il si l’inspecteur trouve des problèmes ?

Dans la région de Québec comme partout en province, l’équipe Jean-François Morin accompagne des centaines d’acheteurs chaque année. Et sans exception, notre conseil est toujours le même : ne signez jamais un acte d’achat sans avoir fait inspecter la propriété.

Voici tout ce que vous devez savoir sur l’inspection préachat au Québec en 2026 — prix, processus, obligations légales et quoi faire si le rapport révèle des problèmes.


L’inspection préachat, c’est quoi exactement ?

L’inspection préachat est un examen visuel complet de l’état physique d’une propriété, réalisé par un inspecteur en bâtiment certifié, avant la finalisation de l’achat. L’objectif est simple : vous donner un portrait objectif et complet de la propriété que vous vous apprêtez à acheter.

Concrètement, l’inspecteur passe en revue tous les systèmes et composantes accessibles du bâtiment :

  • Structure et fondations : fissures, affaissement, infiltrations
  • Toiture : état des matériaux, solins, ventilation
  • Revêtement extérieur : siding, fenêtres, portes, calfeutrage
  • Plomberie : tuyauterie, chauffe-eau, robinetterie
  • Électricité : panneau, câblage, prises, conformité
  • Chauffage et ventilation : fournaise, thermopompe, VMC
  • Sous-sol et vide sanitaire : humidité, moisissures, isolation
  • Terrain et drainage : pente, puisard, état du terrain

L’inspection est strictement visuelle. Aucun mur n’est ouvert, aucun meuble déplacé. Ce que l’inspecteur ne peut pas voir, il ne peut pas le signaler — c’est important de le comprendre avant de lire le rapport.

Des tests spécialisés en complément

Selon l’âge et le type de propriété, certains tests additionnels peuvent être recommandés :

  • Test d’amiante : fortement conseillé pour toute maison construite avant 1980
  • Détection de radon : recommandée selon le secteur géographique — le radon est un gaz radioactif présent dans certains sols québécois
  • Analyse de moisissures : si des signes d’humidité ou de condensation sont visibles

Ces tests sont facturés séparément par l’inspecteur ou un spécialiste externe.

Évaluation du coût d'une inspection préachat de maison au Québec avec calculatrice et plans


L’inspection préachat est-elle obligatoire au Québec ?

Non — légalement, elle n’est pas obligatoire. Mais tous les professionnels de l’immobilier sont unanimes pour la recommander fortement, et voici pourquoi.

La loi québécoise impose à l’acheteur une obligation de prudence : vous devez détecter les problèmes apparents de la propriété avant l’achat. Si vous n’avez pas de connaissances en construction, la seule façon réaliste de respecter cette obligation, c’est de faire appel à un inspecteur professionnel.

De plus, l’OACIQ — l’organisme qui encadre les courtiers immobiliers au Québec — oblige légalement votre courtier à vous conseiller de faire inspecter la propriété avant d’acheter. Ce n’est pas une suggestion : c’est une obligation réglementaire inscrite à l’article 81 du Règlement sur les conditions d’exercice.

💡 Le formulaire de promesse d’achat de l’OACIQ inclut d’ailleurs cet avertissement à la clause 8 : « Une promesse d’achat sans clause d’inspection n’est appropriée que dans des circonstances particulières, par exemple lorsqu’on prévoit remplacer l’immeuble ou y apporter des rénovations majeures. »

Acheter sans inspection, c’est acheter une propriété de plusieurs centaines de milliers de dollars sans en connaître l’état réel. Le risque est entièrement le vôtre.


Combien coûte une inspection préachat au Québec en 2026 ?

Le prix varie selon le type de propriété, l’âge du bâtiment, le secteur géographique et l’expérience de l’inspecteur. Voici les fourchettes de prix généralement observées en 2026 :

Type de propriétéFourchette de prix
Condo / petite propriété410 $ – 515 $
Maison unifamiliale670 $ – 825 $
Maison ancienne ou complexe825 $ – 950 $+
Duplex / triplex700 $ – 1 000 $+

Ces prix s’entendent avant taxes. Des frais supplémentaires s’ajoutent si vous demandez des tests spécialisés (amiante, radon, moisissures).

Une dépense ou un investissement ?

Posez-vous la question autrement : êtes-vous prêt à acheter une propriété à 400 000 $ sans savoir si la toiture doit être refaite à 15 000 $, si la fournaise est en fin de vie ou si des infiltrations d’eau menacent les fondations ?

L’inspection préachat est l’un des meilleurs investissements de votre processus d’achat. Elle peut vous faire économiser des dizaines de milliers de dollars — ou simplement vous donner la tranquillité d’esprit de savoir que vous achetez en connaissance de cause.


Comment choisir un bon inspecteur en bâtiment au Québec ?

Depuis le 1er octobre 2024, la Régie du bâtiment du Québec (RBQ) a mis en place un nouveau cadre de certification pour les inspecteurs en bâtiment. Ce certificat deviendra obligatoire pour tous les inspecteurs en octobre 2027, mais vous pouvez dès maintenant vérifier si votre inspecteur est certifié via le registre officiel de la RBQ.

Les critères à vérifier

Quand vous choisissez un inspecteur, assurez-vous qu’il :

  • Détient ou est en voie d’obtenir le certificat RBQ
  • Est membre d’une association reconnue par l’OACIQ : AIBQ, ATIB ou APCHQ
  • Possède une assurance responsabilité civile et une assurance contre les erreurs et omissions
  • Travaille selon la norme BNQ 3009-500 — la norme officielle de pratique pour l’inspection immobilière au Québec
  • Vous remet un rapport écrit complet après l’inspection

Ce que votre courtier EJFM peut faire

Votre courtier peut vous fournir une liste de plusieurs inspecteurs de confiance opérant dans votre secteur. C’est une pratique courante et encadrée — votre courtier ne peut pas payer l’inspecteur à votre place, mais il peut vous orienter vers des professionnels fiables qu’il connaît et avec qui il a travaillé.

Si vous cherchez des propriétés à vendre dans la région de Québec et que vous avez besoin de recommandations d’inspecteurs selon le secteur ciblé, nos courtiers sont là pour vous aider.


Couple d'acheteurs en visite de propriété accompagné d'un courtier immobilier au Québec

Comment se déroule concrètement une inspection préachat ?

1. Inscrire la clause d’inspection dans la promesse d’achat

Avant même que l’inspection puisse avoir lieu, elle doit être prévue dans votre promesse d’achat. La clause 8 du formulaire OACIQ prévoit cette condition. Vous devez y inscrire un délai — idéalement 7 à 10 jours — pour avoir le temps de planifier l’inspection, recevoir le rapport et en prendre connaissance.

2. Planifier l’inspection rapidement

Dès que votre offre d’achat est acceptée, planifiez l’inspection sans tarder. Dans un marché où les délais sont serrés, les bons inspecteurs sont parfois pris plusieurs jours à l’avance.

3. Être présent lors de l’inspection

Idéalement, soyez sur place le jour de l’inspection. Vous pourrez observer le travail de l’inspecteur, poser des questions en temps réel et mieux comprendre le rapport par la suite. Votre courtier devrait également être présent — ou du moins disponible.

4. Lire le rapport attentivement

L’inspecteur vous remet un rapport écrit complet. Prenez le temps de le lire en entier, de poser des questions et de bien comprendre chaque point soulevé. Si quelque chose vous préoccupe, demandez des précisions avant de prendre votre décision.

5. Aviser le vendeur dans les délais

Une fois le rapport en main, vous avez jusqu’à l’expiration du délai inscrit dans votre clause pour aviser le vendeur — et ce, avant 20 h le jour de l’échéance. Passé ce délai, la condition est automatiquement levée.


Que faire si le rapport d’inspection révèle des problèmes ?

C’est souvent là que les acheteurs se sentent perdus. Voici les trois options qui s’offrent à vous.

Option 1 — Problèmes mineurs : continuer l’achat

Si le rapport ne révèle que des défauts mineurs — une gouttière à remplacer, un joint de calfeutrage à refaire, une poignée de porte défectueuse — vous pouvez aller de l’avant en toute connaissance de cause. Le rapport devient alors un guide d’entretien pour planifier les travaux dans les premiers mois suivant votre achat.

Option 2 — Problèmes importants : négocier

Si l’inspection révèle des problèmes significatifs — toiture en fin de vie, fondations fissuréees, système électrique non conforme — vous avez un levier de négociation concret. Votre courtier peut vous aider à :

  • Demander une réduction de prix pour couvrir les travaux correctifs
  • Exiger que le vendeur fasse effectuer les réparations avant la vente
  • Négocier un crédit sur le prix de vente

C’est exactement pour ça qu’un bon courtier est indispensable. L’équipe Jean-François Morin négocie en votre faveur, avec les données du rapport comme appui.

Option 3 — Problèmes majeurs : retirer votre offre

Si le rapport révèle des facteurs suffisamment graves — vices structurels importants, contamination, problèmes de fondations sévères — vous avez le droit d’annuler votre promesse d’achat, sans pénalité, à condition d’agir dans les délais prévus à votre clause.

Pour annuler, vous devez aviser le vendeur par écrit, accompagné d’une copie du rapport d’inspection. C’est la réception de cet avis par le vendeur qui annule officiellement la promesse d’achat.

Plans de maison et maquette représentant le processus d'inspection préachat immobilier au Québec

Inspection préachat vs inspection prévente : quelle différence ?

On parle souvent d’inspection dans le contexte de l’achat — mais les vendeurs peuvent aussi en bénéficier.

L’inspection prévente est réalisée par le vendeur avant de mettre la propriété sur le marché. Elle permet de :

  • Connaître l’état réel de la propriété avant de fixer le prix
  • Anticiper les questions et objections des acheteurs
  • Effectuer des réparations ciblées pour maximiser la valeur de vente
  • Fournir un rapport aux acheteurs pour accélérer les transactions

Si vous songez à vendre votre maison dans la région de Québec, une inspection prévente peut faire la différence entre une vente rapide et fluide, et un processus de négociation long et conflictuel. Contactez nos courtiers pour discuter de votre projet de mise en marché.


Conclusion

L’inspection préachat n’est pas une formalité. C’est une étape de protection — pour votre argent, votre famille et votre tranquillité d’esprit. Que vous achetiez un bungalow à Beauport, une maison unifamiliale à Lévis ou une propriété à Trois-Rivières, le principe est le même : ne signez jamais un acte de vente sans avoir une image claire de l’état réel de la propriété.

Les points à retenir :

  • L’inspection préachat n’est pas obligatoire légalement, mais votre courtier est tenu de vous la recommander
  • En 2026, le prix se situe entre 670 $ et 950 $ pour une maison unifamiliale
  • Choisissez un inspecteur certifié RBQ ou membre de l’AIBQ, l’ATIB ou l’APCHQ
  • Inscrivez 7 à 10 jours dans votre clause d’inspection
  • En cas de problèmes, vous avez trois options : continuer, négocier ou retirer votre offre

Vous avez un projet d’achat dans la région de Québec ou en Mauricie ? L’équipe Jean-François Morin vous accompagne à chaque étape — de la recherche de propriété à la signature chez le notaire, en passant par le choix de votre inspecteur. Contactez nos courtiers pour une première consultation sans frais. Pour en savoir plus sur notre équipe et notre approche, visitez notre page à propos.

Maison à vendre à Trois-Rivières – vue sur le fleuve Saint-Laurent et la ville

Maison à vendre à Trois-Rivières : tout ce que vous devez savoir avant d’acheter en 2026

Introduction

Vous cherchez une maison à vendre à Trois-Rivières ? Vous n’êtes pas seul. Cette ville de la Mauricie s’est transformée en l’un des marchés immobiliers les plus dynamiques du Québec — et pour de bonnes raisons. Située à mi-chemin entre Montréal et Québec, elle offre une qualité de vie remarquable, des quartiers diversifiés et des prix encore compétitifs par rapport aux grands centres urbains.

Mais le marché a changé. Entre 2021 et 2025, le prix moyen des propriétés dans la région métropolitaine de Trois-Rivières a bondi d’environ 70 % — soit presque trois fois plus vite que dans la grande région de Montréal. Pour les acheteurs, cela signifie une chose : il faut être bien préparé, bien conseillé et prêt à agir rapidement.

Que vous cherchiez une maison unifamiliale dans un quartier familial, un bungalow avec grand terrain ou votre première propriété, cet article vous donne toutes les clés pour naviguer le marché avec confiance — secteurs, prix, tendances et conseils pratiques inclus.


Maison à vendre à Trois-Rivières : état du marché en 2026

Un marché qui favorise les vendeurs — mais reste accessible

Le marché immobilier de Trois-Rivières se caractérise par une demande soutenue et une offre limitée. Le nombre de propriétés disponibles demeure 39 % inférieur à la moyenne historique, ce qui maintient un avantage clair pour les vendeurs.

Résultat concret : les propriétés se vendent vite. Le délai moyen pour vendre une maison unifamiliale à Trois-Rivières est de 26 jours, et de 28 jours pour une copropriété. Si vous repérez une propriété qui vous intéresse, il ne faut pas tarder.

Les prix en chiffres — données officielles Q3 2025

Voici les prix médians selon les données de la CIEMCQ et de l’APCIQ pour le troisième trimestre 2025 :

  • Maison unifamiliale : 365 000 $ (+6 % sur un an)
  • Copropriété : 302 500 $ (+14 % sur un an)
  • Plex (2 à 5 logements) : 421 500 $ (+24 % sur un an)

Malgré ces hausses, Trois-Rivières reste significativement plus abordable que Québec ou Montréal — un argument solide pour les acheteurs qui souhaitent en avoir plus pour leur argent.

La croissance en périphérie à surveiller

La progression des ventes provient en grande partie de la périphérie de Trois-Rivières, où les transactions ont augmenté de 65 % au troisième trimestre 2025. Les secteurs comme Pointe-du-Lac et Sainte-Marthe-du-Cap enregistrent un intérêt croissant de la part des familles et des télétravailleurs.

Quartier résidentiel familial à Trois-Rivières-Ouest – maison à vendre


Les meilleurs quartiers pour acheter une maison à Trois-Rivières

Parmi les maisons à vendre à Trois-Rivières, l’offre varie beaucoup d’un secteur à l’autre. Chaque quartier a sa personnalité, ses avantages et ses types de propriétés. Voici un portrait des secteurs les plus recherchés.

Trois-Rivières-Ouest — le choix des familles

Réputé pour ses parcs, ses écoles de qualité et sa proximité aux services, Trois-Rivières-Ouest est l’un des secteurs les plus prisés par les familles. Les maisons unifamiliales y dominent, dans un environnement résidentiel tranquille avec un accès facile au centre-ville et aux rives du fleuve Saint-Laurent.

Saint-Louis-de-France — ambiance conviviale et espaces verts

Saint-Louis-de-France est le secteur idéal pour ceux qui cherchent un milieu de vie à échelle humaine, avec des rues arborées, des écoles et des espaces verts à portée de main. Il attire autant les jeunes familles que les professionnels en télétravail.

Pointe-du-Lac — grands terrains et vue sur le fleuve

Ce quartier historique situé près du fleuve Saint-Laurent offre de grands terrains et plusieurs nouveaux développements. C’est un secteur idéal pour acheter avant qu’il se densifie davantage. On y trouve des propriétés allant des maisons familiales classiques aux demeures de prestige en bord de l’eau.

Cap-de-la-Madeleine — tranquillité et proximité

Le Cap offre un excellent équilibre : rues résidentielles calmes, accès rapide au centre-ville et à la nature, avec une bonne variété de maisons unifamiliales et de maisons de ville modernes. Un secteur particulièrement apprécié des familles et des premiers acheteurs.

Sainte-Marthe-du-Cap — espace et quiétude

Pour ceux qui rêvent d’espace et de nature à deux pas de la ville, Sainte-Marthe-du-Cap est encore très peu densifié et offre une ambiance campagnarde rare à si courte distance des services. On y trouve une grande variété de propriétés, des maisons mobiles aux grandes demeures luxueuses.

Vieux-Trois-Rivières — histoire et culture

Le cœur patrimonial de la ville attire les amateurs de culture, d’architecture et de vie de quartier animée. On y trouve surtout des condos et des propriétés de caractère, idéaux pour les professionnels ou les investisseurs.


Quel type de maison à vendre à Trois-Rivières correspond à votre profil ?

L’aménagement urbain de Trois-Rivières fait en sorte que la majorité des propriétés inscrites à la vente sont des maisons unifamiliales. Toutefois, comme dans la plupart des centres urbains québécois, on trouve de plus en plus de développements de copropriétés, et les multiplex sont également prisés dans les secteurs centraux.

Voici un aperçu rapide des options selon votre situation :

  • Maison unifamiliale / bungalow → Idéal pour les familles cherchant un terrain, de l’espace et un secteur résidentiel calme
  • Copropriété / condo → Parfait pour les jeunes professionnels, les retraités ou les premiers acheteurs — très présents dans le Vieux-Trois-Rivières et près de l’UQTR
  • Plex (duplex/triplex) → Excellent pour les investisseurs ou les propriétaires-occupants souhaitant un revenu locatif — la forte demande locative générée par l’UQTR soutient les rendements dans les secteurs centraux
  • Propriété riveraine → Rare et très convoitée, notamment à Pointe-du-Lac — sa valeur est soutenue par la rareté structurelle de l’offre

Quartier résidentiel familial à Trois-Rivières-Ouest – maison à vendre


Acheter une maison à Trois-Rivières : les étapes clés

Que vous en soyez à votre première propriété ou à votre troisième, voici les étapes incontournables pour réussir votre achat sur ce marché compétitif.

1. Établissez votre budget et obtenez une préapprobation

Avant de visiter quoi que ce soit, consultez votre institution financière ou un courtier hypothécaire. La SCHL peut vous aider si votre mise de fonds est inférieure à 20 %. N’oubliez pas d’intégrer les coûts annexes : taxe de bienvenue, frais de notaire, inspection préachat.

Si c’est votre première propriété, vérifiez votre admissibilité au RAP et au CELIAPP — deux programmes qui peuvent vous permettre de bonifier votre mise de fonds de façon significative.

2. Définissez votre secteur et vos critères

Utilisez le portrait des quartiers ci-dessus pour cibler les secteurs qui correspondent à votre mode de vie. Famille avec enfants, professionnel en télétravail, investisseur ou retraité — chaque profil a son secteur à Trois-Rivières.

3. Travaillez avec un courtier immobilier accrédité

Sur un marché où les maisons se vendent en 26 jours en moyenne, un courtier immobilier vous accompagne à chaque étape — de la recherche à la signature — avec une connaissance approfondie du marché local. C’est lui qui vous avertira en premier des nouvelles inscriptions et qui négociera en votre nom.

L’équipe Jean-François Morin est active à Trois-Rivières et dans la région de la Mauricie. Nos courtiers connaissent le marché local et sont disponibles pour vous accompagner de la recherche à la signature.

4. Visitez, inspectez, et faites une offre solide

Avec des inventaires serrés, il faut agir vite — mais jamais à la légère. Faites toujours réaliser une inspection préachat par un professionnel certifié. Une bonne inspection peut vous éviter des surprises coûteuses et vous donner un levier de négociation. Consultez également les ressources de l’OACIQ pour comprendre vos droits lors d’une offre d’achat.

5. Passez chez le notaire

Au Québec, la signature de l’acte d’achat se fait obligatoirement devant notaire. C’est lui qui officialise le transfert de propriété et qui inscrit votre titre au Registre foncier du Québec. Prévoyez les frais en conséquence.


Pourquoi Trois-Rivières attire de plus en plus d’acheteurs ?

Que vous cherchiez une maison à vendre à Trois-Rivières pour vous y installer ou pour investir, les atouts de la ville parlent d’eux-mêmes. Au-delà des chiffres, Trois-Rivières offre un cadre de vie authentique qui séduit autant les familles que les professionnels et les retraités :

  • Position stratégique : à environ 1h30 de Montréal et de Québec par l’autoroute 40
  • Prix compétitifs : abordables comparativement aux deux grandes métropoles, malgré une forte hausse depuis 2021
  • Nature accessible : parcs nationaux de la Mauricie, fleuve Saint-Laurent, activités de plein air à portée de main
  • Vie culturelle : Festivoix, Grand Prix de Trois-Rivières, Festival international de la poésie, amphithéâtre Cogeco
  • Croissance économique : secteurs technologique, industriel et universitaire en plein développement

La croissance des prix a été particulièrement prononcée à Trois-Rivières, où la rareté de l’offre est encore plus aiguë qu’ailleurs dans la province. Pour les acheteurs qui hésitent encore, attendre pourrait coûter cher.

Maison unifamiliale à vendre à Trois-Rivières – marché immobilier 2026


Conclusion

Trouver une maison à vendre à Trois-Rivières en 2026, c’est investir dans une ville en plein essor — avec des quartiers diversifiés, un marché actif et des prix qui, bien qu’en hausse, restent accessibles. Mais c’est aussi un marché qui ne pardonne pas l’improvisation : l’inventaire est bas, les délais de vente sont courts et la compétition entre acheteurs est réelle.

Les points à retenir :

  • Le prix médian d’une unifamiliale est de 365 000 $ — en hausse de 6 % en un an
  • Les maisons se vendent en moyenne en 26 jours — la préparation est essentielle
  • Les secteurs Trois-Rivières-Ouest, Pointe-du-Lac et Saint-Louis-de-France sont les plus recherchés
  • Travailler avec un courtier accrédité est le meilleur moyen de ne pas rater les bonnes opportunités

Si vous cherchez une maison à vendre à Trois-Rivières et souhaitez être accompagné par des professionnels qui connaissent le marché local, l’équipe Jean-François Morin est là pour vous. Consultez nos propriétés à vendre à Québec et en Mauricie, ou contactez nos courtiers directement — la première consultation est sans frais et sans engagement. Pour en savoir plus sur notre équipe et notre façon de travailler, visitez notre page à propos.
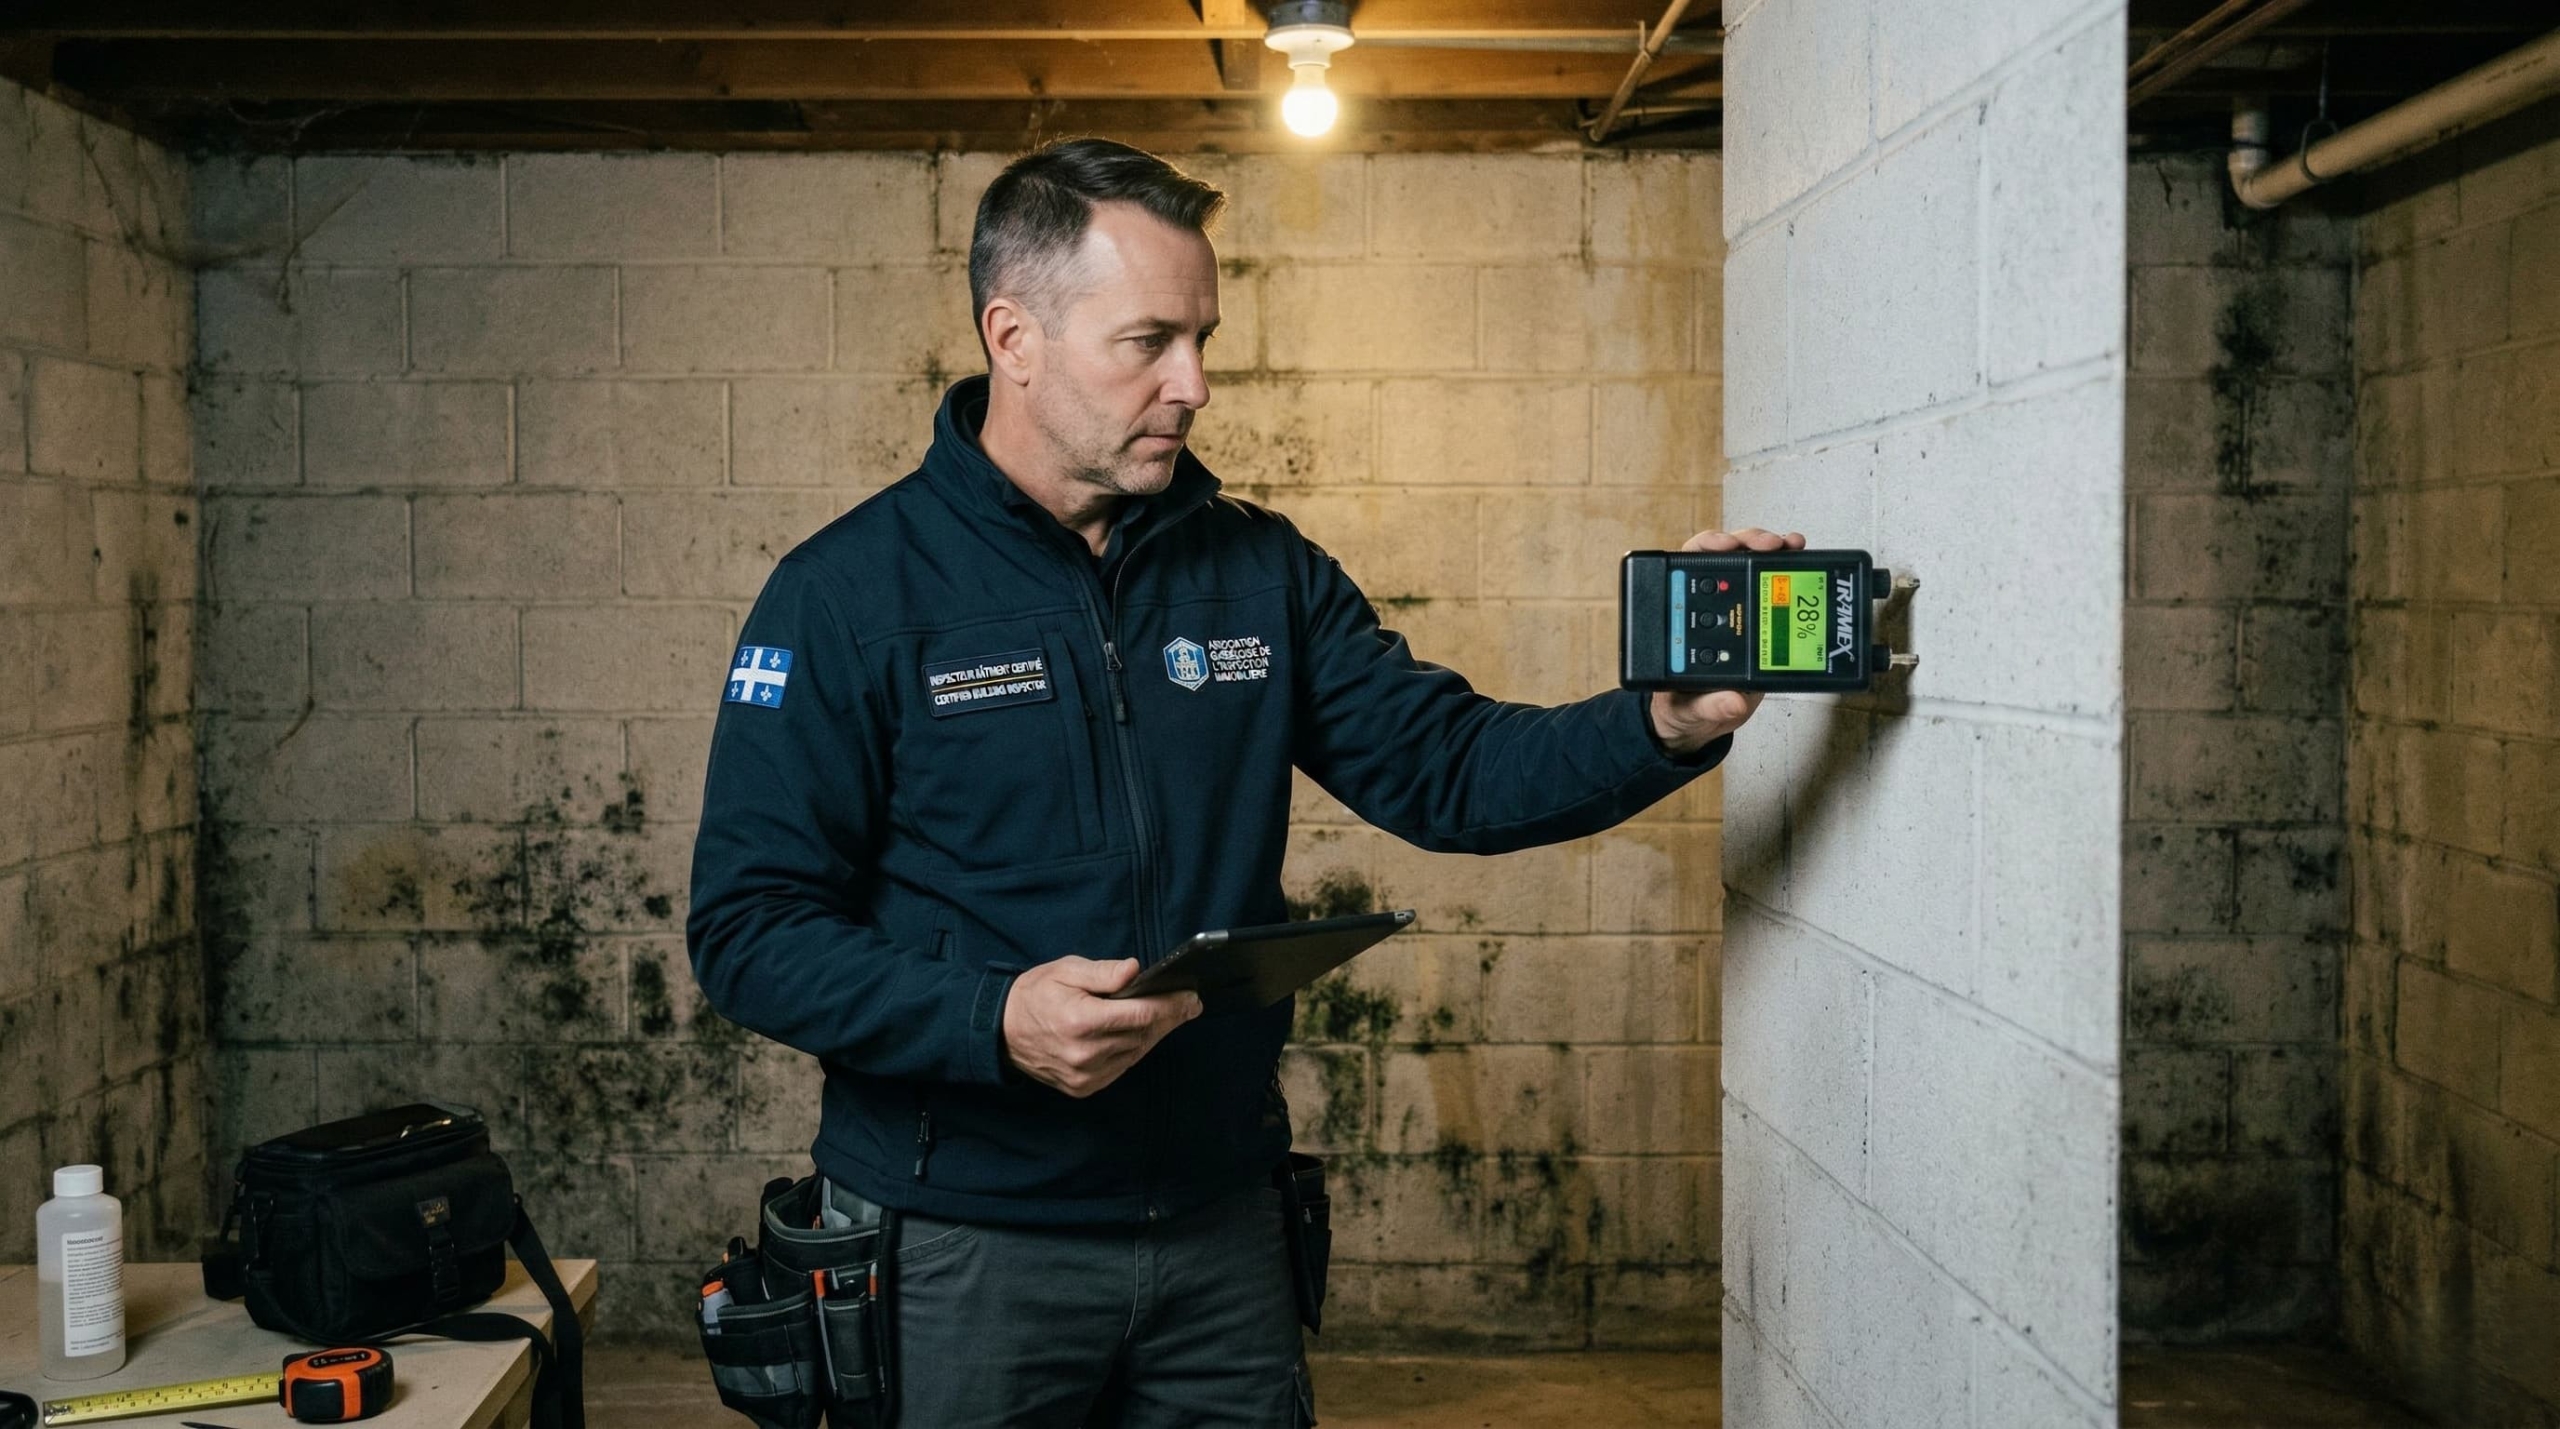
Vendre sa maison à Québec en 2026 : ce que les données disent vraiment — et comment en tirer le maximum

En avril 2026, Québec est la ville canadienne où les propriétaires sont dans la meilleure position pour vendre. Pas parce qu’un article l’affirme — parce que les chiffres le confirment. Selon Royal LePage, la région de Québec affiche la plus forte hausse prévue du prix médian des maisons unifamiliales au Canada pour 2026 : +14 %, pour atteindre environ 536 600 $. Pendant que Toronto (-7 %) et Vancouver (-5,6 %) reculent, Québec continue sa progression, portée par une économie régionale parmi les plus stables du pays et un inventaire qui reste historiquement bas.

Mais vendre au bon moment ne garantit pas automatiquement de vendre au meilleur prix. Dans un marché compétitif, la stratégie fait souvent la différence entre une vente satisfaisante et une vente exceptionnelle. Voici ce que les données de 2026 vous apprennent — et comment en tirer le maximum.


Le portrait réel du marché à Québec en 2026

Avant de parler stratégie, il faut comprendre exactement dans quel marché vous vendez. Et il est plus nuancé que les manchettes le laissent croire.

Les chiffres clés à retenir

À l’échelle provinciale, le prix médian des maisons unifamiliales devrait atteindre 520 200 $ (+6 %) en 2026, tandis que celui des copropriétés devrait s’établir à 408 000 $ (+3 %), selon l’APCIQ.

Pour la région de Québec spécifiquement, les données sont encore plus favorables. Le Québec a atteint un nouveau sommet historique de son prix de référence en février 2026, à 547 800 $ — un deuxième mois consécutif de record.

Dans l’arrondissement de Beauport — l’un des secteurs les plus actifs du marché — les données Centris 2025 sont parlantes : 1 084 ventes (+10,6 % vs 2024), un délai de vente médian de seulement 24 jours (contre 38 en 2024), et un prix de vente qui atteint 106 % du prix affiché pour les unifamiliales. Ce n’est pas un marché qui avantage les acheteurs.

Ce que « phase de modération » veut vraiment dire

Le marché immobilier québécois n’entre pas dans un ralentissement marqué. Il entre plutôt dans une phase de transition, où l’activité se normalise après des sommets historiques, tout en demeurant élevée comparativement à la moyenne historique, selon Charles Brant, directeur du Service de l’analyse de marché de l’APCIQ.

Traduction concrète pour un vendeur à Québec : vous ne vendez plus dans la frénésie de 2021-2022, mais vous vendez dans un marché favorable, avec des acheteurs sérieux, mieux qualifiés et plus réfléchis. C’est un environnement qui récompense la préparation plutôt que l’improvisation.

Maison contemporaine à vendre à Québec avec une architecture épurée et stratégique.

Erreur #1 : tester le marché avec un prix trop élevé

C’est l’erreur la plus coûteuse en 2026, et elle reste très fréquente.

La logique semble intuitive : si le marché est en hausse, pourquoi ne pas viser haut ? Le problème, c’est que l’acheteur de 2026 est mieux informé que jamais. Il consulte les données Centris, compare les ventes récentes dans votre rue, et voit immédiatement si votre prix est hors marché.

Une propriété surévaluée dès le départ se retrouve à stagner. Après deux ou trois semaines sans offre, elle acquiert une réputation négative — les acheteurs se demandent ce qui cloche. Vous finissez souvent par baisser le prix en dessous de ce que vous auriez obtenu avec un positionnement juste dès le départ.

La bonne approche : une évaluation basée sur des ventes comparables réelles dans votre secteur, votre type de propriété, et votre état actuel — pas sur des estimations en ligne qui ne tiennent pas compte des particularités de votre maison. L’équipe Jean-François Morin utilise les données Centris en temps réel pour établir ce positionnement stratégique. Une propriété bien positionnée génère du trafic dès la première fin de semaine — et c’est ce trafic initial qui crée les situations d’offres multiples.

Erreur #2 : sous-estimer la première impression numérique

Royal LePage anticipe que les quartiers Lebourgneuf, Montcalm et Cap-Rouge connaîtront une appréciation des valeurs particulièrement forte et soutenue en 2026.

Mais peu importe le quartier, la première visite d’un acheteur ne se fait plus sur votre perron — elle se fait sur un écran de téléphone. Si vos photos sont médiocres ou si votre présentation en ligne est bâclée, vous perdez des acheteurs qualifiés avant qu’ils aient demandé à visiter.

Ce que ça implique concrètement :

  • Photos professionnelles — pas des photos de téléphone, même récent
  • Visite virtuelle 3D — essentielle pour les acheteurs qui viennent de l’extérieur de la région ou qui magasinent plusieurs propriétés
  • Description précise et locale — mentionnez l’école du quartier, le temps de trajet vers le centre-ville, la piste cyclable à deux rues. Les détails hyperlocaux convertissent.
  • Diffusion multi-plateforme — votre propriété doit être visible sur Centris.ca, la plateforme officielle des courtiers immobiliers du Québec, mais aussi relayée via les réseaux sociaux et le réseau de courtiers

Erreur #3 : négliger la préparation physique de la propriété

Dans un marché où les acheteurs paient 106 % du prix affiché en moyenne à Beauport, il pourrait sembler inutile de faire des efforts de préparation. C’est une erreur de raisonnement.

Ce 106 % est une moyenne. Les propriétés bien préparées obtiennent 108, 110, 112 %. Celles qui ne le sont pas se vendent à 102 %. Sur une propriété à 450 000 $, c’est une différence de 40 000 $ pour quelques semaines de préparation.

Ce qui fait une vraie différence :

  • Les petites réparations visibles — un robinet qui fuit, une porte qui accroche, une plinthe décollée. Ce sont des signaux négatifs qui amplifient la perception des problèmes potentiels dans l’esprit de l’acheteur.
  • Le désencombrement — les espaces qui respirent paraissent plus grands. C’est mécanique.
  • La neutralisation des couleurs — les tons sobres permettent à l’acheteur de se projeter plutôt que de réagir à votre décoration.
  • Le home staging — pas nécessairement avec tout un nouveau mobilier, mais avec une mise en scène qui montre le potentiel de chaque pièce.

Un article que nous avons préparé sur les rénovations qui augmentent la valeur d’une propriété vous donnera une idée claire de ce qui mérite vraiment un investissement avant la vente.

Intérieur minimaliste optimisé par le home staging pour vendre sa maison à Québec.

Erreur #4 : choisir la mauvaise offre en situation de surenchère

Le déséquilibre entre l’offre et la demande ainsi que les taux d’intérêt actuellement bas jouent en faveur des vendeurs et font en sorte que 2026 se présente comme le moment idéal pour vendre rapidement, selon les acteurs du marché.

Quand plusieurs offres arrivent en même temps, l’instinct est de choisir le prix le plus élevé. C’est rarement la bonne décision.

Une offre à 610 000 $ avec une condition d’inspection stricte et une vente de propriété conditionnelle peut représenter plus de risques qu’une offre à 595 000 $ sans conditions, avec un dépôt substantiel et une date de prise de possession flexible.

Ce que vous devez analyser dans chaque offre :

  • La solidité du financement — préapprobation bancaire confirmée ?
  • Les conditions — inspection, financement, vente préalable ?
  • Le montant du dépôt — un dépôt élevé signale un acheteur sérieux
  • La date de prise de possession — correspond-elle à votre calendrier ?
  • Les inclusions et exclusions négociées

Un courtier expérimenté analyse ces variables pour vous et vous conseille sur l’offre globalement la plus avantageuse — pas juste la plus haute.

Erreur #5 : oublier les coûts de vente dans votre calcul

Vendre une maison génère des revenus — mais aussi des dépenses que beaucoup de vendeurs sous-estiment. Pour ne pas avoir de surprises au moment de la signature chez le notaire, voici les principaux postes à prévoir :

  • Commission du courtier — variable selon le courtier et le contrat
  • Frais de quittance hypothécaire — si vous avez un solde hypothécaire, des frais peuvent s’appliquer selon votre prêteur
  • Certificat de localisation — si le vôtre date de plus de 10 ans ou si des travaux ont été effectués depuis
  • Ajustements de taxes municipales et scolaires — calculés au prorata selon la date de prise de possession
  • Notaire — les frais d’acte de vente sont à la charge de l’acheteur, mais vous pouvez avoir des frais côté vendeur
  • Home staging et réparations — à prévoir dans votre budget avant la mise en marché

Connaître votre profit net réel avant de mettre votre propriété en vente vous permet de négocier avec confiance et de prendre des décisions éclairées sur les conditions à accepter.

Marketing immobilier de haute performance avec drone pour maison à vendre à Québec.

Quels secteurs performent le mieux en 2026 ?

Le professeur François Des Rosiers, de l’Université Laval, souligne que la région de Québec bénéficie d’une économie très forte avec des salaires élevés. Même si les prix augmentent, les augmentations des salaires ont permis de compenser l’augmentation des prix, qui demeurent malgré tout encore raisonnables comparativement à Montréal.

Dans la région de Québec, les secteurs les plus performants en termes d’appréciation et de délais de vente sont :

  • Beauport — 24 jours de délai médian, 106 % du prix affiché, forte demande familiale
  • Charlesbourg — secteur sud en forte hausse, profil d’acheteurs variés
  • Sainte-Foy / Cap-Rouge — appréciation soutenue, proximité Université Laval
  • Lebourgneuf — identifié par Royal LePage comme l’un des secteurs à plus forte appréciation
  • Lévis / Desjardins — marché actif avec forte demande de familles

Si votre propriété se situe dans l’un de ces secteurs, vous êtes dans une position particulièrement favorable. Si elle est dans un secteur moins en vue, la préparation et le positionnement sont encore plus déterminants.

Consultez les propriétés à vendre à Québec pour vous faire une idée des tendances actuelles par type de propriété et par secteur.

Quand vendre en 2026 ?

Le marché de Québec est actif à l’année, mais certaines périodes sont historiquement plus favorables :

  • Printemps (mars à juin) — la période la plus active. Les acheteurs sortent de l’hiver, les familles veulent emménager avant la rentrée scolaire, l’inventaire reste bas. C’est typiquement la période où les surenchères sont les plus fréquentes.
  • Automne (septembre à novembre) — deuxième pic saisonnier. Moins intense que le printemps, mais les acheteurs sérieux sont toujours présents.
  • Été et hiver — moins de compétition parmi les vendeurs, mais aussi moins d’acheteurs actifs. Peut être stratégique pour certains types de propriétés.

En 2026, avec un inventaire toujours bas et une demande soutenue, le printemps demeure le moment optimal pour maximiser votre prix de vente.

Signature d'un contrat de vente finale pour une maison à vendre à Québec en toute sécurité.

Conclusion : un marché favorable exige quand même une stratégie

Tous les indicateurs convergent vers une année 2026 propice à l’action, autant pour vendre que pour acheter. La combinaison d’une demande active, de prix stables à haussiers, et d’un financement un peu plus accessible crée un environnement favorable aux décisions éclairées, selon Realta.

Mais « propice à l’action » ne signifie pas « vente automatique au meilleur prix ». Les vendeurs qui obtiennent les meilleurs résultats en 2026 sont ceux qui se préparent sérieusement : propriété bien préparée, prix stratégique, mise en marché professionnelle, et accompagnement rigoureux dans la négociation.

L’équipe Jean-François Morin accompagne des vendeurs à Québec et Lévis depuis des années. On connaît les particularités de chaque quartier, les acheteurs actifs sur le marché en ce moment, et comment positionner votre propriété pour obtenir le maximum — pas juste une vente rapide.

Vous voulez savoir combien vaut votre propriété dans le marché actuel ? Contactez nos courtiers pour une évaluation gratuite et sans engagement. Et pour en savoir plus sur notre approche et notre équipe, visitez notre page À propos.
Moisissure noire sur un mur de sous-sol dans une maison à Québec — vice caché potentiel

Moisissure dans une maison à Québec : causes, détection et impact sur votre transaction

Huit mois après avoir signé chez le notaire, vous remarquez une odeur de terre humide dans le sous-sol. Vous déplacez un meuble contre le mur. Et là, derrière — des taches noires. De la moisissure. Étendue sur une surface que vous ne pouvez pas mesurer au premier coup d’œil. C’est l’un des scénarios les plus redoutés des nouveaux propriétaires au Québec. Et ce n’est pas un cas isolé : la moisissure figure parmi les vices cachés les plus fréquents dans les maisons de la région de Québec et Lévis, particulièrement dans les propriétés construites avant les années 1990.

Ce guide s’adresse autant aux acheteurs qui veulent savoir quoi surveiller avant de signer qu’aux vendeurs qui se demandent comment aborder honnêtement le sujet. Parce que dans les deux cas, ce que vous ne savez pas peut vous coûter très cher.


Qu’est-ce que la moisissure et pourquoi apparaît-elle dans nos maisons ?

La moisissure est un champignon microscopique naturellement présent dans l’environnement. Elle se propage par des spores invisibles à l’œil nu transportées dans l’air, sur les vêtements et par les animaux domestiques. Dans la nature, elle joue un rôle essentiel dans la décomposition des matières organiques. Dans votre maison, c’est une autre histoire.

Pour se développer, la moisissure a besoin de trois conditions simultanées :

  • De l’humidité — c’est le facteur déclencheur principal. Un taux d’humidité relative supérieur à 60 % crée des conditions idéales à sa prolifération.
  • Une source nutritive — gypse, bois, papier, isolant, tissu. Votre maison en est remplie.
  • Une température adéquate — les moisissures se développent entre 5 °C et 38 °C, soit pratiquement toute l’année dans nos intérieurs chauffés.

Contrôlez l’humidité, vous contrôlez la moisissure. C’est aussi simple — et parfois aussi complexe — que ça. Le gouvernement du Québec recommande de maintenir le taux d’humidité relative entre 30 % et 50 % selon la saison pour prévenir son développement.

Inspecteur en bâtiment utilisant un humidimètre pour détecter la moisissure cachée

Les causes les plus fréquentes dans les maisons à Québec et Lévis

Notre climat est particulièrement exigeant pour les bâtiments. Les hivers rigoureux, les cycles intenses de gel-dégel au printemps et les étés humides créent des conditions propices à l’apparition de moisissures dans les maisons mal ventilées ou mal entretenues.

Les infiltrations d’eau — cause numéro un

C’est de loin la source la plus grave et la plus courante. Une fois que l’eau entre dans la structure, la moisissure peut se développer en 24 à 48 heures sur les matériaux organiques touchés. Les principales sources d’infiltration dans nos maisons :

  • Fondation fissurée — les fissures dans les murs de fondation laissent entrer l’eau de fonte au printemps et lors des fortes pluies. Un problème très fréquent dans les maisons de 30 à 50 ans à Québec et Lévis.
  • Toiture défaillante — bardeaux endommagés, solins mal installés, barrages de glace en hiver qui forcent l’eau à pénétrer dans l’entretoit.
  • Drain français en fin de vie — un drain qui ne draine plus fait remonter l’humidité dans les murs du sous-sol.
  • Gouttières bouchées ou absentes — l’eau qui déborde s’écoule contre la fondation plutôt que loin du bâtiment.
  • Mauvais drainage du terrain — un terrain en pente vers la maison plutôt que vers la rue dirige l’eau directement contre la fondation.

La condensation — le problème invisible de l’hiver québécois

En hiver, la différence de température entre l’intérieur (20 °C) et l’extérieur (-20 °C) est extrême. Cette différence provoque de la condensation sur les surfaces froides : rebords de fenêtres, murs extérieurs mal isolés, tuyaux d’eau froide dans les espaces non chauffés. Cette humidité, apparemment bénigne, peut alimenter de la moisissure pendant des mois sans que personne ne s’en aperçoive.

La mauvaise ventilation — l’ennemi silencieux

Cuisiner, prendre une douche, faire sécher des vêtements à l’intérieur — ces activités quotidiennes produisent d’importantes quantités d’humidité. Sans ventilation adéquate, cette humidité s’accumule dans l’air et dans les matériaux.

Un échangeur d’air ou ventilateur récupérateur de chaleur (VRC) mal entretenu ou mal utilisé est l’une des causes les plus sous-estimées de moisissure dans les maisons construites après les années 1980 — celles qui sont très bien isolées mais potentiellement sous-ventilées.

Comment détecter la moisissure — visible et cachée

Le problème avec la moisissure, c’est qu’elle se développe souvent là où vous ne regardez pas. Derrière les murs de gypse. Sous les planchers. Dans l’entretoit. Derrière le papier peint. Les signes sont parfois subtils.

Signes visuels évidents

  • Taches de couleurs variées sur les murs, plafonds ou joints : noires, vertes, grises, blanches, orangées
  • Cernes, gondolements ou écaillements de la peinture ou du gypse
  • Décoloration du bois
  • Tapis ou planchers qui semblent humides au toucher

Signes indirects — moisissure cachée

  • Odeur de terre humide ou de moisi persistante dans une pièce — c’est souvent le premier indice d’une moisissure dissimulée dans les murs
  • Symptômes qui s’améliorent à l’extérieur — si les membres de votre famille toussent, ont les yeux irrités ou souffrent de congestion nasale chronique, et que ces symptômes diminuent dès qu’ils quittent la maison, la qualité de l’air intérieur est suspecte
  • Condensation récurrente sur les fenêtres ou les murs — indicateur d’un taux d’humidité trop élevé

L’outil de l’inspecteur : l’humidimètre électronique

Un inspecteur en bâtiment expérimenté utilise un humidimètre électronique pour détecter l’humidité dans les matériaux sans avoir à ouvrir les murs. Cet appareil mesure la teneur en eau du gypse, du bois ou de l’isolant et peut révéler des zones humides invisibles en surface. C’est l’une des raisons pour lesquelles une inspection préachat rigoureuse est indispensable — même si elle ne garantit pas de trouver toutes les moisissures cachées.

Important : Il n’est généralement pas nécessaire de faire analyser l’air ou les surfaces pour confirmer la présence de moisissures. Dès qu’elles sont visibles ou que certains signes laissent croire à leur présence, il faut agir. Gouvernement du Québec Ce qui compte, c’est d’identifier et corriger la source d’humidité — pas de passer des semaines à attendre des résultats de laboratoire.

Courtier immobilier accompagnant un vendeur dans la déclaration de moisissure à Québec

Moisissure et transaction immobilière à Québec : ce que vous devez savoir

C’est ici que l’angle du courtier immobilier apporte une valeur réelle. Les sites gouvernementaux vous disent comment nettoyer la moisissure. Personne ne vous dit ce que ça change pour votre transaction.

La moisissure cachée est un vice caché

La moisissure est considérée comme un vice caché au Québec, et omettre de la déclarer peut entraîner des poursuites judiciaires. Steri Mobile Pour qu’elle soit juridiquement reconnue comme vice caché, elle doit répondre aux critères du Code civil du Québec : être non apparente, avoir existé au moment de la vente, et diminuer significativement l’utilité de la propriété.

Une moisissure visible lors de la visite — sur un joint de salle de bain, par exemple — n’est pas un vice caché. C’est un vice apparent dont le vendeur n’est pas responsable si l’acheteur a choisi d’acheter en connaissance de cause. Une moisissure dissimulée derrière un mur de gypse, dans l’entretoit ou sous un plancher, c’est une autre histoire.

Notre article complet sur les vices cachés au Québec explique en détail vos droits et recours dans ce contexte.

Ce que risque le vendeur qui dissimule

En 2011, un couple ayant vendu leur maison sans garantie légale en sachant qu’il y avait présence de moisissures a été condamné à verser 48 553 $ en réparations plus 20 000 $ en dommages et intérêts punitifs. Steri Mobile

Ce cas illustre un principe fondamental : la vente sans garantie légale ne protège pas un vendeur de mauvaise foi. Si vous saviez que de la moisissure était présente et que vous ne l’avez pas déclaré, vous pouvez être poursuivi même si l’acheteur a accepté d’acheter « à ses risques et périls ».

L’obligation de déclaration du vendeur

Au Québec, tout vendeur doit remplir honnêtement la déclaration du vendeur. Cette déclaration comporte des questions spécifiques sur l’historique d’infiltrations d’eau, de dégâts des eaux et de problèmes d’humidité. Si vous avez eu un problème de moisissure dans le passé — même résolu — vous devez le déclarer avec les travaux effectués pour y remédier.

Déclarer honnêtement un problème passé avec les preuves des correctifs apportés (factures, rapports d’experts) n’empêche pas la vente. Ça la sécurise — des deux côtés.

L’impact sur la valeur et la négociation

La présence de moisissure active dans une propriété a un impact réel sur le prix de vente. L’ampleur de la réduction dépend de plusieurs facteurs :

  • L’étendue de la contamination (surface affectée)
  • La cause sous-jacente (réglée ou non)
  • La disponibilité d’un rapport d’expert et de devis de décontamination

Un acheteur qui découvre de la moisissure lors de l’inspection va surestimer le coût des travaux — c’est systématique. Un vendeur qui arrive avec un rapport de décontamination et des factures à l’appui négocie en position de force. Consultez l’équipe Jean-François Morin pour établir la meilleure stratégie selon votre situation.


Que faire si vous trouvez de la moisissure dans votre maison ?

Règle numéro un : corriger la source d’humidité

Nettoyer la moisissure sans régler la cause, c’est peine perdue. Elle reviendra. La première étape est toujours d’identifier et d’éliminer la source d’humidité : réparer la fissure de fondation, remplacer les bardeaux endommagés, installer un déshumidificateur, améliorer la ventilation.

Selon l’étendue de la contamination

Santé Canada classe les quantités de moisissures en trois catégories qui déterminent l’approche appropriée :

Petite zone — moins de 1 m² Vous pouvez généralement nettoyer vous-même avec un chiffon propre et un nettoyant tout usage non parfumé. Séchez bien la surface. N’utilisez pas d’eau de Javel — elle est inutile pour les moisissures sur des surfaces poreuses et peut masquer le problème sans l’éliminer.

Zone moyenne — entre 1 m² et 3 m² Un professionnel est recommandé, particulièrement si la moisissure est dans les murs ou les matériaux poreux (gypse, isolant). Ces matériaux ne peuvent pas être nettoyés — ils doivent être retirés et remplacés.

Grande zone — plus de 3 m² Un professionnel est obligatoire. Les travaux doivent suivre la norme BNQ 3009-600 — Contamination des habitations par les moisissures — qui établit la démarche complète d’investigation et de réhabilitation. Vérifiez que l’entreprise que vous engagez connaît et applique cette norme.

⚠️ Important : La moisissure ne se lave pas à l’eau de Javel. Elle doit être physiquement retirée avec les matériaux contaminés. Repeindre par-dessus ne fait que masquer temporairement le problème — et peut constituer une dissimulation si vous vendez ensuite.

Si vous êtes acheteur et que l’inspection révèle de la moisissure

Trois scénarios s’offrent à vous :

  1. Demander que le vendeur fasse décontaminer avant la vente — avec rapport de fin de travaux à l’appui
  2. Négocier une réduction de prix basée sur des devis réels de décontamination — pas une estimation dans l’air
  3. Se retirer de la transaction si la situation est trop incertaine ou si le vendeur refuse de collaborer

L’équipe Jean-François Morin vous accompagne dans ces négociations et vous aide à évaluer le poids réel du problème dans la transaction.


Échangeur d'air VRC installé dans un sous-sol — prévention de la moisissure au Québec

Comment prévenir la moisissure durablement

La prévention est toujours moins coûteuse que la décontamination. Voici les gestes concrets qui font la différence dans nos maisons québécoises.

Contrôlez l’humidité active

  • Utilisez le ventilateur de la salle de bain pendant et 15 minutes après la douche
  • Activez la hotte de cuisine lors de la cuisson
  • Évitez de faire sécher les vêtements à l’intérieur sans ventilation
  • Installez un déshumidificateur dans le sous-sol si le taux d’humidité dépasse 50 %
  • Ciblez un taux d’humidité relative entre 30 % et 50 % selon la saison

Entretenez votre échangeur d’air

Le VRC est le poumon de votre maison. Un échangeur mal entretenu perd son efficacité et peut même devenir une source de contamination. Nettoyez les filtres tous les 3 mois et faites vérifier le système une fois par an.

Inspectez régulièrement les zones à risque

Une fois par an, à la fonte des neiges et après les grandes pluies, vérifiez :

  • Le sous-sol — traces d’humidité, odeurs suspectes, efflorescences sur les murs de béton
  • L’entretoit — traces d’eau, bois décoloré, isolant tassé ou humide
  • Les fenêtres — condensation excessive, joints décollés, rebords tachés
  • Les zones autour de la plomberie — sous les éviers, derrière le lave-vaisselle, autour du chauffe-eau

La SCHL offre des guides complets sur la gestion de l’humidité dans les maisons canadiennes, adaptés à nos conditions climatiques.


Conclusion : la moisissure, ça se gère — si on ne la cache pas

La moisissure dans une maison à Québec ou Lévis, c’est un problème fréquent, souvent gérable, et qui ne doit pas nécessairement bloquer une transaction. Ce qui crée des litiges coûteux, c’est le silence — le vendeur qui repeint par-dessus, l’acheteur qui découvre le problème six mois plus tard.

Une déclaration honnête, un rapport de décontamination professionnel, des devis réels — voilà les outils qui permettent de gérer la situation intelligemment, des deux côtés de la transaction.

L’équipe Jean-François Morin accompagne régulièrement des vendeurs et des acheteurs qui font face à cette situation à Québec et Lévis. On connaît les bons inspecteurs, on sait comment négocier sur la base de faits réels, et on vous aide à prendre la meilleure décision pour protéger votre investissement.

Vous avez découvert de la moisissure dans votre maison et vous vous demandez comment ça va affecter votre vente ? Contactez nos courtiers — la consultation initiale est gratuite.


Questions fréquentes sur la moisissure dans les maisons au Québec

La moisissure dans une maison est-elle automatiquement un vice caché ? Pas nécessairement. Une moisissure visible lors de la visite est un vice apparent — l’acheteur peut la voir et en tenir compte dans sa décision. Une moisissure dissimulée dans les murs, l’entretoit ou sous les planchers, non détectable lors d’un examen visuel normal, peut constituer un vice caché au sens du Code civil du Québec si elle diminue significativement l’utilité de la propriété.

Est-ce qu’un vendeur peut être poursuivi s’il ne savait pas qu’il y avait de la moisissure ?

Oui, dans certains cas. La garantie légale de qualité s’applique même si le vendeur ignorait le problème. Cependant, si le vendeur connaissait la présence de moisissure et l’a dissimulée, les tribunaux peuvent lui imposer des dommages-intérêts punitifs en plus du remboursement des travaux — comme dans le cas de 2011 où un couple a été condamné à 68 553 $ au total.

Peut-on vendre une maison avec de la moisissure au Québec ?

Oui. La présence de moisissure n’empêche pas une transaction. Elle doit être déclarée honnêtement dans la déclaration du vendeur. Selon la situation, le vendeur peut choisir de faire décontaminer avant la vente, ou de négocier une réduction de prix basée sur des devis réels. Un courtier expérimenté vous aidera à choisir la meilleure approche.

Quelle surface de moisissure nécessite un professionnel ?

Selon Santé Canada, une surface supérieure à 1 m² nécessite l’intervention d’un professionnel. Au-delà de 3 m², c’est obligatoire et les travaux doivent suivre la norme BNQ 3009-600. Pour toute moisissure dans les murs, l’entretoit ou des matériaux poreux comme le gypse et l’isolant, un professionnel est recommandé quelle que soit la surface — ces matériaux doivent être retirés, pas nettoyés.

Comment prévenir la moisissure dans un sous-sol au Québec ?

Maintenez le taux d’humidité sous 50 % avec un déshumidificateur, vérifiez l’étanchéité de la fondation chaque printemps, assurez-vous que les eaux de surface s’écoulent loin du bâtiment, et vérifiez l’état de votre drain français si votre maison a plus de 30 ans. Un entretoit bien ventilé réduit aussi les risques de condensation qui peuvent ruisseler dans les murs.

Immeuble de condos en copropriété divise à Québec — guide acheteurs 2025

Copropriété divise au Québec : guide complet pour acheter ou vendre un condo en 2025

Vous magasinez un condo à Québec ou Lévis. La mise en marché est belle, le prix semble raisonnable, le quartier vous plaît. Mais avez-vous vraiment compris ce que vous achetez — et surtout, à quel syndicat vous vous joignez ? Acheter une copropriété divise, c’est bien plus que d’acheter un appartement. C’est aussi entrer dans une communauté avec des règles, des obligations financières partagées, et depuis août 2025, un cadre légal considérablement renforcé au Québec.

Que vous soyez acheteur qui découvre le monde des condos, ou vendeur qui veut comprendre ses nouvelles obligations, ce guide vous donne tout ce qu’il faut savoir pour naviguer ce marché avec confiance — avec l’œil d’une équipe de courtiers qui accompagne des transactions en copropriété divise à Québec et Lévis chaque semaine.


Qu’est-ce que la copropriété divise — et en quoi est-ce différent d’une maison ?

La copropriété divise est une forme particulière de propriété encadrée par les articles 1009 et suivants du Code civil du Québec. Dans le langage courant, on l’appelle tout simplement un condo.

Dans une copropriété divise, chaque propriétaire détient :

  • Une partie privative : son appartement, qui lui appartient en exclusivité et possède son propre numéro de lot au cadastre
  • Une quote-part des parties communes : les corridors, le stationnement, l’ascenseur, le toit, les fondations, le terrain — tout ce qui appartient collectivement à l’ensemble des copropriétaires, en proportion de la valeur relative de leur unité

C’est cette double nature — propriété individuelle ET propriété collective — qui distingue fondamentalement le condo de la maison unifamiliale. Quand vous achetez une maison, vos décisions vous appartiennent. Quand vous achetez un condo, vous partagez des responsabilités financières et des prises de décisions avec tous vos voisins.

Copropriété divise vs copropriété indivise : ne pas confondre

La confusion est fréquente, et elle a des conséquences concrètes sur le financement.

Copropriété diviseCopropriété indivise
Numéro de lotChaque unité a son propre numéroUn seul numéro pour tout l’immeuble
Forme couranteImmeuble à condosDuplex, triplex, plex partagé
Mise de fonds minimale5 %20 %
GestionSyndicat de copropriétéCopropriétaires conjointement
Encadrement légalCode civil du Québec — très structuréConvention d’indivision — plus souple

La mise de fonds de 5 % pour une copropriété divise est un avantage important pour les premiers acheteurs — c’est l’une des raisons pour lesquelles le marché des condos reste actif à Québec et Lévis, même dans un contexte de taux plus élevés.

Comment fonctionne un syndicat de copropriété ?

Le syndicat de copropriété est la personne morale qui regroupe tous les copropriétaires d’un immeuble. C’est lui qui gère les parties communes, administre les finances collectives et fait respecter la déclaration de copropriété.

Il est dirigé par un conseil d’administration élu par l’assemblée des copropriétaires — généralement composé de 3 à 5 copropriétaires bénévoles, parfois assisté d’un gestionnaire de copropriété professionnel externe.

Les trois obligations financières fondamentales

1. Les charges communes Chaque copropriétaire paie des charges communes mensuelles — communément appelés « frais de condo ». Ces frais couvrent l’entretien des parties communes, les assurances de l’immeuble, les services partagés (déneigement, entretien paysager, etc.) et l’alimentation du fonds de prévoyance.

2. Le fonds de prévoyance C’est la tirelire collective du syndicat. La loi oblige chaque syndicat à constituer et alimenter un fonds de prévoyance destiné à financer les réparations majeures et le remplacement des parties communes : toiture, fenêtres, ascenseur, système mécanique, etc.

Un fonds de prévoyance insuffisant est l’un des signaux d’alarme les plus importants lors de l’achat d’un condo. S’il n’est pas suffisamment alimenté, vous risquez de faire face à des cotisations spéciales — des charges extraordinaires imposées à tous les copropriétaires pour financer des travaux urgents non prévus au budget. Ces cotisations peuvent représenter plusieurs milliers, voire dizaines de milliers de dollars.

3. Les cotisations spéciales Elles surviennent quand le fonds de prévoyance est épuisé ou insuffisant face à des travaux imprévus. Elles sont légales, mais elles sont le signe d’une mauvaise gestion préventive. Avant d’acheter, vérifiez toujours si des cotisations spéciales ont été imposées au cours des dernières années — c’est une question à poser directement.


La déclaration de copropriété : le document que tout acheteur doit lire

La déclaration de copropriété est le document fondateur de l’immeuble. C’est un acte notarié publié au registre foncier qui établit les règles du jeu pour tous les copropriétaires. Beaucoup d’acheteurs signent sans l’avoir lue en entier — c’est une erreur.

Elle est composée de trois parties :

L’acte constitutif de copropriété

C’est la partie la plus importante et la plus difficile à modifier (elle nécessite une double majorité en assemblée). Elle contient :

  • La destination de l’immeuble (résidentielle, commerciale, mixte)
  • La description des parties privatives et des parties communes
  • La valeur relative de chaque fraction (qui détermine votre quote-part des charges et votre nombre de voix en assemblée)
  • Les règles de gouvernance du syndicat

L’état descriptif des fractions

Il énumère les numéros de lots privatifs et communs au cadastre. C’est le document qui donne à votre unité son existence légale propre.

Les règlements de l’immeuble

C’est ici que vous trouverez les règles du quotidien : animaux permis ou non, règles de location (notamment pour les locations court terme de type Airbnb), stationnement, utilisation des parties communes, heures de silence, rénovations autorisées dans les parties privatives.

Conseil de courtier : Lisez les règlements de l’immeuble avant de tomber amoureux d’un condo. Certains interdisent les animaux. D’autres limitent la location à un minimum d’un an. D’autres encore restreignent les rénovations. Ce que vous découvrez après la signature ne peut plus être invoqué comme motif d’annulation.

L’équipe Jean-François Morin vous accompagne dans la lecture et l’interprétation de la déclaration de copropriété — un exercice qui prend du temps mais qui vous évite bien des surprises.

Loi 16 et nouvelles règles 2025 : ce qui change pour vous

C’est le chapitre le plus important pour tout acheteur ou vendeur de condo au Québec en ce moment.

Le règlement découlant des projets de loi 16 (2019) et 31 (2024) est entré en vigueur le 14 août 2025. Il s’agit de la plus importante réforme du droit de la copropriété divise depuis la refonte du Code civil en 1994. L’OACIQ a d’ailleurs mis à jour ses guides pratiques pour les courtiers immobiliers en conséquence.

Voici ce que ça change concrètement.

1. L’attestation du syndicat — obligatoire immédiatement

Depuis le 14 août 2025, toute vente d’une unité en copropriété divise doit être accompagnée d’une attestation du syndicat sur l’état de la copropriété. Le syndicat a 15 jours pour la remettre au copropriétaire vendeur qui en fait la demande.

Ce document contient notamment :

  • Le portrait financier complet du syndicat (soldes des fonds, surplus ou déficit des 3 dernières années)
  • Le montant du fonds de prévoyance et les recommandations quant au montant minimal à y maintenir
  • Les réparations majeures réalisées ou prévues dans les 10 prochaines années
  • Les sinistres ayant affecté l’unité ou les parties communes dans les 5 dernières années
  • Les litiges en cours impliquant le syndicat
  • Les modifications apportées à la déclaration de copropriété dans les 3 dernières années

Pour l’acheteur : Ce document est votre fenêtre sur la santé réelle de la copropriété que vous vous apprêtez à rejoindre. Ne signez jamais sans l’avoir lue.

Pour le vendeur : Vous devez la demander à votre syndicat dès que vous décidez de mettre votre unité en vente — les 15 jours peuvent ralentir votre transaction si vous attendez à la dernière minute.

2. Le carnet d’entretien — délai jusqu’au 14 août 2028

Chaque syndicat doit se doter d’un carnet d’entretien produit par un professionnel autorisé (ingénieur, architecte, technologue professionnel ou évaluateur agréé), indépendant du syndicat. Ce document recense l’état de tous les éléments de l’immeuble et planifie les réparations majeures sur un horizon d’au moins 25 ans.

La date limite pour se conformer est le 14 août 2028 — mais les syndicats qui ont agi avant août 2025 bénéficient d’une clause transitoire reconnaissant leurs carnets existants.

3. L’étude du fonds de prévoyance — tous les 5 ans

Le syndicat doit faire réaliser une étude du fonds de prévoyance tous les 5 ans par un professionnel qualifié. Cette étude évalue les travaux à prévoir sur 25 ans et détermine les cotisations annuelles nécessaires pour éviter tout déficit. Même délai : 14 août 2028 pour la première étude conforme.

4. Protection des acomptes lors des achats sur plan

Dans les projets neufs, les acomptes versés par les acheteurs doivent désormais être déposés en fidéicommis auprès d’un professionnel autorisé (notaire, avocat, CPA, administrateur agréé). Le promoteur ne peut plus encaisser ces sommes directement — une protection importante pour les acheteurs de condos neufs.

Courtier immobilier expliquant la déclaration de copropriété à des acheteurs à Québec

Acheter un condo à Québec : les vérifications essentielles avant de signer

Voici la liste des vérifications concrètes à effectuer sur chaque copropriété que vous visitez, avec l’aide de votre courtier. Consultez également les propriétés à vendre à Québec pour voir les condos disponibles sur notre marché.

La santé financière du syndicat

  • Demandez les états financiers des 3 dernières années : le syndicat est-il en surplus ou en déficit ?
  • Vérifiez le solde du fonds de prévoyance : est-il suffisant pour couvrir les travaux prévus ? L’attestation du syndicat (nouvelle obligation 2025) vous donnera cette réponse.
  • Y a-t-il eu des cotisations spéciales récentes ? Si oui, pourquoi ? Ce sont des signaux qu’il faut creuser.
  • Le budget annuel est-il réaliste ? Des charges anormalement basses peuvent cacher un sous-financement chronique du fonds de prévoyance.

L’état physique de l’immeuble

  • Quels travaux majeurs sont prévus dans les prochaines années ? Toiture, fenêtres, système de chauffage, garage souterrain — chaque travail majeur à venir représente un coût potentiel pour vous.
  • Demandez le carnet d’entretien si disponible. Son absence est un signal d’alarme.
  • Faites faire une inspection préachat même pour un condo. L’inspecteur évaluera l’état des parties privatives et des parties communes accessibles.

La gouvernance et la vie en communauté

  • Lisez les procès-verbaux des assemblées des 2 dernières années : les conflits entre copropriétaires, les décisions controversées, les problèmes récurrents y sont documentés.
  • Vérifiez les règlements de l’immeuble : animaux, location, rénovations, utilisation des parties communes.
  • Y a-t-il des litiges en cours ? Un syndicat en procès avec un copropriétaire ou un entrepreneur peut immobiliser des ressources importantes.

La Chambre des notaires du Québec publie des guides complets sur les vérifications à faire avant l’achat d’une copropriété divise — une lecture recommandée avant de signer quoi que ce soit.

Vendre un condo en 2025 : vos nouvelles obligations

Si vous vendez votre unité en copropriété divise à Québec ou Lévis, les nouvelles règles de 2025 vous concernent directement.

Ce que vous devez faire :

  • Demander l’attestation du syndicat dès que vous décidez de vendre — le syndicat a 15 jours pour vous la remettre, aux frais de l’acheteur
  • Remplir honnêtement la déclaration du vendeur en incluant tous les problèmes connus liés à votre unité ET à l’immeuble
  • Informer l’acheteur de l’état du fonds de prévoyance — l’attestation du syndicat remplit cette obligation depuis août 2025
  • Déclarer les cotisations spéciales passées ou à venir dont vous avez connaissance

La Société canadienne d’hypothèques et de logement (SCHL) publie également des ressources utiles sur les obligations lors de la vente d’une propriété en copropriété.

À retenir : Une copropriété bien gérée avec un fonds de prévoyance solide est un argument de vente. De plus en plus d’acheteurs — et leurs courtiers — posent les bonnes questions. Préparez vos documents à l’avance. En savoir plus sur notre façon d’accompagner les vendeurs à Québec et Lévis.


Conclusion : la copropriété divise, ça s’achète avec les yeux ouverts

Le marché des condos à Québec et Lévis offre d’excellentes opportunités — des unités bien situées, abordables avec une mise de fonds de 5 %, dans des quartiers dynamiques comme Saint-Roch, Montcalm, Lebourgneuf ou le Vieux-Lévis.

Mais une transaction en copropriété divise est plus complexe qu’une transaction résidentielle ordinaire. Vous n’achetez pas seulement des murs — vous rejoignez une communauté avec sa propre santé financière, ses règles, et depuis août 2025, des obligations légales renforcées qui changent ce que vous devez vérifier avant de signer.

Chez l’équipe Jean-François Morin, on accompagne autant les acheteurs qui découvrent le monde des condos que les vendeurs qui doivent naviguer les nouvelles exigences de la Loi 16. On connaît le marché local, on sait quelles questions poser au syndicat, et on vous aide à prendre une décision éclairée — pas une décision précipitée.

Contactez nos courtiers pour discuter de votre projet en copropriété divise à Québec ou Lévis. La consultation initiale est gratuite, et les bonnes questions posées au bon moment peuvent vous éviter des années de regrets.


Questions fréquentes sur la copropriété divise au Québec

Quelle est la différence entre une copropriété divise et une copropriété indivise ? Dans une copropriété divise (condo), chaque unité possède son propre numéro de lot au cadastre et peut être financée avec une mise de fonds de 5 %. Dans une copropriété indivise (souvent un plex), il n’y a qu’un seul numéro de lot pour l’immeuble entier, et la mise de fonds minimale est de 20 %. La gestion est aussi différente : un syndicat pour la divise, une convention d’indivision pour l’indivise.

Qu’est-ce que l’attestation du syndicat et est-ce obligatoire en 2025 ? Oui, depuis le 14 août 2025, toute vente d’une unité en copropriété divise au Québec doit être accompagnée d’une attestation du syndicat. Ce document fourni par le syndicat dans les 15 jours suivant la demande du vendeur contient l’état financier complet de la copropriété, les travaux prévus, les sinistres récents et les litiges en cours.

Comment savoir si le fonds de prévoyance d’un condo est suffisant ? L’attestation du syndicat (obligatoire depuis août 2025) doit indiquer le solde actuel du fonds de prévoyance et les recommandations de l’étude du fonds quant au montant minimum à y maintenir. Si l’étude n’a pas encore été réalisée, demandez les états financiers des 3 dernières années et vérifiez si des cotisations spéciales ont été imposées — c’est un indicateur de sous-financement chronique.

Peut-on louer son condo sur Airbnb en copropriété divise au Québec ? Ça dépend des règlements de l’immeuble inscrits dans la déclaration de copropriété. Les syndicats peuvent légalement limiter la durée minimale de location (ex. : minimum 1 an) mais ne peuvent pas interdire la location complètement. Vérifiez toujours les règlements avant d’acheter si la location fait partie de votre projet.

Quelles sont les nouvelles obligations des syndicats de copropriété depuis 2025 ? Depuis le 14 août 2025, les syndicats doivent : fournir une attestation sur l’état de la copropriété dans les 15 jours lors d’une vente, produire un carnet d’entretien par un professionnel qualifié (délai jusqu’au 14 août 2028), et faire réaliser une étude du fonds de prévoyance tous les 5 ans (délai jusqu’au 14 août 2028). Ces obligations découlent des projets de loi 16 et 31.