Couple heureux consultant un document de préapprobation hypothécaire avant l'achat d'une maison à Québec avec l'équipe Jean-François Morin.

La préapprobation hypothécaire : Pourquoi c’est la première étape obligatoire

L’achat d’une propriété est souvent l’investissement le plus important d’une vie. L’excitation de parcourir les inscriptions en ligne, de s’imaginer dans un nouveau salon ou de planifier la décoration de la chambre des maîtres est palpable. Pourtant, avant de tomber amoureux d’une maison dans la magnifique région de Québec, il existe une étape cruciale, souvent sous-estimée par les premiers acheteurs : la préapprobation hypothécaire.

Chez l’équipe Jean-François Morin, nous voyons trop souvent des acheteurs déçus parce qu’ils ont visité des maisons hors de leur portée financière ou parce qu’ils ont perdu une offre multiple faute de dossier solide. Dans cet article, nous allons décortiquer pourquoi ce document bancaire est votre meilleur allié et comment il dicte le succès de votre projet immobilier.

Qu’est-ce que la préapprobation hypothécaire exactement?

Il est fondamental de commencer par distinguer deux termes souvent confondus : la préqualification et la préapprobation.

La préqualification est une estimation sommaire basée sur ce que vous déclarez verbalement à un prêteur. C’est un bon point de départ, mais cela n’a aucune valeur légale ni aucune garantie réelle.

La préapprobation hypothécaire, en revanche, est beaucoup plus formelle. C’est un engagement écrit d’un prêteur (banque ou caisse) qui confirme qu’il est prêt à vous prêter un montant spécifique, à un taux d’intérêt déterminé, pour une période donnée (généralement de 90 à 120 jours). Pour obtenir ce document, le prêteur aura vérifié :

  • Votre dossier de crédit (votre cote de crédit).

  • Vos revenus et la stabilité de votre emploi.

  • Vos dettes actuelles.

  • Votre mise de fonds disponible.

En somme, c’est la preuve que vous êtes un acheteur sérieux et solvable aux yeux du marché.

Pourquoi est-ce la première étape obligatoire?

Lancer ses recherches sans préapprobation, c’est comme aller faire l’épicerie sans savoir combien d’argent vous avez dans votre portefeuille, tout en ayant très faim. Voici les trois raisons majeures pour lesquelles nous exigeons souvent cette étape avant d’entamer les visites sérieuses.

1. Connaître votre véritable capacité d’emprunt

Il y a souvent un écart entre ce que vous pensez pouvoir payer et ce que la banque veut bien vous prêter. Les ratios d’endettement (ABD et ATD) sont calculés de manière précise. La préapprobation vous donne un chiffre clair : votre budget maximum.

Cela permet de cibler les recherches efficacement. Si votre capacité d’emprunt est de 450 000 $, il est inutile et émotionnellement drainant de visiter des propriétés affichées à 550 000 $. En ciblant les bonnes propriétés dès le départ, vous gagnez un temps précieux.

Note de l’expert : N’oubliez pas de prévoir les frais de clôture (notaire, taxe de bienvenue, déménagement) qui s’ajoutent à votre mise de fonds. Pour en savoir plus sur les coûts liés à l’achat, vous pouvez consulter le guide de la SCHL (Société canadienne d’hypothèques et de logement).

2. Gagner en crédibilité auprès des vendeurs

Dans le marché immobilier actuel de la grande région de Québec, la compétition peut être féroce sur les propriétés « clés en main » ou bien situées. Lorsque nous présentons une offre d’achat pour l’un de nos clients, joindre une lettre de préapprobation hypothécaire change la donne.

Pour un vendeur, une offre accompagnée d’une préapprobation est rassurante. Cela signifie que le financement a très peu de chances d’échouer. Entre deux offres similaires, l’une avec préapprobation et l’autre sans, le vendeur choisira presque systématiquement celle qui est sécurisée. C’est un levier de négociation puissant.

3. Garantir votre taux d’intérêt

Les taux hypothécaires fluctuent constamment en fonction des marchés obligataires et des décisions de la Banque du Canada. L’avantage majeur d’une préapprobation est le « gel » de taux.

Si les taux augmentent pendant que vous cherchez votre maison, vous conservez le taux plus bas qui vous a été garanti lors de votre préapprobation. Si les taux baissent, vous bénéficiez généralement du nouveau taux plus bas. C’est une protection gagnant-gagnant qui peut vous faire économiser des milliers de dollars en intérêts sur le terme de votre hypothèque.

Comment obtenir votre préapprobation ?

Le processus est relativement simple, mais demande de l’organisation. Vous pouvez faire affaire directement avec votre institution financière ou passer par un courtier hypothécaire qui magasinera pour vous auprès de plusieurs prêteurs.

Voici les documents que vous devrez généralement fournir :

  • Une pièce d’identité avec photo.

  • Une preuve d’emploi (lettre de l’employeur et talons de paie récents).

  • Vos avis de cotisation fédéraux et provinciaux des deux dernières années (surtout pour les travailleurs autonomes).

  • La preuve de votre mise de fonds (relevés bancaires ou REER/CELIAPP).

  • La liste de vos actifs et de vos dettes.

L’impact sur la recherche avec l’équipe Jean-François Morin

Lorsque vous travaillez avec un courtier immobilier compétent, la stratégie est primordiale. En arrivant préparé avec votre préapprobation hypothécaire, vous permettez à notre équipe de déployer tout son savoir-faire.

Nous pouvons configurer nos alertes immobilières avec une précision chirurgicale, filtrer les propriétés qui ne correspondent pas à votre réalité financière et nous concentrer sur la négociation du meilleur prix pour vous. C’est une marque de confiance mutuelle qui facilite grandement notre travail de représentation.

Pour comprendre qui nous sommes et comment nous plaçons l’humain au cœur de nos transactions, je vous invite à découvrir notre philosophie sur notre page : À propos de l’équipe Jean-François Morin. Vous verrez que notre approche vise à sécuriser votre patrimoine immobilier à chaque étape.

Les erreurs à éviter une fois préapprouvé

Attention! Une préapprobation n’est pas un chèque en blanc définitif. La banque refera une vérification finale avant le décaissement chez le notaire. Voici les erreurs fatales à ne pas commettre durant votre recherche de maison :

  1. Changer d’emploi : La stabilité est clé. Si vous changez de statut (de salarié à travailleur autonome, par exemple), votre préapprobation pourrait être annulée.

  2. Faire de gros achats à crédit : N’achetez pas une voiture neuve ou pour 10 000 $ de meubles à crédit avant de passer chez le notaire. Cela affecte votre ratio d’endettement.

  3. Oublier les délais : La garantie de taux a une date d’expiration (90 à 120 jours). Si vous n’avez pas trouvé, il faut renouveler le dossier.

Conclusion : Une fondation solide pour votre projet

La préapprobation hypothécaire est bien plus qu’une simple formalité administrative. C’est l’outil qui transforme un « rêveur » en « acheteur qualifié ». Elle protège votre budget, sécurise votre taux et vous donne l’assurance nécessaire pour déposer une offre d’achat gagnante.

Le marché immobilier de Québec et ses environs offre des opportunités incroyables pour ceux qui sont prêts. Ne laissez pas une formalité bancaire vous faire perdre la maison de vos rêves.

Pour approfondir vos connaissances sur le marché local, vous pouvez également consulter les statistiques de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), une ressource externe fiable pour comprendre les tendances actuelles.

Prêt à passer à l’action? Si vous avez votre préapprobation en main ou si vous êtes sur le point de l’obtenir, c’est le moment idéal pour nous contacter. Laissez l’équipe Jean-François Morin vous guider vers votre prochaine propriété avec assurance et professionnalisme.
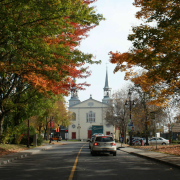
Charlesbourg – secteur prisé des jeunes familles

Charlesbourg : Pourquoi ce secteur est le favori des jeunes familles

Lorsqu’on envisage d’acheter une propriété dans la grande région de la Capitale-Nationale, le choix du quartier est tout aussi crucial que le choix de la maison elle-même. Si vous parcourez les forums et les groupes de discussion à la recherche d’un quartier charlesbourg avis, vous remarquerez rapidement une tendance : ce secteur est plébiscité par les jeunes familles.

Chez l’équipe Jean-François Morin, nous avons accompagné des centaines de couples et de familles dans leur installation ici. Charlesbourg n’est pas simplement une banlieue dortoir; c’est un milieu de vie vibrant qui réussit l’équilibre parfait entre la nature, l’histoire et l’accessibilité urbaine.

Dans cet article détaillé, nous analysons pourquoi Charlesbourg est devenu le secteur de prédilection pour élever une famille à Québec en 2024.

1. Une qualité de vie axée sur la nature et le plein air

L’un des critères majeurs pour les jeunes familles est l’accès aux espaces verts. Contrairement aux quartiers centraux densifiés, Charlesbourg respire. C’est un arrondissement où la nature s’invite dans le quotidien.

Le Parc des Moulins et le Parc de la Montagne-des-Roches

Si vous demandez un quartier charlesbourg avis aux résidents actuels, ils vous parleront assurément de la richesse des parcs. Le Parc des Moulins (ancien jardin zoologique) est un joyau pour les promenades familiales, offrant des sentiers magnifiques en toute saison. Le Parc de la Montagne-des-Roches, quant à lui, est le terrain de jeu idéal pour les enfants qui aiment explorer la forêt en toute sécurité.

La proximité du centre de plein air

Pour les familles actives, vivre à Charlesbourg, c’est avoir le Centre de plein air de Beauport et les sentiers de ski de fond à quelques minutes de voiture. Que ce soit pour le soccer, le baseball ou simplement le pique-nique dominical, l’offre de loisirs est abondante et bien entretenue par la ville.

Note de l’expert : L’accessibilité à ces espaces verts augmente non seulement votre qualité de vie, mais assure également une excellente valeur de revente à votre propriété.

2. Le Trait-Carré : Un charme historique unique

Charlesbourg ne ressemble à aucun autre endroit au Canada grâce à son urbanisme historique : le Trait-Carré.

Vivre dans l’histoire

Conçu sous Louis XIV, ce design en étoile est unique en Amérique du Nord. Mais au-delà de l’histoire, cela crée un « cœur de village » au milieu de la ville. C’est ici que l’on retrouve la magnifique église Saint-Charles-Borromée, la bibliothèque et une ambiance communautaire chaleureuse.

Lors des événements estivaux ou du marché de Noël, le Trait-Carré s’anime, offrant aux familles un sentiment d’appartenance fort. C’est sécuritaire, beau et parfait pour les promenades en poussette le soir venu. C’est ce cachet qui revient souvent dans les avis positifs sur le quartier.

3. L’éducation et les services : Tout à portée de main

Pour une jeune famille, la logistique quotidienne est le nerf de la guerre. Charlesbourg excelle par la densité et la qualité de ses services de proximité.

Un parcours scolaire complet

Du primaire jusqu’aux études supérieures, vos enfants peuvent grandir dans le même secteur.

  • Écoles primaires : De nombreuses écoles de quartier réputées (comme l’école du Parc-Orléans ou l’école de l’Escalade).

  • Écoles secondaires : La Polyvalente de Charlesbourg et l’école secondaire des Sentiers offrent d’excellents programmes (Sport-Études, programmes internationaux).

  • Études supérieures : Le Cégep Limoilou (Campus de Charlesbourg) est situé en plein cœur de l’arrondissement, ce qui est un atout financier majeur pour les parents lorsque les enfants atteignent l’âge adulte.

Pour plus d’informations sur le système éducatif dans la province, vous pouvez consulter des ressources sur l’immobilier au Canada qui traitent souvent de l’importance des écoles dans la valorisation immobilière.

Magasinage et santé

Pas besoin de traverser la ville pour les courses. Le Carrefour Charlesbourg et les nombreux commerces du boulevard Henri-Bourassa couvrent tous les besoins. De plus, la proximité de l’Hôpital de l’Enfant-Jésus (à la limite de Limoilou) est un élément rassurant pour les nouveaux parents.

4. Accessibilité et Transport : Un emplacement stratégique

Un point souvent débattu dans tout quartier charlesbourg avis est le transport. Heureusement, la situation géographique de l’arrondissement est envieuse.

L’axe de l’Autoroute Laurentienne

Charlesbourg est traversé par l’autoroute Laurentienne (73), ce qui permet de rejoindre le centre-ville de Québec ou la Colline Parlementaire en moins de 15 minutes (hors trafic intense). C’est idéal pour les parents qui travaillent au centre-ville mais qui souhaitent un terrain plus grand pour leurs enfants.

Le transport en commun (RTC)

Le Réseau de transport de la Capitale (RTC) dessert très bien le secteur, notamment avec les Métrobus (800, 801) qui filent droit vers le centre-ville et l’Université Laval. Pour une famille qui souhaite réduire son empreinte écologique ou se passer d’une deuxième voiture, c’est tout à fait faisable ici.

Pour en savoir plus sur les développements de transport dans la grande région de Québec, n’hésitez pas à consulter le site officiel de la ville.

5. Le marché immobilier : Un rapport qualité-prix imbattable

C’est ici que notre expertise entre en jeu. Comparé à la Haute-Ville (Montcalm, Saint-Sacrement) ou à Sainte-Foy, Charlesbourg offre beaucoup plus d’espace pour le même budget.

Types de propriétés

On y retrouve principalement :

  • Le bungalow des années 60-70 : Solide, quatre côtés briques, avec de grands terrains (souvent plus de 6000 pieds carrés). Idéal pour les rénovations au goût du jour.

  • Le cottage moderne : Dans les secteurs plus au nord (vers Notre-Dame-des-Laurentides), on trouve des constructions récentes clé en main.

  • Le jumelé abordable : Parfait pour les premiers acheteurs.

Le marché est dynamique. Les maisons bien entretenues partent vite, car la demande des jeunes familles est forte. Cependant, les prix demeurent accessibles pour la classe moyenne, ce qui permet de conserver un budget pour les loisirs et les voyages.

6. La sécurité et la vie communautaire

Si vous cherchez un « quartier charlesbourg avis » sur la sécurité, vous serez rassuré. Le taux de criminalité est bas et le sentiment de sécurité est élevé. C’est le genre de quartier où l’on voit encore des enfants jouer au hockey dans la rue et où les voisins se saluent.

Les bibliothèques, les piscines municipales et les arénas créent un tissu social serré. Les activités parascolaires et les clubs sportifs locaux sont très actifs, facilitant l’intégration des nouveaux arrivants.

7. L’expertise de notre équipe à votre service

Choisir Charlesbourg, c’est choisir un mode de vie. Mais pour trouver la perle rare – celle qui est située dans la bonne zone scolaire, avec la bonne orientation solaire et au juste prix – il est essentiel d’être bien accompagné.

Notre équipe connaît chaque rue de cet arrondissement. Nous savons quels coins prennent de la valeur et quels secteurs correspondent le mieux à votre style de vie.

Nous ne sommes pas de simples vendeurs de maisons; nous sommes des partenaires dans votre projet de vie. Notre approche est humaine, transparente et résolument tournée vers vos besoins. Pour mieux comprendre qui nous sommes et notre philosophie, je vous invite à visiter notre page à propos. Vous y découvrirez pourquoi tant de familles nous font confiance année après année.


Conclusion : Charlesbourg, le choix logique

En résumé, si les avis sur le quartier Charlesbourg sont si positifs, c’est parce qu’il offre une stabilité et une douceur de vivre recherchées.

  • Espaces verts abondants

  • Écoles de qualité à proximité

  • Terrains spacieux et abordables

  • Accès rapide au centre-ville

  • Vie de quartier sécuritaire

Pour une jeune famille qui souhaite s’enraciner à Québec, Charlesbourg n’est pas un compromis; c’est une opportunité. Que vous cherchiez un premier jumelé ou la maison familiale définitive, ce secteur a tout pour plaire.

N’attendez pas que le marché s’emballe davantage. Venez découvrir pourquoi Charlesbourg est le coup de cœur des familles d’ici.

Avec un expert à vos côtés, la négociation immobilière devient un levier de profit, pas une source de stress.

Négocier seul vs avec un expert : Combien d’argent laissez-vous sur la table ?

L’immobilier est bien souvent la transaction financière la plus importante d’une vie. Pourtant, une tendance persiste : la tentation de « faire ça tout seul ». Que ce soit pour économiser la commission ou par désir de contrôle, de nombreux acheteurs et vendeurs se lancent dans l’arène sans filet de sécurité.

Mais soyons francs : penser que l’on peut maîtriser l’art de la négociation immobilière après quelques heures de lecture sur Internet est une illusion coûteuse. Dans le marché dynamique de la grande région de Québec, chaque détail compte.

Entre l’émotion, le droit et la stratégie financière, l’écart entre une bonne affaire et une perte sèche se chiffre souvent en dizaines de milliers de dollars. Alors, quelle est la véritable valeur d’un expert à vos côtés ? Plongeons dans les chiffres et la réalité du terrain.

La réalité complexe de la négociation immobilière aujourd’hui

Il y a vingt ans, vendre une maison consistait essentiellement à planter une pancarte et à serrer une main. Aujourd’hui, la réalité est tout autre. Le marché immobilier canadien est devenu une machine complexe régie par des données volatiles, des régulations strictes et une concurrence féroce.

La négociation ne se limite plus au prix final. Elle englobe les conditions de vente, les dates de prise de possession, les inclusions, les exclusions et, surtout, les garanties légales. Une simple erreur sur une déclaration du vendeur ou une mauvaise interprétation d’un rapport d’inspection peut transformer un profit potentiel en cauchemar juridique.

C’est ici que l’expertise locale entre en jeu. Un courtier qui connaît les spécificités des quartiers de Québec – de Sainte-Foy à Charlesbourg en passant par la Haute-Ville – ne vend pas seulement des briques; il vend un mode de vie et défend la valeur réelle de votre patrimoine.

Le saviez-vous ? Selon des données de l’industrie, les propriétés vendues par l’entremise d’un courtier ont tendance à se vendre plus cher et plus rapidement que celles vendues par les propriétaires eux-mêmes, compensant souvent largement les frais de courtage.

Les risques financiers de négocier seul

Lorsque vous choisissez de négocier seul, vous ne vous battez pas seulement contre l’autre partie (acheteur ou vendeur), vous vous battez contre vos propres biais cognitifs. Voici trois pièges majeurs qui laissent de l’argent sur la table.

1. Le piège de l’évaluation émotionnelle

L’erreur numéro un en négociation immobilière est l’incapacité à être objectif.

  • Pour le vendeur : Vous voyez les souvenirs, les rénovations faites à la sueur de votre front et l’histoire de la maison. Cela mène souvent à une surévaluation (le prix est trop haut, la maison « brûle » sur le marché) ou à une rigidité lors des offres, ce qui fait fuir les acheteurs sérieux.

  • Pour l’acheteur : Le « coup de cœur » est votre pire ennemi. Si le vendeur perçoit que vous êtes émotionnellement investi, vous perdez tout levier de négociation.

Un expert agit comme un tampon émotionnel essentiel. Il base ses arguments sur des faits, pas des sentiments.

2. L’ignorance des comparables réels

Les sites grand public vous donnent les prix demandés, mais rarement les prix vendus réels. Il y a souvent un écart significatif entre le prix affiché sur Centris et le montant notarié final.

Sans accès aux outils professionnels (comme la base de données Matrix utilisée par les courtiers), vous naviguez à l’aveugle. Vous risquez d’accepter une offre inférieure à la valeur marchande par peur de perdre l’acheteur, ou de faire une offre trop élevée sur une propriété qui ne sera pas financée par la banque à ce montant.

3. La gestion des conditions suspensives

Le prix est une chose, mais les conditions peuvent vous coûter cher. Accepter une offre conditionnelle à la vente de la maison de l’acheteur sans clause de « 72 heures » peut bloquer votre propriété pendant des mois inutilement. Négocier seul, c’est risquer de signer des clauses juridiques mal rédigées qui vous exposent à des poursuites pour vices cachés des années plus tard.

Pour en savoir plus sur les normes et pratiques, vous pouvez consulter le site de l’OACIQ (Organisme d’autoréglementation du courtage immobilier du Québec), qui protège le public en encadrant la profession.

La plus-value d’un expert : Bien plus que le prix

Faire équipe avec <a href= »https://jeanfrancoismorin.ca » title= »Jean-François Morin Courtier Immobilier »>Jean-François Morin</a> et son équipe, c’est s’armer d’une stratégie de négociation rodée. Voici comment un expert récupère l’argent que vous auriez autrement laissé filer.

La stratégie en situation d’offres multiples

Dans un marché vendeur, les offres multiples sont monnaie courante à Québec. Si vous êtes acheteur et que vous négociez seul face à un courtier inscripteur, vous êtes désavantagé.

  • Comment savoir si vous devez surenchérir ?

  • De combien ?

  • Quelles conditions retirer pour rendre votre offre « sexy » sans vous mettre en danger ?

Un courtier expérimenté saura jauger la température, contacter le courtier adverse pour « sentir » la concurrence et structurer votre offre pour qu’elle soit gagnante sans être exagérément haute.

L’inspection : La deuxième négociation

Beaucoup pensent que la négociation s’arrête une fois l’offre d’achat acceptée. Faux. L’inspection préachat est souvent le moment où tout se joue.

Un inspecteur trouvera toujours des défauts. Si vous êtes seul, l’acheteur utilisera ce rapport pour demander une baisse de prix drastique de 10 000 $ou 15 000$.

  • Seul : Vous paniquez et acceptez la baisse pour ne pas perdre la vente.

  • Avec un expert : Votre courtier analysera le rapport. Il saura distinguer ce qui est de l’usure normale (déjà inclus dans le prix) de ce qui est un vice réel. Il négociera les réparations ou la baisse de prix au strict minimum, sauvant souvent des milliers de dollars à cette étape critique.

Le réseau et la visibilité

La négociation commence par l’attraction. Plus vous avez d’acheteurs potentiels, plus votre pouvoir de négociation est fort. Un courtier membre de l’APCIQ (Association professionnelle des courtiers immobiliers du Québec) maximise la visibilité de votre propriété via le réseau MLS/Centris, touchant des milliers de courtiers collaborateur et leurs acheteurs qualifiés. Vendre seul sur un site de particuliers restreint votre bassin d’acheteurs, réduisant mathématiquement vos chances d’obtenir le meilleur prix.

Combien laissez-vous vraiment sur la table ?

C’est la question à 100 000 $. Bien qu’il soit difficile de donner un chiffre précis pour chaque cas, analysons la mathématique.

Supposons une propriété d’une valeur réelle de 400 000 $.

  • Scénario Solo : Pour économiser 4 à 5 % de commission, le vendeur l’affiche sur un site de particuliers. Les acheteurs savent qu’il n’y a pas de courtier et déduisent mentalement la commission du prix. Ils offrent 380 000 $. De plus, par manque de talents en négociation lors de l’inspection, le vendeur concède encore 5 000 $. Net au vendeur : 375 000 $.

  • Scénario Expert : Le courtier affiche à 399 000 $, génère un engouement grâce à une mise en marché professionnelle (photos HDR, staging virtuel). Il obtient trois offres et fait monter les enchères à 410 000 $. Lors de l’inspection, il défend le vendeur et ne concède rien car les défauts étaient mineurs.

    • Prix de vente : 410 000 $.

    • Moins commission (disons 5% pour l’exemple) : 20 500 $.

    • Net au vendeur : 389 500 $.

Résultat : Dans cet exemple conservateur, le vendeur qui a fait appel à un expert termine avec 14 500 $ de plus dans ses poches, tout en s’évitant le stress légal et administratif. L’expert ne « coûte » pas, il rapporte.

Pourquoi choisir l’équipe Jean-François Morin ?

La théorie est une chose, l’expérience terrain en est une autre. Dans la région de Québec, chaque secteur a sa propre dynamique de prix et de demande.

L’équipe de Jean-François Morin ne se contente pas de remplir des formulaires. Nous adoptons une approche humaine et stratégique. Nous comprenons que derrière chaque transaction, il y a un projet de vie. Notre force réside dans notre capacité à écouter vos besoins tout en restant fermes et intraitables sur la défense de vos intérêts financiers lors de la négociation immobilière.

Notre expertise nous permet de détecter les signaux subtils des autres parties, de verrouiller les transactions juridiquement et de vous assurer la tranquillité d’esprit.

Pour découvrir notre parcours, notre philosophie et comprendre pourquoi tant de familles nous font confiance pour leur patrimoine immobilier, je vous invite à visiter notre page À propos de l’équipe Jean-François Morin.

Conclusion : Ne jouez pas avec votre patrimoine

La question n’est pas de savoir si vous êtes capable de vendre ou d’acheter seul. La question est de savoir si vous pouvez vous permettre de le faire. Les enjeux financiers sont trop importants pour être laissés au hasard ou à l’improvisation.

Négocier avec un expert, c’est investir dans la certitude. Certitude d’obtenir le juste prix, certitude d’être protégé légalement, et certitude de mener votre projet à terme sans mauvaises surprises.

Ne laissez pas de l’argent sur la table par orgueil ou par fausse économie. Faites équipe avec des professionnels qui connaissent la valeur de votre bien aussi bien que vous.

Vendre une maison avec une hypothèque élevée

Vendre à perte ? Que faire si l’hypothèque est plus élevée que la valeur

Se retrouver dans une situation où l’on doit vendre une maison avec une hypothèque plus élevée que sa valeur marchande est l’un des scénarios les plus stressants pour un propriétaire. Dans le jargon immobilier et financier, on dit souvent que la propriété est « sous l’eau » ou en situation d’équité négative.

Que ce soit dû à une correction du marché immobilier dans la grande région de Québec, à un refinancement excessif par le passé, ou à une vente précipitée (divorce, mutation, perte d’emploi), cette réalité financière frappe de plein fouet.

En tant que membres de l’équipe Jean-François Morin, nous rencontrons régulièrement des clients désemparés face à cette équation mathématique impitoyable. Pourtant, vendre à perte n’est pas une fatalité sans issue. Ce guide de plus de 1000 mots a été conçu pour vous expliquer vos options, les pièges à éviter et comment naviguer dans ces eaux troubles avec le minimum de dégâts financiers.

Comprendre l’équité négative : Pourquoi cela arrive-t-il ?

Avant de chercher des solutions, il est crucial de comprendre le problème. L’équité négative survient lorsque le solde de votre prêt hypothécaire dépasse la valeur actuelle de votre propriété sur le marché.

Le calcul qui fait mal

Imaginez que vous ayez acheté votre maison à Québec pour 400 000 $ avec une mise de fonds minimale. Quelques années plus tard, vous devez vendre. Entre-temps, le marché a ralenti ou vous avez refinancé pour consolider des dettes.

  • Solde hypothécaire actuel : 390 000 $* **Valeur marchande actuelle :** 375 000$

  • Déficit : – 15 000 $

À ce déficit s’ajoutent les frais de vente (commission du courtier, pénalités hypothécaires, frais de notaire), ce qui creuse encore l’écart. C’est ici que l’expression « vendre maison hypothèque plus élevée » prend tout son sens dramatique.

Les causes fréquentes au Canada

Selon la Société canadienne d’hypothèques et de logement (SCHL), les fluctuations du marché sont normales, mais certaines situations exacerbent le risque :

  1. L’achat avec une mise de fonds minimale (5%) : Cela laisse très peu de marge de manœuvre si les prix baissent, même légèrement.

  2. Les pénalités de rupture d’hypothèque : Si vous avez un taux fixe et que vous vendez avant le terme, la pénalité peut s’élever à des milliers de dollars, augmentant le montant total dû à la banque.

  3. L’état de la propriété : Un manque d’entretien ou des problèmes majeurs découverts (comme la pyrite ou des fondations fissurées) peuvent faire chuter la valeur bien en dessous de l’hypothèque.

Note de l’expert : Il est impératif d’obtenir une évaluation précise. Ne vous fiez pas à l’évaluation municipale, qui reflète rarement la valeur marchande réelle.

Option 1 : Combler la différence de votre poche

C’est la solution la plus simple sur papier, mais souvent la plus difficile à réaliser. Si vous devez absolument vendre et que vous disposez d’épargne, de placements ou d’autres actifs, vous pouvez utiliser ces fonds pour payer la différence à la banque lors de la signature chez le notaire.

Comment cela fonctionne-t-il ?

Le notaire calculera le montant exact dû au créancier pour obtenir la quittance (la mainlevée de l’hypothèque). Si le prix de vente ne couvre pas ce montant, vous devez apporter un chèque certifié pour le solde manquant.

Avantages :

  • Votre cote de crédit reste intacte.

  • Vous évitez les poursuites judiciaires.

  • Vous gardez le contrôle total de la vente.

Inconvénients :

  • Cela nécessite des liquidités importantes.

  • C’est une perte financière sèche (« vendre à perte »).

Option 2 : La vente à découvert (Short Sale)

Si vous n’avez pas l’argent pour combler l’écart, la situation se complique. C’est ici que l’expertise d’un courtier immobilier chevronné devient indispensable. La « vente à découvert » implique de demander à votre prêteur hypothécaire d’accepter un montant inférieur à ce qui lui est dû.

Négocier avec la banque

Les institutions financières au Canada n’aiment pas perdre de l’argent, mais elles aiment encore moins devenir propriétaires de maisons (reprise de finance) qu’elles devront gérer et revendre.

Pour réussir cette négociation, vous devez prouver deux choses :

  1. La valeur marchande : Démontrer, via une analyse comparative de marché rigoureuse, que la maison ne vaut pas le montant de l’hypothèque.

  2. L’insolvabilité : Prouver que vous n’avez pas les actifs nécessaires pour payer la différence.

Si la banque accepte, elle prend la perte sur le montant principal. Cependant, attention : la portion « pardonnée » peut parfois être considérée comme un avantage imposable ou faire l’objet d’une entente de remboursement distincte (un prêt personnel pour la différence).

Pour en savoir plus sur les aspects légaux de l’immobilier au Québec, vous pouvez consulter le site de l’OACIQ (Organisme d’autoréglementation du courtage immobilier du Québec), qui protège le public dans ces transactions.

Option 3 : La location temporaire

Si vendre maison hypothèque plus élevée est impossible financièrement maintenant, pouvez-vous attendre ?

Parfois, transformer votre résidence en bien locatif peut vous permettre de « gagner du temps » en attendant que le marché remonte ou que vous remboursiez davantage de capital.

Attention aux risques :

  • Le loyer couvrira-t-il l’hypothèque, les taxes et l’entretien ? Si vous avez un cash-flow négatif, vous ne faites que saigner de l’argent lentement.

  • Devenir propriétaire-bailleur comporte des responsabilités légales.

Cette option est viable surtout dans des secteurs prisés de la région de Québec où la demande locative est forte.

Le rôle crucial de votre courtier immobilier

Dans une situation d’équité négative, vous ne pouvez pas vous permettre l’amateurisme. Chaque dollar compte. Une stratégie de mise en marché agressive est nécessaire pour aller chercher le prix le plus élevé possible et minimiser votre perte.

C’est pourquoi il est essentiel de s’entourer d’experts. Notre équipe ne se contente pas de planter une pancarte. Nous analysons votre situation financière globale avec empathie et discrétion.

Pour mieux comprendre qui nous sommes et notre approche humaine face à ces défis, je vous invite à découvrir notre philosophie sur notre page À propos de l’équipe Jean-François Morin. Nous croyons fermement que derrière chaque transaction, il y a un projet de vie, et parfois, des épreuves à surmonter ensemble.

Pourquoi un courtier est votre meilleur allié ici ?

  • Estimation juste : Fixer le bon prix dès le départ évite que la maison ne « brûle » sur le marché, ce qui ferait baisser les offres encore plus bas.

  • Négociation serrée : Nous défendons chaque millier de dollars lors des offres d’achat.

  • Réseau : Nous pouvons vous référer à des avocats ou des syndics de faillite si la situation l’exige.

Les conséquences sur le crédit : Ce qu’il faut savoir

Vendre à perte en payant la différence n’affecte pas votre crédit. Cependant, si vous optez pour une remise volontaire (donner les clés à la banque) ou si vous négociez une vente à découvert où la banque efface une partie de la dette, votre dossier de crédit sera impacté.

Selon les agences comme Equifax Canada, une hypothèque non payée intégralement ou une reprise de finance reste inscrite à votre dossier pendant 6 à 7 ans. Cela rendra l’obtention d’un futur prêt hypothécaire plus difficile, mais pas impossible à long terme. C’est souvent un « moindre mal » comparé à la faillite personnelle.

Stratégies pour minimiser la perte avant la vente

Si vous devez vendre une maison avec une hypothèque plus élevée que sa valeur, il faut tenter d’augmenter la valeur perçue de la propriété sans dépenser d’argent que vous n’avez pas.

  1. Le Home Staging « léger » : Désencombrez massivement. Une maison vide ou épurée paraît plus grande. Nettoyez de fond en comble. C’est du « sweat equity » (investissement en huile de coude) qui rapporte.

  2. Petites réparations : Un robinet qui fuit ou une poignée cassée donne l’impression aux acheteurs que la maison est négligée, ce qui les incite à négocier le prix à la baisse. Réparez ce qui est visible et peu coûteux.

  3. La transparence : Fournissez tous les documents (factures d’électricité, taxes) rapidement pour rassurer les acheteurs et accélérer la vente.

Conclusion : Ne restez pas seul face à la dette

Découvrir que l’on doit vendre à perte est un choc. La honte et l’anxiété peuvent paralyser, mais l’inaction est votre pire ennemie. Plus vous attendez, plus les intérêts s’accumulent et plus l’écart se creuse.

Que vous soyez dans la ville de Québec, à Lévis ou dans les environs, l’immobilier reste un marché cyclique. Si vous êtes pris au creux de la vague, il existe des sorties de secours.

L’équipe Jean-François Morin est là pour évaluer la valeur réelle de votre propriété et discuter, sans jugement, des scénarios possibles. Parfois, une discussion franche avec un professionnel permet de voir des options que vous n’aviez pas envisagées, comme la vente avec faculté de rachat ou la restructuration de dettes.

N’affrontez pas cette tempête seul. Une stratégie bien montée peut vous sauver des milliers de dollars et préserver votre avenir financier.

Impact des taux d’intérêt sur le pouvoir d’achat immobilier au Québec

Impact des taux d’intérêt sur votre pouvoir d’achat à Québec

L’achat d’une propriété est souvent la transaction la plus importante d’une vie. Dans la magnifique région de Québec, où le marché immobilier se distingue par sa résilience et son dynamisme comparativement aux autres métropoles canadiennes, une variable demeure incontournable pour tout acheteur : les taux d’intérêt.

Depuis quelques années, les fluctuations économiques ont remis la question du financement au centre des discussions. En tant qu’experts immobiliers, nous constatons quotidiennement que de nombreux acheteurs sous-estiment l’effet mécanique d’une hausse ou d’une baisse de taux sur leur budget.

Cet article a pour but de démystifier cette relation mathématique et de vous donner les outils pour naviguer dans le marché actuel avec confiance.

Comprendre la mécanique : Qu’est-ce que le pouvoir d’achat immobilier ?

Avant d’analyser les chiffres, il faut définir ce que nous appelons le « pouvoir d’achat ». Il ne s’agit pas uniquement du prix affiché de la maison que vous convoitez à Sainte-Foy, Charlesbourg ou Beauport.

Votre pouvoir d’achat est déterminé par la mensualité maximale que vous pouvez (et voulez) payer. C’est l’équilibre entre vos revenus, vos dettes existantes, votre mise de fonds et, bien sûr, le coût de l’emprunt. C’est ici que le concept de taux hypothécaire impact achat prend tout son sens. Une variation, même minime, du taux directeur de la Banque du Canada se répercute sur les taux offerts par les institutions financières, modifiant instantanément votre capacité d’emprunt.

La relation inverse entre taux et prix

La règle d’or est simple : lorsque les taux montent, votre pouvoir d’achat descend. Pourquoi ? Parce qu’une plus grande partie de votre paiement mensuel sert à payer les intérêts plutôt qu’à rembourser le capital de la maison.

Pour maintenir une mensualité identique (disons 2 000 $ par mois), si le taux d’intérêt augmente, le montant total que la banque acceptera de vous prêter diminuera. Cela signifie que vous devrez peut-être viser une propriété affichée à un prix inférieur pour respecter le même budget mensuel.

Analyse chiffrée : L’impact réel sur votre portefeuille

Pour illustrer concrètement comment le taux hypothécaire impact achat, prenons un scénario réaliste pour un ménage de la région de Québec.

Imaginons un budget mensuel fixe de 1 800 $ consacré au remboursement de l’hypothèque (capital et intérêts), amorti sur 25 ans.

  • Scénario A (Taux bas à 3,0 %) : Avec ce budget, vous pourriez emprunter environ 375 000 $. Cela vous ouvre les portes de nombreuses maisons unifamiliales ou de condos spacieux dans la région.

  • Scénario B (Taux moyen à 5,0 %) : Avec le même paiement de 1 800 $, votre capacité d’emprunt chute à environ 305 000 $. C’est une perte de pouvoir d’achat de 70 000 $.

  • Scénario C (Taux élevé à 6,5 %) : Toujours avec 1 800 $ par mois, le montant du prêt possible descend à environ 265 000 $.

Cet exemple démontre brutalement la réalité : une hausse de quelques points de pourcentage peut vous obliger à revoir vos critères de recherche, à changer de quartier ou à opter pour un type de propriété différent.

Note importante : Ces calculs sont approximatifs et ne remplacent pas une préqualification officielle. Pour des données précises sur le marché canadien, vous pouvez consulter les outils de la Société canadienne d’hypothèques et de logement (SCHL).

Le « Test de Résistance » (Stress Test) : L’obstacle invisible

Au-delà du taux contractuel que vous signez avec votre banque, il existe un autre facteur limitant au Canada : le test de résistance, ou « stress test ».

Même si vous obtenez un taux de 5 %, la banque doit calculer votre capacité de remboursement comme si le taux était de 7 % (ou le taux contractuel + 2 %, selon le plus élevé). Cette mesure fédérale vise à s’assurer que vous pourrez conserver votre maison si les taux augmentent lors de votre renouvellement.

Cependant, cela réduit drastiquement votre pouvoir d’achat « sur papier ». C’est souvent à cette étape que l’expertise d’un courtier immobilier devient cruciale pour bien cibler les propriétés qui passeront ce test financier tout en répondant à vos besoins.

Le marché de Québec : Une résilience rassurante

Si les calculs ci-dessus peuvent sembler intimidants, il y a une excellente nouvelle pour les résidents de la Capitale-Nationale. Le marché immobilier de la grande région de Québec demeure l’un des plus stables et abordables au pays.

Contrairement à Toronto ou Vancouver, où les prix moyens sont déconnectés des revenus moyens, Québec offre encore un ratio prix/revenu avantageux. Selon les données récentes de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), le prix médian des unifamiliales à Québec reste accessible, ce qui amortit partiellement le choc des hausses de taux.

Cela signifie que même avec un pouvoir d’achat réduit par les taux d’intérêt, il est encore tout à fait possible de devenir propriétaire d’une résidence de qualité à Québec, à condition d’être bien conseillé.

Stratégies pour contrer la hausse des taux

Face à la réalité du taux hypothécaire impact achat, l’immobilisme n’est pas la solution. Voici des stratégies concrètes que nous recommandons souvent à nos clients :

1. Augmenter la mise de fonds

C’est la méthode la plus directe. En mettant plus d’argent au départ, vous réduisez le montant à emprunter. Cela diminue vos mensualités et vous immunise partiellement contre les taux élevés. Pensez à utiliser vos REER via le Régime d’accession à la propriété (RAP) ou le nouveau compte CELIAPP.

2. Magasiner votre taux… et vos conditions

Ne prenez pas la première offre de votre banque actuelle. Les courtiers hypothécaires ont accès à des dizaines de prêteurs. Parfois, une différence de 0,15 % peut sauver des milliers de dollars sur le terme.

3. Explorer les secteurs en développement

Si les quartiers centraux comme Montcalm ou Sillery deviennent hors de portée à cause de la baisse de votre pouvoir d’achat, regardez vers des secteurs en pleine effervescence comme Limoilou, Vanier ou les banlieues proches. La valeur y est souvent excellente.

4. Considérer le potentiel locatif

Acheter un duplex ou une maison avec un logement au sous-sol (bi-génération ou revenus) permet d’ajouter les revenus de location à votre calcul de revenus, ce qui augmente votre capacité d’emprunt aux yeux de la banque.

Pourquoi l’accompagnement est plus vital que jamais

Dans un contexte où chaque dollar compte et où les erreurs de calcul peuvent coûter cher, tenter de naviguer seul est risqué. C’est ici que l’équipe Jean-François Morin fait toute la différence.

Notre rôle dépasse la simple ouverture de porte. Nous agissons comme des conseillers stratégiques. Nous comprenons non seulement l’immobilier, mais aussi la finance immobilière. Nous pouvons vous aider à structurer votre offre d’achat pour qu’elle soit acceptée, même dans un marché compétitif, tout en respectant votre capacité de payer.

L’expérience est irremplaçable. Pour en savoir plus sur notre parcours et notre philosophie, je vous invite à consulter notre page dédiée : Qui est l’équipe Jean-François Morin ?. Vous y découvrirez pourquoi tant de familles de Québec nous font confiance pour leur transaction la plus importante.

Une vision à long terme

Il ne faut pas oublier que les taux d’intérêt sont cycliques. Ce qui monte finit par redescendre. Acheter aujourd’hui, c’est commencer à bâtir de l’équité immédiatement. Attendre que les taux baissent peut sembler logique, mais si les prix des maisons augmentent pendant ce temps (ce qui est la tendance historique à Québec), vous pourriez vous retrouver perdant au change.

L’immobilier est un jeu de patience et de temps. Comme le dit l’adage : « N’attendez pas pour acheter de l’immobilier, achetez de l’immobilier et attendez. »

Conclusion : Prenez le contrôle de votre projet

L’impact des taux d’intérêt sur votre pouvoir d’achat à Québec est une réalité mathématique, mais ce n’est pas une fatalité. Avec une bonne planification, une mise de fonds optimisée et une stratégie de recherche adaptée, le rêve de la propriété reste bien vivant.

Le marché de Québec regorge d’opportunités pour ceux qui savent où regarder. Ne laissez pas les manchettes économiques vous paralyser. Analysez votre situation, faites vos calculs, et entourez-vous de professionnels qui ont vos intérêts à cœur.

L’équipe Jean-François Morin est là pour vous guider à travers ces fluctuations et vous aider à trouver la maison qui deviendra votre foyer, peu importe le climat économique.

Analyse complète du marché immobilier québec 2025. Retour sur les prévisions, l'évolution des prix et les opportunités avec l'équipe Jean-François Morin.

Prix de l’immobilier à Québec : Les prévisions pour l’année dernière

Le marché immobilier de la grande région de Québec a toujours été reconnu pour sa stabilité légendaire, souvent qualifiée de « force tranquille » par rapport à la volatilité de Montréal ou de Toronto. Cependant, l’année qui vient de s’écouler a marqué un tournant décisif. Alors que nous analysons les chiffres, il est crucial de faire un retour en arrière pour comprendre ce qui s’est réellement passé.

Le marché immobilier québec 2025 a-t-il suivi les prévisions des experts ? Les taux d’intérêt ont-ils finalement offert le répit espéré aux acheteurs ?

Dans cet article de fond, nous décortiquons les tendances de l’année dernière, comparons les prévisions à la réalité du terrain et vous expliquons pourquoi l’expertise locale est plus vitale que jamais pour naviguer dans ce secteur.

Retour sur le contexte économique de 2025

Pour bien saisir l’évolution des prix à Québec, il faut d’abord remettre en perspective le climat économique global qui a dicté la cadence des transactions. L’année dernière était attendue comme l’année de la « normalisation ».

L’impact des taux directeurs

Les prévisions initiales pour le marché immobilier québec 2025 tablaient sur une baisse progressive mais constante du taux directeur de la Banque du Canada. Cette anticipation a créé une psychologie de marché particulière :

  1. Les vendeurs ont maintenu leurs prix, anticipant un retour massif des acheteurs.

  2. Les acheteurs, quant à eux, ont souvent joué la carte de la patience en début d’année, attendant la « meilleure offre » hypothécaire.

Cette dynamique a créé, par moments, un bras de fer intéressant sur la Rive-Nord et la Rive-Sud de Québec, où le délai de vente moyen a légèrement fluctué avant de se stabiliser.

Inflation et coût de la vie

Un autre facteur clé a été l’inflation. Bien que ralentie par rapport aux sommets de 2023-2024, elle a continué d’impacter le pouvoir d’achat des ménages. Pourtant, l’immobilier à Québec est resté résilient. Pourquoi ? Parce que le prix moyen à Québec demeure nettement plus abordable que dans les autres grandes métropoles canadiennes, attirant ainsi une migration interprovinciale et internationale continue.

Analyse des prix : Prévisions vs Réalité

Entrons dans le vif du sujet. Les prévisions annonçaient une hausse modérée pour l’année dernière. Qu’en a-t-il été réellement ?

La maison unifamiliale : Toujours reine

La demande pour la maison unifamiliale ne s’est pas essoufflée. Contrairement aux scénarios pessimistes qui prévoyaient une stagnation due aux coûts d’emprunt, le prix médian a connu une croissance soutenue.

  • Ce qui était prévu : Une hausse de 2 % à 4 %.

  • La réalité du marché : Dans plusieurs secteurs prisés comme Sainte-Foy, Sillery et Cap-Rouge, nous avons observé des surenchères ciblées sur les produits « clé en main ». La rareté de l’inventaire a maintenu une pression à la hausse sur les prix, dépassant souvent les prévisions conservatrices.

L’équipe de Jean-François Morin a d’ailleurs accompagné de nombreux clients qui, grâce à une stratégie d’offre bien ficelée, ont pu acquérir leur propriété sans surpayer, malgré cette compétition.

La copropriété (Condos) : Le rattrapage

Le segment de la copropriété divise a été la véritable surprise pour plusieurs observateurs du marché immobilier québec 2025. Alors que l’écart de prix entre la maison et le condo s’était creusé les années précédentes, 2025 a été l’année du rattrapage. Les premiers acheteurs et les investisseurs se sont rabattus sur ce type de propriété, poussant les prix médians à la hausse, particulièrement dans les quartiers centraux comme Limoilou et Montcalm.

Note d’expert : Si vous possédez un condo à Québec, la valeur de votre actif a probablement augmenté plus que vous ne le pensez au cours des 12 derniers mois.

Les disparités régionales : De la Haute-Ville à la périphérie

Il est impossible de parler du marché de Québec comme d’un bloc monolithique. L’année dernière a mis en lumière des micro-marchés aux comportements très différents.

Le Centre-Ville et la Haute-Ville

Ici, la demande est structurelle. La proximité des services, du parlement et des grands centres d’affaires assure une stabilité inébranlable. Les prix y ont maintenu leur cap, confirmant que la « localisation, localisation, localisation » reste la règle d’or.

Les banlieues et la couronne nord

Des secteurs comme Beauport, Charlesbourg et Val-Bélair ont continué de séduire les jeunes familles. Ce qui est intéressant dans le bilan du marché immobilier québec 2025, c’est l’attrait grandissant pour la périphérie plus éloignée (Stoneham, Lac-Beauport) où le télétravail permet encore de justifier l’éloignement urbain au profit de la qualité de vie.

Pour une analyse plus détaillée des statistiques par secteur, je vous invite à consulter les données de l’ Association professionnelle des courtiers immobiliers du Québec (APCIQ).

Pourquoi les prévisions ne suffisent pas

Se fier uniquement aux gros titres des journaux ou aux prévisions nationales peut être dangereux pour un acheteur ou un vendeur local.

Les prévisions sont basées sur des modèles mathématiques macroéconomiques. Or, l’immobilier est avant tout humain et local. Une nouvelle école annoncée dans un quartier, le prolongement d’un réseau de transport ou l’implantation d’une entreprise majeure à Québec peut faire mentir toutes les statistiques en quelques mois.

C’est ici que l’accompagnement professionnel prend tout son sens. Comprendre les chiffres de « l’année dernière » sert à anticiper les mouvements de demain, mais cela nécessite une interprétation fine.

L’expertise de l’équipe Jean-François Morin

Naviguer dans ces eaux demande plus qu’une simple lecture de graphiques. Cela demande une connaissance terrain. Notre équipe ne se contente pas de vendre des maisons; nous analysons les données quotidiennes pour conseiller nos clients au moment opportun.

Pour en savoir plus sur notre philosophie, notre parcours et comment nous nous distinguons dans cette jungle immobilière, nous vous invitons à visiter notre page dédiée : Découvrez qui nous sommes et notre vision. Vous comprendrez pourquoi notre approche humaine fait toute la différence.

Acheter ou Vendre : Leçons tirées pour l’avenir

Si l’on se base sur l’analyse du marché immobilier québec 2025, quelles sont les leçons à retenir pour ceux qui souhaitent bouger cette année ?

Conseils pour les vendeurs

  • La présentation est clé : Les acheteurs de l’année dernière étaient sélectifs. Les propriétés nécessitant des rénovations majeures sont restées sur le marché plus longtemps. Le « Home Staging » et les rénovations mineures sont des investissements rentables.

  • Le juste prix dès le départ : Tenter de « tester le marché » avec un prix trop élevé a souvent résulté en une propriété « brûlée » qui s’est finalement vendue sous sa valeur marchande.

Conseils pour les acheteurs

  • La préapprobation est non-négociable : Dans un marché où les fenêtres d’opportunité sont courtes, arriver avec un dossier financier solide est votre meilleur atout.

  • Regardez le potentiel : Avec la hausse des prix du clé en main, les opportunités résident souvent dans les propriétés qui ont besoin d’un peu d’amour.

Pour plus d’informations sur les tendances nationales qui influencent notre marché local, le portail de la Société canadienne d’hypothèques et de logement (SCHL) offre des rapports pertinents sur l’habitation.

Conclusion : Vers une nouvelle année de croissance ?

En conclusion, le marché immobilier québec 2025 a déjoué les pronostics les plus pessimistes. L’année dernière a prouvé la résilience exceptionnelle de la région de la Capitale-Nationale. Les prix ont résisté, la demande s’est maintenue et l’attractivité de notre belle ville ne se dément pas.

Les prévisions, aussi savantes soient-elles, ne remplacent jamais l’accompagnement d’un courtier qui a les deux pieds sur le terrain. Que vous cherchiez à vendre votre propriété au meilleur prix ou à dénicher la perle rare, l’histoire nous montre que ceux qui sont bien accompagnés sortent toujours gagnants.

L’immobilier est un cycle. Comprendre ce qui s’est passé l’an dernier est la première étape pour réussir votre transaction cette année. Ne laissez pas les incertitudes du marché freiner vos projets de vie.

Vous avez des questions sur la valeur de votre propriété suite aux mouvements de marché de la dernière année ?

N’attendez pas. Contactez l’équipe Jean-François Morin dès aujourd’hui pour une évaluation précise et honnête. Ensemble, transformons vos objectifs immobiliers en réalité.

Mise en marché numérique d’une propriété

Mise en marché numérique : La stratégie Facebook/Instagram d’EJFM

L’époque où il suffisait de planter une pancarte sur le gazon et d’attendre que le téléphone sonne est révolue. Aujourd’hui, le parcours d’un acheteur immobilier commence bien avant la visite physique : il débute dans le creux de sa main, sur l’écran de son téléphone intelligent. En tant qu’experts de l’immobilier dans la grande région de Québec, nous avons compris une vérité fondamentale : pour obtenir le meilleur prix, votre publicité vente maison doit être là où se trouve l’attention des gens.

C’est ici qu’intervient la force de frappe numérique de Jean-François Morin et de son équipe. Nous ne nous contentons pas de « mettre en ligne » votre propriété ; nous déployons une stratégie publicitaire complexe et ciblée sur les plateformes de Meta (Facebook et Instagram). Voici comment nous transformons des « likes » en offres d’achat concrètes.

Pourquoi la visibilité organique ne suffit plus

Il est crucial de comprendre la différence entre une publication « organique » (gratuite) et une véritable campagne publicitaire. Beaucoup de courtiers se contentent de partager votre propriété sur leur page Facebook personnelle. Le problème ? L’algorithme de Facebook limite drastiquement la portée de ces publications. Elles ne sont vues que par une poignée d’amis et de collègues, qui ne sont probablement pas vos acheteurs potentiels.

Pour réussir une publicité vente maison efficace en 2026, il faut payer pour jouer, mais surtout, il faut payer intelligemment. Chez EJFM, nous investissons des budgets conséquents dans le Business Manager de Meta pour propulser votre propriété devant des milliers d’yeux qualifiés.

Le saviez-vous ? Selon des données récentes de l’Association Canadienne de l’Immeuble (ACI), plus de 90% des acheteurs débutent leur recherche en ligne. Si votre propriété n’apparaît pas dans leur fil d’actualité, vous perdez des opportunités de vente.

L’art du ciblage : Trouver l’acheteur idéal

La puissance de notre stratégie réside dans le ciblage de l’audience. Contrairement à une publicité dans le journal qui est montrée à tout le monde indifféremment, la publicité numérique nous permet d’être chirurgicaux.

1. Le ciblage géographique et démographique

Nous définissons des périmètres précis autour de la ville de Québec, de Lévis ou de la couronne nord, en fonction du type de propriété. Nous analysons les tendances migratoires locales : qui achète dans votre quartier ? S’agit-il de jeunes familles venant du centre-ville ou de retraités cherchant à réduire leur espace de vie ?

2. Le ciblage par intérêts et comportements

C’est ici que la magie opère. Grâce aux données agrégées, nous pouvons cibler les gens qui ont démontré un intérêt récent pour l’immobilier (visite de sites comme Centris, recherche de taux hypothécaires, abonnement à des pages de décoration intérieure). Notre publicité vente maison n’est pas intrusive ; elle arrive comme une solution pertinente pour un utilisateur déjà en mode recherche.

3. Le « Retargeting » (Reciblage)

Avez-vous déjà visité un site web pour voir ensuite une publicité de ce même site vous suivre sur Facebook ? C’est le retargeting. Lorsqu’un acheteur potentiel visite la page de votre propriété sur notre site mais ne nous contacte pas immédiatement, nous pouvons lui présenter à nouveau votre maison sur Instagram le lendemain matin. Cela garde votre propriété « top-of-mind » (à l’esprit) et augmente considérablement les chances de conversion.

Le contenu visuel : Le carburant de la stratégie

Un ciblage parfait ne sert à rien si le contenu visuel est médiocre. Sur Instagram et Facebook, nous disposons de moins d’une seconde pour capter l’attention de l’utilisateur qui fait défiler son écran.

C’est pourquoi l’Équipe Jean-François Morin ne fait aucun compromis sur la qualité de présentation.

  • Photographie HDR : Des images lumineuses, aux lignes droites, qui mettent en valeur les volumes.

  • Vidéos immersives : Nous créons des visites virtuelles et des vidéos de type « Reels » dynamiques qui favorisent l’engagement et le partage viral.

  • Copywriting persuasif : Le texte qui accompagne la publicité vente maison n’est pas une simple fiche technique. Nous racontons l’histoire de votre maison. Nous vendons le mode de vie, le café du matin sur la terrasse, la proximité des écoles, et la chaleur du foyer.

Cette qualité visuelle est essentielle non seulement pour vendre, mais pour justifier la valeur de votre propriété aux yeux des acheteurs. Une présentation haut de gamme inspire confiance et sérieux.

L’algorithme au service de l’humain

Certains vendeurs tentent de faire leur propre publicité sur les réseaux sociaux via des plateformes comme DuProprio ou Marketplace. Bien que cela puisse générer des clics, cela génère souvent beaucoup de « bruit » : des curieux, des acheteurs non qualifiés financièrement, ou des messages à toute heure du jour et de la nuit.

En confiant votre publicité vente maison à notre équipe, vous bénéficiez d’un filtre professionnel. L’algorithme nous apporte les prospects, mais c’est l’humain qui transforme l’essai.

Nous analysons les statistiques de performance de nos publicités en temps réel :

  1. Le coût par clic (CPC) : Combien nous coûte chaque visiteur ?

  2. Le taux de clics (CTR) : L’image choisie est-elle attrayante ?

  3. L’engagement : Les gens commentent-ils ou partagent-ils la fiche ?

Si une publicité performe moins bien après 48 heures, nous ajustons le tir, changeons l’image de couverture ou modifions l’accroche. C’est une gestion active et quotidienne. Pour en savoir plus sur notre philosophie et notre manière de travailler avec nos clients, nous vous invitons à consulter notre page À propos de nous. Vous y découvrirez les valeurs qui guident chacune de nos actions.

L’impact sur le marché immobilier de Québec

Le marché immobilier de la grande région de Québec est unique. Il est stable, mais compétitif. Pour se démarquer, il faut innover. Selon les statistiques de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), les propriétés qui bénéficient d’une mise en marché professionnelle se vendent non seulement plus vite, mais souvent à un meilleur prix.

La stratégie Facebook/Instagram d’EJFM crée un sentiment d’urgence et d’exclusivité. En générant un volume élevé de vues en peu de temps (souvent dès le premier week-end de mise en marché), nous favorisons les situations d’offres multiples. Plus il y a d’yeux sur votre propriété, plus la compétition entre les acheteurs est forte.

Conclusion : Une technologie avancée pour des résultats concrets

La publicité vente maison a changé. Elle est devenue technologique, rapide et visuelle. Mais au cœur de cette technologie, l’objectif reste le même : vous permettre de passer à la prochaine étape de votre vie dans les meilleures conditions possibles.

Chez l’Équipe Jean-François Morin, nous combinons la puissance de l’intelligence artificielle de Meta avec notre connaissance intime du terrain immobilier local. Nous ne suivons pas les tendances, nous les utilisons pour maximiser votre investissement.

Si vous envisagez de vendre votre propriété à Québec, ne vous contentez pas d’une visibilité minimale. Optez pour une stratégie numérique agressive et intelligente.

Prêt à voir votre maison sous les projecteurs ? Contactez-nous dès aujourd’hui pour une évaluation gratuite et une présentation de notre plan de mise en marché numérique personnalisé.

La tranquillité absolue : Où acheter pour ne pas entendre ses voisins ?

La tranquillité absolue : Où acheter pour ne pas entendre ses voisins ?

Le rêve de devenir propriétaire s’accompagne souvent d’une image idyllique : un café le dimanche matin dans un silence apaisant, loin du tumulte de la ville et, surtout, loin des conversations des voisins. Pourtant, la réalité peut parfois être bruyante. Que ce soit les pas lourds du voisin du dessus dans un condo ou la tondeuse matinale dans un quartier pavillonnaire dense, le bruit est un ennemi du bien-être.

À la recherche d’une maison secteur tranquille dans la grande région de Québec ? La tranquillité n’est pas le fruit du hasard; c’est le résultat d’une recherche stratégique combinant l’emplacement géographique, le type de construction et une inspection rigoureuse.

En tant que membres de l’équipe Jean-François Morin, nous avons visité des milliers de propriétés. Nous savons identifier les signes avant-coureurs d’un environnement bruyant. Voici notre guide complet pour vous assurer que votre prochain déménagement rime avec silence et sérénité.

1. Choisir le bon environnement : La géographie du silence

L’emplacement est le premier filtre de votre recherche. Même la maison la mieux isolée ne pourra rien contre le bruit constant d’une autoroute ou d’une voie ferrée. Pour dénicher une perle rare, il faut comprendre la dynamique des quartiers.

S’éloigner des artères principales

Cela semble évident, mais la définition de « proche » varie. Le bruit de la circulation, surtout la nuit ou par temps humide, porte beaucoup plus loin qu’on ne le pense.

  • Le test du zonage : Vérifiez le plan d’urbanisme de la ville. Une rue actuellement calme mais zonée pour un développement commercial futur pourrait devenir un cauchemar dans cinq ans.

  • Les rues en croissant et culs-de-sac : C’est souvent le Saint Graal pour une maison secteur tranquille. La circulation y est exclusivement locale, réduisant drastiquement le bruit des moteurs et assurant la sécurité des enfants.

La densité du quartier

Dans la région de Québec, nous avons la chance d’avoir une grande variété de densités urbaines.

  • Quartiers historiques vs banlieues récentes : Les quartiers plus anciens ont souvent des terrains plus petits, rapprochant les maisons les unes des autres. Les banlieues plus récentes ou les secteurs ruraux offrent souvent de plus grands terrains, créant une « zone tampon » naturelle entre vous et les voisins.

  • La présence de végétation : Les arbres matures et les haies de cèdres ne sont pas seulement esthétiques ; ils agissent comme des brise-sons psychologiques et, dans une moindre mesure, physiques.

Conseil de pro : Utilisez des outils comme Google Maps en mode satellite pour repérer les corridors verts et les zones industrielles adjacentes avant même de visiter.

Pour plus de détails sur les zonages et les développements à venir, vous pouvez consulter le portail de la Ville de Québec, une ressource indispensable pour anticiper l’évolution d’un quartier.

2. Le type de propriété : Unifamiliale, Jumelé ou Condo ?

Votre tolérance au bruit devrait dicter le type de propriété que vous achetez. C’est ici que le réalisme doit l’emporter sur le coup de cœur esthétique.

La maison unifamiliale détachée

C’est évidemment l’option la plus sûre pour ne pas entendre ses voisins à l’intérieur de chez soi. Vous n’avez aucun mur mitoyen. Les seuls bruits proviendront de l’extérieur. Si le silence est votre priorité absolue, orientez vos recherches vers ce type de bien.

Le jumelé et la maison de ville

Si votre budget vous oriente vers ces options, la vigilance est de mise.

  • Le mur mitoyen : Demandez en quoi il est fait. Un mur de blocs de béton coupe le feu et le son bien mieux qu’une simple cloison en bois mal isolée.

  • La disposition des pièces : Idéalement, les escaliers ou les garages sont positionnés le long du mur mitoyen pour créer une zone tampon entre les pièces de vie des deux unités.

La copropriété (Condo)

Vivre en condo sans entendre ses voisins est possible, mais cela demande de cibler des immeubles spécifiques :

  • Structure de béton vs bois : Le béton offre une insonorisation supérieure, surtout pour les bruits d’impact (pas, objets qui tombent).

  • L’unité de coin ou le dernier étage : En choisissant le dernier étage, vous éliminez la source de bruit la plus fréquente : les voisins du dessus. Une unité de coin réduit le nombre de murs communs.

Pour comprendre les normes de construction et l’importance de l’insonorisation au Canada, la Société canadienne d’hypothèques et de logement (SCHL) offre d’excellentes ressources techniques.

3. L’importance cruciale de la qualité de construction

Une maison secteur tranquille ne dépend pas seulement de l’absence de voisins, mais de la capacité de la maison à bloquer les sons. Lors d’une visite avec notre équipe, nous portons attention à des détails invisibles pour l’œil non averti.

L’isolation acoustique vs thermique

Une maison bien isolée pour l’hiver n’est pas nécessairement bien insonorisée. L’acoustique demande de la masse et de la désolidarisation.

  • Fenestration : Les fenêtres à triple vitrage sont excellentes pour l’efficacité énergétique, mais elles coupent aussi énormément les bruits extérieurs (circulation, jeux d’enfants, vent).

  • Les matériaux : Recherchez des mentions de « barres résilientes », de « Sonopan » ou de « cellulose giclée » dans les déclarations du vendeur ou les fiches descriptives des constructions neuves.

L’âge du bâtiment

Les normes ont évolué. Une maison des années 1950 a son charme, mais l’isolation phonique n’était pas la priorité à l’époque. À l’inverse, une construction neuve certifiée Novoclimat ou LEED intègre souvent des standards d’étanchéité qui bénéficient indirectement à l’insonorisation.

4. L’enquête de terrain : Devenez un détective

Ne vous fiez pas uniquement à la visite du dimanche après-midi. Pour garantir votre tranquillité, il faut tester le quartier à différents moments.

  1. Visitez à des heures critiques : Passez devant la propriété un vendredi soir, ou un mardi matin à l’heure de pointe. L’ambiance est-elle toujours aussi calme ?

  2. Écoutez l’environnement : Lors de la visite, demandez au courtier de faire silence complet pendant une minute. Entendez-vous la route ? L’ascenseur ? La plomberie du voisin ?

  3. Observez le voisinage : Y a-t-il des trampolines, des piscines, des ateliers de mécanique dans les cours voisines ? Ces éléments sont synonymes de vie, mais aussi de bruit.

5. L’avantage de travailler avec une équipe d’expérience

Trouver une maison véritablement paisible demande une connaissance intime du territoire. C’est là que notre expertise entre en jeu. Nous connaissons les rues qui servent de raccourcis aux heures de pointe, les constructeurs qui lésinent sur l’insonorisation et les secteurs en plein essor qui risquent de devenir bruyants.

Notre rôle va au-delà de la transaction; nous sommes là pour protéger votre qualité de vie. Nous prenons le temps d’analyser vos besoins réels. Comme nous l’expliquons sur notre page dédiée à notre philosophie, l’écoute est au cœur de notre démarche. Pour en savoir plus sur notre approche et notre engagement envers nos clients, nous vous invitons à consulter notre section à propos de l’équipe Jean-François Morin. Vous comprendrez pourquoi tant d’acheteurs nous font confiance pour trouver leur havre de paix.

Conclusion

La quête d’une maison secteur tranquille ne doit pas être laissée au hasard. Elle exige de valider l’emplacement, de comprendre la structure du bâtiment et de poser les bonnes questions. Que vous cherchiez à Ste-Foy, Charlesbourg, Beauport ou sur la Rive-Sud, la tranquillité absolue existe, il suffit de savoir où regarder.

Ne prenez pas le risque de découvrir que vos voisins sont bruyants une fois les boîtes déballées. Faites équipe avec des experts qui connaissent la réalité du marché immobilier de la grande région de Québec.

Vous êtes prêt à trouver la maison de vos rêves où règne le silence ?

Contactez l’équipe Jean-François Morin dès aujourd’hui pour débuter vos recherches. Nous ferons de votre tranquillité notre priorité.

Bannière comparative montrant à gauche une vente réussie avec un courtier immobilier à Québec (poignée de main, panneau vendu, Château Frontenac) et à droite le stress de vendre sans courtier avis (homme débordé par la paperasse, panneau à vendre par le proprio).

Vendre avec un courtier ou seul (DuProprio) : Le comparatif honnête pour Québec

Le marché immobilier de la grande région de Québec est en constante évolution. Que vous soyez à Sainte-Foy, Charlesbourg, Beauport ou en Haute-Ville, une question brûle les lèvres de tout propriétaire prêt à afficher sa maison : dois-je vendre avec un courtier ou tenter l’aventure seul avec des services comme DuProprio ?

C’est un dilemme légitime. D’un côté, l’attrait d’économiser la commission est puissant. De l’autre, la peur de laisser de l’argent sur la table ou de faire une erreur légale est bien réelle.

En tant que membre de l’équipe Jean-François Morin, j’ai vu des centaines de transactions. J’ai aussi vu des propriétaires revenir vers nous après avoir tenté de vendre par eux-mêmes, épuisés et déçus. Aujourd’hui, nous allons faire un comparatif honnête. Nous allons analyser ce que révèlent vraiment les « vendre sans courtier avis » et décortiquer la réalité financière et logistique d’une transaction immobilière au Québec.

1. Le mythe de l’économie de commission : Calculer le « Net dans les poches »

L’argument numéro un de la vente sans courtier est l’économie de la commission (souvent autour de 4% à 5%). Sur une maison de 400 000 $, cela représente environ 16 000 $à 20 000$ + taxes. C’est une somme considérable, n’est-ce pas ?

Cependant, ce calcul est simpliste car il part du principe que le prix de vente final sera le même, peu importe la méthode de vente. Or, les statistiques prouvent souvent le contraire.

La visibilité et la concurrence font monter les prix

Pour obtenir le meilleur prix possible, il faut créer une concurrence entre les acheteurs. Pour créer cette concurrence, il faut une visibilité maximale.

  • Vente seul : Vous avez accès à un site web (DuProprio) et une pancarte. Votre bassin d’acheteurs est limité à ceux qui consultent spécifiquement ce site.

  • Avec un courtier : Votre propriété est affichée sur Centris.ca (le site le plus consulté au Québec), Realtor.ca (visibilité nationale et internationale), et diffusée via le réseau de milliers de courtiers qui ont des acheteurs qualifiés prêts à agir.

Selon plusieurs analyses de l’industrie, une propriété vendue avec un courtier se vend souvent plus cher, couvrant ainsi la commission et laissant parfois plus d’argent dans les poches du vendeur que s’il avait vendu seul.

2. Vendre sans courtier avis : La réalité du terrain

Si vous tapez « vendre sans courtier avis » sur les forums et réseaux sociaux, vous trouverez deux types de témoignages. Il y a ceux qui ont vendu rapidement dans un marché de feu (ce qui est facile), et ceux qui ont vécu un cauchemar. Voici ce qui ressort le plus souvent des avis négatifs de la vente en solo :

La gestion du temps et le stress

Vendre une maison est un travail à temps plein. Êtes-vous prêt à :

  • Répondre aux appels à 21h le mardi ?

  • Organiser des visites le dimanche matin pendant votre brunch ?

  • Disqualifier les « touristes » qui visitent votre maison juste par curiosité sans avoir de pré-approbation hypothécaire ?

Beaucoup de propriétaires sous-estiment la charge mentale. Après trois semaines de visites inutiles, la fatigue s’installe, et c’est là que les erreurs de négociation arrivent.

La négociation directe : Un terrain glissant

Avez-vous l’aisance de dire « non » en face à face à un acheteur qui critique la décoration de votre salon pour faire baisser le prix ? La négociation émotionnelle est l’ennemi du profit. Un courtier agit comme un tampon émotionnel. Il défend vos intérêts froidement, avec des données comparables, sans se vexer si l’acheteur n’aime pas la cuisine.

3. L’expertise de l’équipe Jean-François Morin : Bien plus qu’une pancarte

Pourquoi choisir de travailler avec une équipe établie ? Parce que l’immobilier est un métier complexe qui requiert des compétences variées : droit, marketing, construction, psychologie et finance.

En consultant notre page À propos de l’équipe Jean-François Morin, vous constaterez que notre approche est basée sur une connaissance intime du marché local de Québec. Nous ne nous contentons pas d’ouvrir la porte ; nous bâtissons une stratégie.

L’évaluation juste de la valeur marchande

L’erreur fatale des vendeurs autonomes est le prix.

  1. Prix trop bas : Vous vendez en 48h, vous êtes content, mais vous venez de perdre 30 000 $ sans le savoir.

  2. Prix trop haut : La propriété « brûle » sur le marché. Après 3 mois, les acheteurs se demandent ce qui cloche. Vous finissez par vendre en dessous de la valeur réelle par désespoir.

Un courtier utilise des comparables vendus (et non juste affichés) pour positionner votre propriété au « Sweet Spot », ce prix qui attire le maximum de visites dès la première semaine.

4. La protection légale : Une sécurité indispensable

C’est probablement le point le plus critique, souvent ignoré dans les discussions de type « vendre sans courtier avis ». Au Québec, la transaction immobilière est encadrée par des lois strictes.

Les formulaires et la Déclaration du vendeur

Lorsque vous vendez seul, vous êtes responsable de tout. Une erreur dans la Déclaration du vendeur (DV) sur un vice caché, une servitude oubliée ou un problème de zonage peut vous mener en cour des années après la vente.

Les courtiers immobiliers travaillent avec les formulaires obligatoires de l’OACIQ (Organisme d’autoréglementation du courtage immobilier du Québec). Ces formulaires sont conçus pour protéger les deux parties. De plus, le courtier a un devoir de vérification.

Note importante : En travaillant avec un courtier, vous bénéficiez de l’assurance responsabilité professionnelle du courtier et du Fonds d’indemnisation du courtage immobilier (FICI). C’est une protection que DuProprio ne peut pas vous offrir.

Pour en savoir plus sur les protections offertes par la loi, vous pouvez consulter le site de l’OACIQ, qui régule la profession au Québec.

5. Le réseau Centris : La puissance de frappe

Nous l’avons mentionné plus tôt, mais il faut insister : Centris est le nerf de la guerre.

Au Québec, la grande majorité des acheteurs sérieux ont eux-mêmes un courtier pour les aider à chercher.

Si vous vendez seul :

  • Les courtiers des acheteurs hésiteront à visiter votre propriété car ils savent qu’ils devront faire tout le travail administratif pour les deux parties, souvent sans garantie de rémunération adéquate.

  • Vous vous coupez donc d’environ 80% des acheteurs sérieux du marché.

En inscrivant avec l’équipe Jean-François Morin, votre propriété est immédiatement propulsée sur le réseau. Vous ne vendez pas seulement à des particuliers qui se promènent sur Internet, vous vendez à tout le réseau de courtiers de la province. C’est ce qu’on appelle la collaboration.

Vous pouvez voir l’ampleur du marché et des statistiques immobilières sur le site de l’APCIQ (Association professionnelle des courtiers immobiliers du Québec).

6. L’accompagnement jusqu’au notaire

La signature de la promesse d’achat n’est que le début. S’ensuivent :

  • L’inspection en bâtiment (moment critique où beaucoup de ventes tombent).

  • La levée des conditions de financement.

  • L’analyse des documents de copropriété (le cas échéant).

  • La préparation de l’acte de vente.

Lors de l’inspection, si l’acheteur demande une baisse de prix de 10 000 $ pour une toiture à refaire, saurez-vous négocier ? Saurez-vous faire la part des choses entre une réparation nécessaire et de l’usure normale ? Un courtier expérimenté saura « sauver la vente » lors de ces moments de tension, tout en protégeant votre argent.

Conclusion : Le verdict pour les vendeurs de Québec

Alors, vendre avec un courtier ou seul ?

Si vous avez une grande expérience en vente, de solides connaissances juridiques en immobilier, beaucoup de temps libre, et que vous êtes prêt à accepter le risque de vendre moins cher ou de faire face à des poursuites : la vente en solo peut s’envisager.

Cependant, si vous cherchez à :

  1. Vendre au meilleur prix possible (maximiser votre net);

  2. Vendre dans un délai raisonnable;

  3. Dormir sur vos deux oreilles grâce aux protections légales;

  4. Éviter le stress de la gestion des visites et des négociations…

… alors le choix d’un courtier est, sans conteste, l’option la plus logique et la plus sécuritaire.

Ne vous fiez pas uniquement aux publicités qui promettent des économies faciles. Fiez-vous à l’expertise. Pour une évaluation gratuite de votre propriété et pour discuter de votre projet sans pression, contactez l’équipe Jean-François Morin dès aujourd’hui. Nous connaissons Québec, nous connaissons le marché, et nous savons comment vendre votre maison.

Faites le choix de la tranquillité d’esprit et de la performance.

Après l'inspection : Négocier une baisse de prix suite au rapport

Après l’inspection : Négocier une baisse de prix suite au rapport

L’achat d’une propriété est souvent l’investissement le plus important d’une vie. Vous avez trouvé la maison de vos rêves dans la grande région de Québec, votre offre a été acceptée, mais l’étape cruciale de l’inspection en bâtiment vient de révéler quelques surprises. Pas de panique. C’est ici que le vrai travail commence.

En tant qu’experts de l’immobilier, nous voyons souvent des acheteurs prêts à abandonner ou, à l’inverse, à ignorer des problèmes coûteux par coup de cœur. La réalité se trouve entre les deux : le rapport d’inspection est votre levier le plus puissant. La négociation après inspection est un art qui, s’il est bien maîtrisé, peut vous faire économiser des milliers de dollars ou vous sauver d’un gouffre financier.

Dans cet article, l’équipe Jean-François Morin vous guide à travers les étapes pour transformer un rapport d’inspection mitigé en une opportunité de renégociation gagnante.

1. Comprendre le rapport d’inspection : Distinguer le majeur du mineur

Avant même de penser à négocier, il est impératif de lire le rapport d’inspection à tête reposée. L’inspecteur en bâtiment a pour mandat de tout noter, de la fissure dans la fondation à la poignée de porte mal vissée.

Pour une négociation après inspection réussie, vous devez catégoriser les problèmes :

  • Les défauts majeurs : Ce sont les problèmes qui affectent la structure, la sécurité ou la valeur intrinsèque de la maison (toiture en fin de vie, infiltration d’eau, problèmes électriques, fondation fissurée, présence de pyrite ou de vermiculite). Ce sont vos arguments principaux pour une baisse de prix.

  • Les défauts mineurs : Une peinture écaillée, une fenêtre thermos descellée ou un robinet qui fuit. Ces éléments font partie de l’usure normale d’une maison usagée. Demander une baisse de prix pour ces détails peut froisser le vendeur et nuire à la négociation globale.

Il est essentiel de rester objectif. Si vous achetez une maison centenaire dans le Vieux-Québec, il est normal qu’elle ne soit pas aux normes de construction de 2024.

Conseil de pro : Ne vous fiez pas uniquement au résumé du rapport. Lisez les détails techniques et regardez les photos. Si nécessaire, appelez l’inspecteur pour clarifier la gravité d’un point précis.

2. La préparation : Chiffrer les travaux avant de parler prix

Une erreur fréquente chez les acheteurs est de demander une baisse de prix arbitraire. « La toiture est vieille, je veux 10 000 $ de moins. » Ce type d’argumentation est facile à rejeter par le vendeur.

Pour solidifier votre position, vous devez apporter des preuves concrètes.

  1. Faites venir des experts : Si l’inspecteur note un problème de plomberie, faites venir un plombier certifié pour une estimation.

  2. Obtenez des soumissions écrites : Une soumission détaillée a beaucoup plus de poids qu’une estimation verbale. Elle prouve au vendeur que votre demande est basée sur la réalité du marché de la construction au Québec.

  3. Calculez le juste prix : N’oubliez pas que si une toiture doit être changée dans 2 ans, vous ne pouvez pas demander au vendeur de payer 100 % d’une toiture neuve. Vous devez négocier la valeur restante de la vie utile de la composante.

Pour en savoir plus sur les normes et les attentes réalistes, vous pouvez consulter le site de l’Association des inspecteurs en bâtiments du Québec (AIBQ), qui offre des ressources précieuses pour comprendre la portée d’une inspection.

3. Les options de négociation après inspection

Une fois les problèmes identifiés et chiffrés, plusieurs avenues s’offrent à vous. Votre courtier immobilier sera votre meilleur allié pour déterminer la stratégie la plus adaptée à la psychologie du vendeur et au contexte du marché.

A. La baisse du prix de vente

C’est l’option la plus courante. Si les travaux sont estimés à 15 000 $, vous pouvez demander une réduction du prix d’achat équivalente. Cela permet de réduire votre hypothèque, mais rappelez-vous que vous devrez avoir les liquidités pour effectuer les travaux après l’achat.

B. Les travaux effectués par le vendeur

Vous pouvez demander au vendeur de faire les réparations avant la signature chez le notaire.

  • Avantage : Vous entrez dans une maison « clé en main ».

  • Inconvénient : Le vendeur risque de choisir la solution la moins chère et l’entrepreneur le moins qualifié. Si vous choisissez cette option, exigez des factures et des garanties transférables.

C. La retenue de fonds chez le notaire

Dans certains cas complexes, une somme peut être retenue chez le notaire à même le produit de la vente, jusqu’à ce que les travaux soient complétés ou qu’une expertise supplémentaire soit fournie.

4. Le rôle crucial de votre courtier immobilier

La négociation après inspection est un moment émotionnellement chargé. Le vendeur est souvent sur la défensive, sentant que sa maison est « attaquée ». L’acheteur, lui, est inquiet d’acheter un « citron ».

C’est ici que l’expertise de notre équipe fait toute la différence. Nous agissons comme un tampon émotionnel et rationnel. Nous présentons les faits (le rapport et les soumissions) de manière professionnelle pour justifier la réouverture de la négociation.

L’équipe Jean-François Morin connaît parfaitement les dynamiques du marché local. Nous savons quand il faut insister pour une réparation majeure et quand il est préférable de laisser passer un détail pour sauver la transaction. Pour mieux comprendre notre approche et notre philosophie d’accompagnement, je vous invite à découvrir notre équipe sur la page à propos de nous.

5. Quand faut-il se retirer de la transaction ?

Parfois, la négociation n’est pas la solution. Si le rapport d’inspection révèle des vices majeurs que vous n’êtes pas prêt à gérer (comme des problèmes structurels graves nécessitant des mois de travaux), ou si le vendeur refuse catégoriquement toute négociation malgré des preuves accablantes, il vaut mieux utiliser votre clause d’inspection pour rendre la promesse d’achat nulle et non avenue.

Se retirer est aussi une forme de négociation. Parfois, le fait de signifier officiellement votre retrait peut ramener un vendeur déraisonnable à la table des négociations.

Pour comprendre vos droits et obligations lors de l’annulation d’une promesse d’achat suite à une inspection, le site de l’Organisme d’autoréglementation du courtage immobilier du Québec (OACIQ) est une référence incontournable.

6. Étude de cas : Une toiture à Québec

Prenons un exemple récent dans la région de Sainte-Foy. Une propriété affichée à 450 000 $ a révélé, lors de l’inspection, une toiture en fin de vie utile (plus de 20 ans) et une isolation de l’entretoit déficiente, créant des risques de barrages de glace.

Au lieu de paniquer, nous avons :

  1. Fait évaluer le coût de remplacement et d’isolation (18 000 $).

  2. Présenté au vendeur le fait que ce défaut serait découvert par n’importe quel autre acheteur futur.

  3. Négocié une baisse de prix de 12 000 $.

L’acheteur a accepté de prendre à sa charge une partie du coût (amélioration locative), et le vendeur a sécurisé sa vente sans avoir à remettre la maison sur le marché. C’est ce qu’on appelle une négociation après inspection gagnant-gagnant.

Conclusion

L’inspection en bâtiment ne doit pas être vue comme un obstacle, mais comme un outil de transparence et de sécurité. Elle protège votre investissement. Une négociation après inspection bien menée transforme des incertitudes en un plan d’action clair et financier.

Que vous soyez à la recherche d’une première maison ou d’un investissement locatif, ne naviguez pas seul dans ces eaux complexes. Faites confiance à des experts qui ont vu des centaines de rapports et négocié autant de solutions.

Vous avez des questions sur une propriété ou vous cherchez à vendre dans la région de Québec ? Contactez Jean-François Morin dès aujourd’hui pour une stratégie immobilière sans faille.